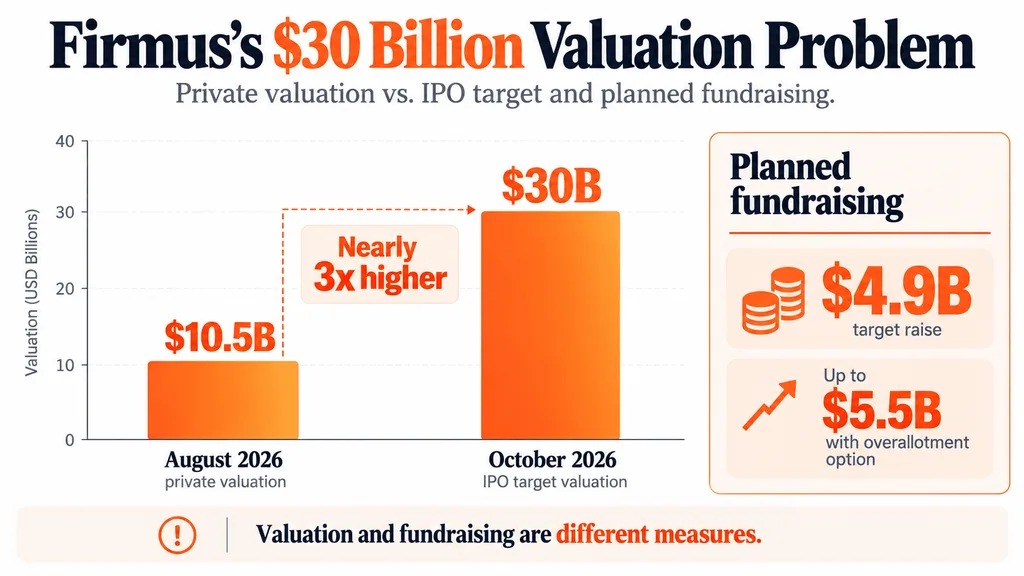
2026年8月,澳大利亚AI基础设施公司Firmus的估值约为105亿美元。不到两个月后,它却在筹备一场股票市场亮相,拟将公司估值推高至300多亿美元。
在英伟达和黑石等投资方支持下,Firmus几乎一夜之间就有望成为澳大利亚最大的上市公司之一。
据路透社报道,在投资者质疑其拟议估值以及AI数据中心扩张所需的巨额融资后,Firmus于10月9日放弃了这项发行。
这次失败提供了一个耐人寻味的例子:私募市场的热情如何与公开市场的审视发生碰撞。
从比特币挖矿到300亿美元的AI估值
Firmus最初从事加密货币挖矿,之后转向高性能计算和AI数据中心。
其策略核心是建设配备先进英伟达处理器的设施,然后向开发人工智能系统的客户出售算力。
这家公司吸引了知名投资者。8月,英伟达、黑石支持的基金以及其他机构参与了一轮融资,当时Firmus的估值约为105亿美元。
到了10月,公司寻求的股权估值接近300亿美元。
这意味着,尽管两轮融资之间只隔了很短时间,其估值却几乎是最近一次私募估值的三倍。
为什么投资者拒绝认购这次IPO
核心问题在于Firmus现有业务与其未来雄心之间的差距。
该公司目前约有46兆瓦的在运营数据中心容量,而其扩张管线超过900兆瓦。
因此,支撑其拟议估值的大部分基础设施尚未建成。
建设这些产能将需要在GPU、电力接入、冷却设备和施工方面投入大量额外资金。
这些要求使融资风险变得尤为重要。
公司的未来客户合同可以支持借款,但并不能自动提供建设设施所需的现金。
在更广泛的AI基础设施市场中,这一区别同样重要,因为开发商在客户收入到来之前,往往依赖贷款和外部投资来为项目提供资金。
拟议估值并不是唯一的担忧。
投资者还对施工进度、未来融资轮次以及快速扩张AI算力的经济性存在不确定性。
当一场300亿美元IPO失败时会发生什么?
如果需求不足,公司可能会下调估值、修改发行条款,或者干脆撤回。
Firmus最终选择了最后一种方案。
在撤回声明中,公司表示,现有发行条款并未充分反映其业务和长期前景。
随后,公司转向寻求私人融资,同时考虑其他潜在上市机会。
此次失败发生之际,其他AI基础设施公司也面临越来越多的财务审视。CoreWeave的借贷成本大幅上升,反映出市场对债务驱动扩张的担忧。
随着昂贵的AI项目受到更严格审查,投资者也变得更挑剔,减少了对科技领域的敞口。
Firmus并未作为一家运营公司失败,其撤回IPO也不意味着其数据中心战略无法成功。
失败的是这笔交易本身,以及公开市场被要求接受的那个估值。
这条教训很直接:即便有英伟达背书、并计划投入数十亿美元用于AI,也不能保证投资者会在基础设施尚未建成之前,就为一家公司的估值支付三倍于其最近私募估值的价格。
Adrian Cole
Adrian Cole从事金融市场报道超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品,以及推动市场波动的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。