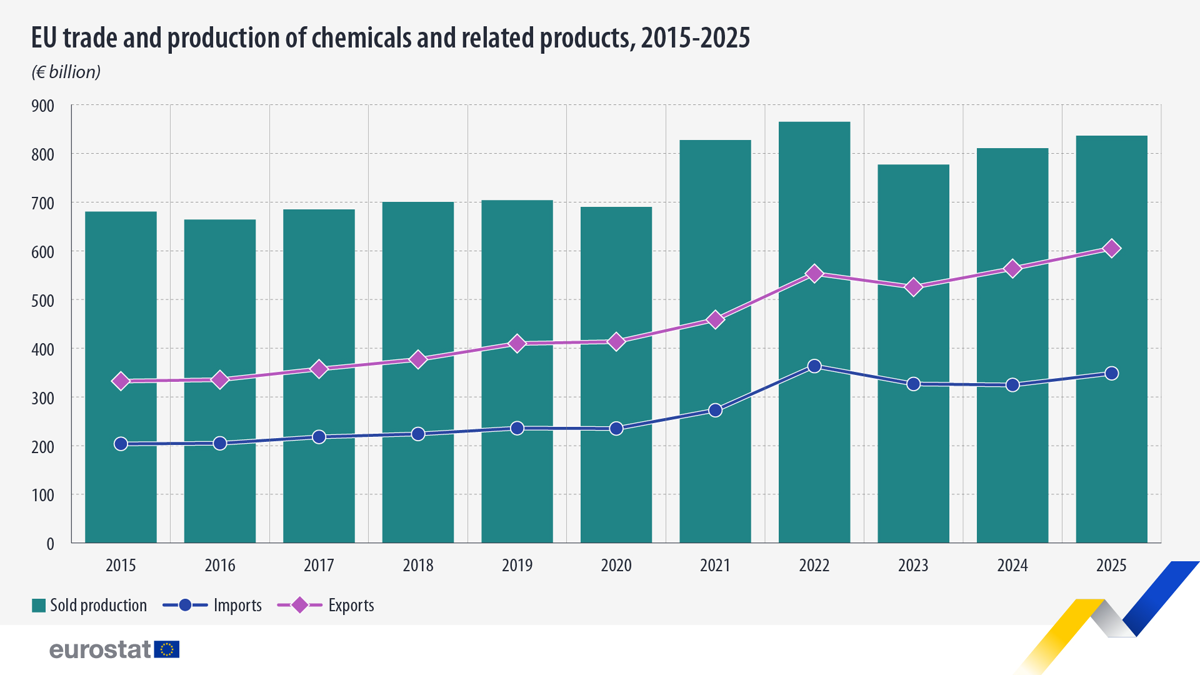


一个行业的贸易顺差,可以说明竞争力,却不能概括整个经济的状况。欧盟统计局10月15日披露,2025年欧盟从区外进口价值3480亿欧元的化学品及相关产品,向区外出口6050亿欧元,差额为2570亿欧元顺差。出口额比2024年的5630亿欧元增长7%,进口额也从3240亿欧元增长7%。这是一组按金额计算的名义数据,既受到数量影响,也受到价格和产品组合影响;不能直接读成欧盟化工产量或实际利润增长7%。
统计局同时给出2025年欧盟化学品及相关产品已销售生产额约8360亿欧元,2015年为6800亿欧元。出口、进口与生产额属于不同统计体系,不能简单用6050亿除以8360亿,推断“有七成产品出口到区外”。一部分产出在欧盟内部交易,一部分进口品可能被进一步加工或转运,各自口径也不完全重合。要判断行业对就业和投资的贡献,还需要产量、增加值、能源投入和企业财报。顺差虽显眼,但它并不是化工产业健康程度的全部。
顺差从哪里来,不是只看一条总线
“化学品及相关产品”范围很宽,按国际贸易标准分类,包括有机与无机化学品、医药与药品、香精、肥料、塑料原料和制品等。高附加值药品、精细化工与基础材料的成本和定价逻辑差异很大。一个子行业的出口旺盛,可能遮住另一个子行业受能源成本和进口竞争挤压。因此,把2570亿欧元顺差直接写成“欧洲所有化工厂都很赚钱”,既忽略企业差异,也忽略进口中间品的作用。
2015年以来,统计局称化工进口增加1450亿欧元、出口增加2730亿欧元,两个方向的金额平均每年增长约6%。这说明全球化工链条并非单纯“向外卖而不向内买”:进口同样是生产和消费的重要组成部分。出口额扩大可能来自新药品需求、汇率、价格变化或市场份额调整,不经拆分无法判断哪一个因素主导。更不能把十年名义金额增长误写为十年实物产量增长。
在成员国之间,2025年对区外的化工产品出口额,德国约1300亿欧元、爱尔兰1150亿、比利时600亿、意大利560亿、法国540亿欧元。这里统计的是从该国流向非欧盟市场的货值,并非该国企业独自创造的净利润。爱尔兰在医药产业链中的地位、比利时的港口和化工集群、德国的制造基础,都会让相同的“出口额”包含不同的产业故事。对宏观观察者,国别排名是提问的起点,不是答案。
出口新高之后,还要观察价格与供给韧性
贸易顺差既受出口带动,也受进口制约。2025年进口和出口都同比增长7%,说明两侧同时扩张;2570亿欧元差额的变化,不应只归功于出口。若化工原料或能源价格大幅波动,名义进口账单也会变化,并不必然代表进口依赖度发生结构性改变。研究政策与企业投资时,需要补看单位价值、产量、库存以及终端需求,避免让一组货值代替整条供应链。
欧洲化工行业同时面对能源成本、环境约束和全球竞争。顺差较大并不自动化解这些压力,但说明至少在2025年,欧盟对区外市场仍有较强销售能力。企业下一步更关心的是哪类产品能保住技术和品牌溢价,哪些基础材料会因成本上升失去优势,以及进口中间品是否稳定。政府则要平衡产业竞争力与减排目标,而不是用一项顺差指标证明任何政策已经成功或失败。
这份统计最有价值的地方,是把“贸易强”从一句印象拆成出口6050亿、进口3480亿、生产8360亿三个不同口径。读者若只记住2570亿,容易错过更关键的问题:顺差依赖哪些产品、哪些成员国和哪些价格条件,未来是否还能维持。欧盟统计局的行业数据给了一个2025年截面;接下来的方向,要靠月度贸易、企业订单与实际产量连续验证。
还有一个容易被忽略的统计问题:货值上升可能来自数量,也可能来自单价。比如同样的化学品出口量,在价格上涨时会形成更高的欧元出口额;反过来,价格下跌时即便工厂产量稳定,贸易额也会变小。因此,不能仅凭名义出口增长判断欧洲工厂正在增产,更不能据此推断就业会按相同比例增加。对产业链上的采购方,数量、交货周期与库存往往比单一货值更早反映供需变化。
化工产品还处在许多下游行业的上游。汽车、制药、农业和建筑都会消耗不同类别的化工中间品,任何一个终端行业需求放缓,都可能沿订单向上游传递。企业要分析2570亿欧元顺差的韧性,首先应把基础化工与高附加值专用化工分开,再看主要出口市场能否吸收更高成本。产业政策若只追求出口总额,可能忽视本地中小企业获取原料的成本和安全。统计数字能说明2025年的结果,却不能替代未来供给能力的压力测试。
来源:欧盟统计局,2026年10月15日《EU chemicals trade surplus at €257 billion in 2025》:https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20261015-1