

万事达卡(Mastercard,NYSE: MA)股价收于617.42美元,延续涨势并在第三季度财报公布前创下历史新高。
这家全球支付巨头的股价在第三季度财报发布前接近纪录区间,市场对其再度交出强劲业绩的预期升温。该股在突破此前限制上涨的阻力区后,收于617.42美元。公司将于10月29日公布业绩,投资者将评估韧性的消费者支出、跨境支付以及高价值服务增长,能否支撑这轮上涨,还是说过高预期会让股价面临获利回吐压力。
万事达卡第三季度财报:营收和每股收益预期
万事达卡计划在10月29日美国市场开盘前公布2026年第三季度业绩。分析师预计其营收约为96.5亿美元,同比增长12.2%;每股收益为5.16美元,增幅约为17.8%。
投资者将重点关注三个方面:
- 跨境支付增长:国际旅行和消费趋势可能影响交易量和收入。
- 消费者支出:支付活动将帮助投资者判断消费需求的韧性。
- 增值服务:网络安全、欺诈防范和数据分析可能推动增长,超越传统支付处理业务。
关键问题在于,万事达卡能否在维持未来几个季度良好展望的同时,达到盈利预期。即便营收和每股收益双双超预期,如果管理层指引不及预期,或者市场已经计入更强劲增长,股价也未必能继续上行。
万事达卡股价能否涨到650美元?
万事达卡周线图显示,股价已明确突破610至615美元的阻力区,收盘报617.42美元。MA股价目前运行在均线之上,支撑当前的看多形态。
接下来需要关注的水平包括:
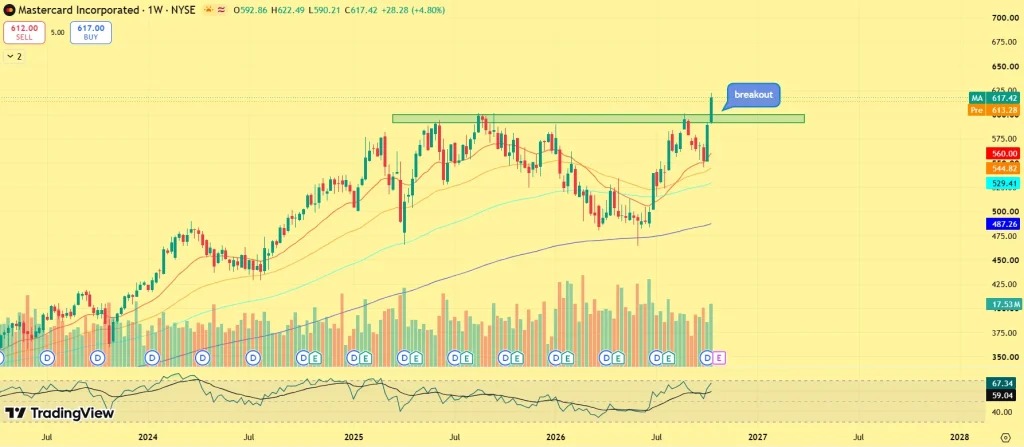
- 即时支撑:610至615美元。守住这一前阻力区将有助于确认突破有效。
- 短期阻力:625美元。若能持续站上这一水平,可能意味着买盘继续增强。
- 下一上行目标:650美元。如果MA突破625美元且动能延续,这里可能成为潜在目标。
- 下方支撑:560美元,其后是545至550美元。如果突破失败,这些位置可能成为关注重点。
周线RSI接近67,59显示动能偏强,但近期涨幅也提高了获利回吐的风险。若能持续站上625美元,将强化看多逻辑;若回落至610美元下方,则会削弱这一判断。
财报可能决定万事达卡下一步走势
万事达卡在财报周进入时,价格动能强劲,市场也预期其营收将实现两位数增长。若业绩强劲、跨境支付表现稳健且指引积极,MA股价可能继续上探625美元,甚至冲击650美元。
不过,如果交易增长放缓,或指引弱于预期,投资者可能选择锁定收益。该股的反应不仅取决于已公布的营收和每股收益,也取决于业绩和展望是否超出市场预期。