IT之家10月21日消息,市场调查机构集邦咨询(TrendForce)援引多方报道称,预估2026年第四季度DRAM合约价格环比上涨约20%。从涨幅来看,相较第二季度约80%和第三季度约40%,增速有所放缓,但DRAM市场整体仍处于价格高位,供应紧张、需求强劲的周期中。
IT之家援引博文介绍,推动价格上涨的核心因素是人工智能推理需求的持续扩张。更大模型、更长上下文窗口以及不断增长的KV缓存需求,正在拉动服务器DRAM和企业级SSD的容量与带宽需求;同时,主要存储器厂商将产能优先投向HBM等高端产品,让传统DRAM供给更趋紧张。
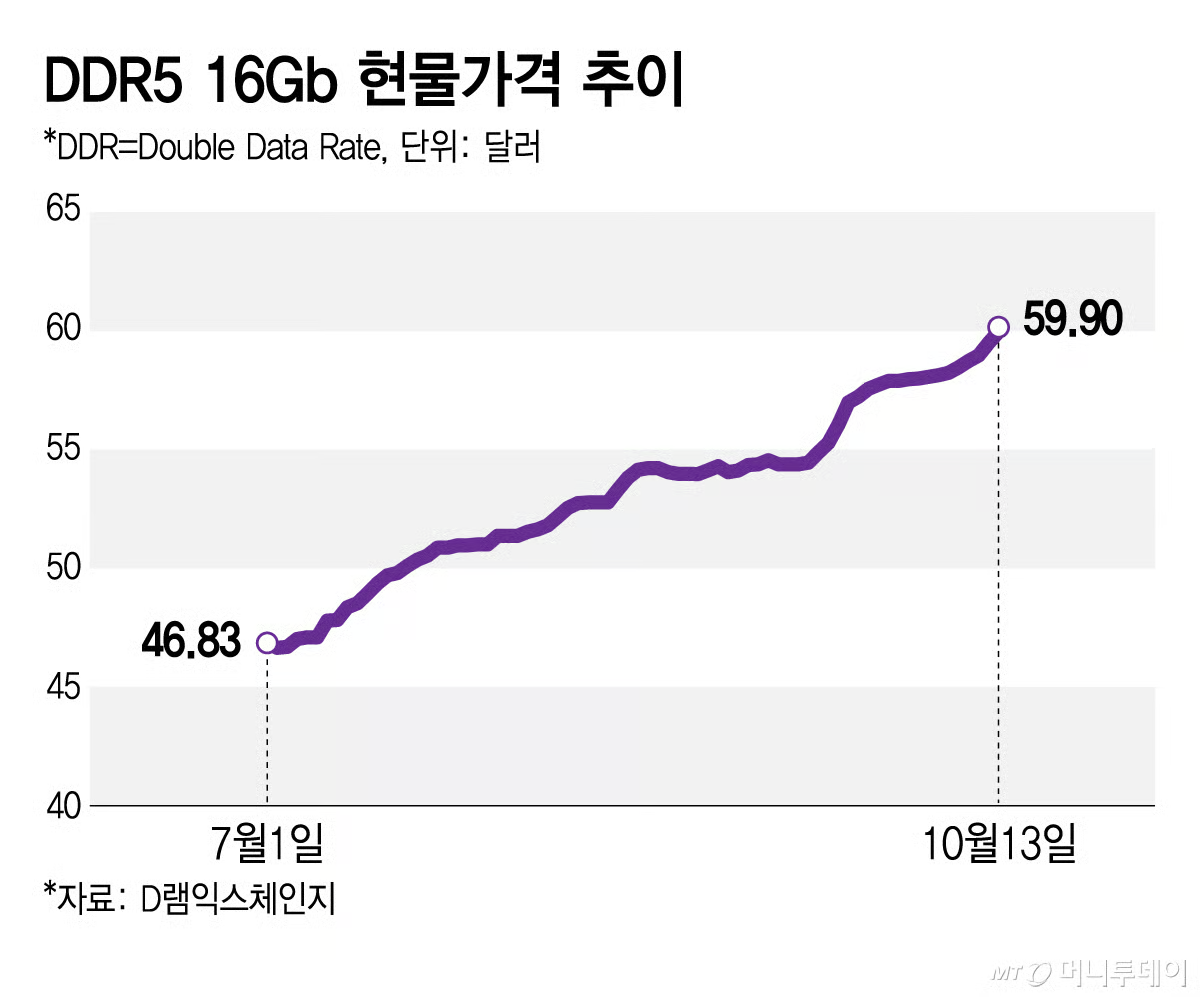
不过,涨势放缓也有现实原因:前期价格基数已经较高,终端市场购买力有所减弱,而部分长期采购协议中的价格上限正逐步生效,限制了价格进一步快速上涨。
在HBM方面,由于供应吃紧,英伟达据报正考虑将Rubin Ultra的HBM堆叠层数从12层降至8层。若其他条件不变,单颗GPU的HBM容量将减少约33%,但同样的DRAM芯片供应理论上可支持多50%的GPU出货。不过,8层HBM因基础裸片成本占比更高,2027年每Gb成本预计反而比12层高出10%至20%。