要点
- ServiceNow在第三季度财报公布后股价暴跌近18%。
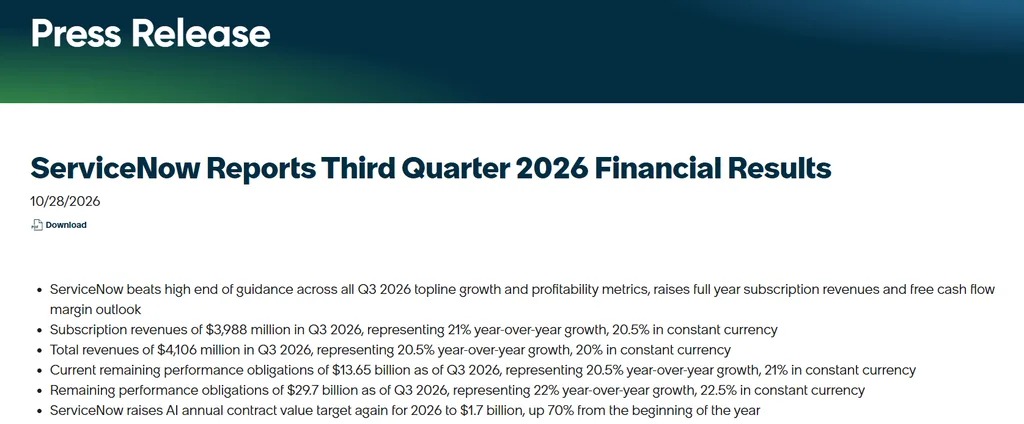
- 季度营收增长20.5%至41.06亿美元,高于华尔街预期。
- ServiceNow将2026年AI合同价值目标上调至17亿美元,但市场对未来增长放缓的担忧盖过了其AI业务的强劲势头。
由于投资者担心未来合同增长放缓,ServiceNow股价在盘后交易中跌至约122.90美元,较周三收盘价150.13美元明显下挫。
ServiceNow营收高于预期,但利润表现未达预期
ServiceNow报告称,第三季度营收为41.06亿美元,同比增长20.5%,高于华尔街预期的40.95亿美元。订阅收入增长21%至39.88亿美元,公司调整后营业利润率达到32.5%,这一表现也明显高于预期。
根据ServiceNow发布的新闻稿,尽管盈利未达预期,公司当前剩余履约义务(cRPO)——即未来12个月内预计确认的已签约收入——仍增长20.5%至136.5亿美元。
订阅增长前景疲弱拖累股价
对投资者来说,最大的担忧来自ServiceNow对第四季度cRPO增长的展望。管理层预计增速约为18.5%,低于分析师预期的19.8%。这引发了市场对未来订阅收入扩张可能放缓的担忧。
不过,ServiceNow预计第四季度订阅收入将在42.45亿美元至42.55亿美元之间,同比增长约22.5%至23%。公司还将全年订阅收入预期上调至157.8亿美元至157.9亿美元。
尽管股价遭抛售,ServiceNow仍上调AI收入目标
尽管市场反应令人失望,ServiceNow表示,其人工智能产品需求正在加速增长。公司将2026年AI年度合同价值目标上调至17亿美元,较年初目标提高70%。
ServiceNow还宣布扩大与OpenAI的合作关系,以强化其在企业AI自动化领域的布局。
与此同时,涉及Moveworks、Armis和Veza的收购也扩大了公司在AI和网络安全方面的能力,尽管这些投资也带来了一定的财务压力。
对ServiceNow股票而言,下一项重大考验将是:不断加速的AI需求能否抵消合同增长放缓,并支撑公司的估值。
Danielle Walgenbach
Danielle是一名报道加密货币和金融市场的记者,拥有四年多的报道经验,擅长将复杂的金融和经济议题拆解为清晰、扎实的新闻报道。