核心要点
- 美国监管机构优先考虑AI带来的后果,而不是技术复杂度
- 简单的银行代理也可能造成重大的金融风险敞口
- 当AI开始动用资金时,人工监督变得至关重要
一个能够解决复杂问题的人工智能系统,可能比一个只会执行简单指令的基础程序对银行更危险。关键区别在于,这套软件是否真的能动用资金。
这一判断是美国货币监理署(OCC)11月4日发布的一项新监管框架的核心。该监管机构认为,即便只是一个简单的交易处理代理,也可能比一个仅限于内部起草工作的复杂AI模型带来更大的金融风险。
这份指引并没有专门把银行代理与ChatGPT进行比较。不过,这一原则有助于解释为什么不断增长的AI支付市场会带来普通聊天对话所没有的风险。
为什么一个简单的AI代理可能更危险
设想同一家银行里运行着两个系统。
第一个系统使用先进的AI技术来总结财务报告、起草邮件并回答员工问题。它偶尔可能给出不准确的信息,但其输出仍要接受人工审查。
第二个系统执行的任务要简单得多:识别一笔已获批准的付款并发起转账。尽管所需技术更不复杂,它却直接接入了银行的交易基础设施。
如果第一个系统出错,员工可能只会收到一份误导性的摘要。如果第二个系统误解了指令,它就可能把钱转给错误的收款人。
OCC的框架强调的是潜在后果、权限和人工监督,而不是技术复杂度。随着自主支付从实验演示走向真实金融交易,这一点尤其重要。
真正的风险在于赋予AI行动权限
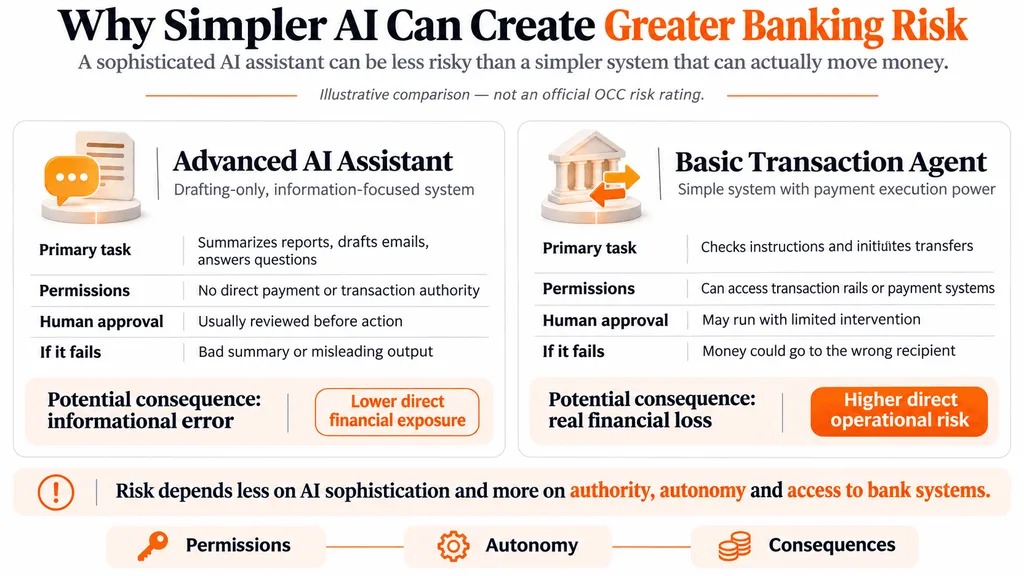
传统聊天机器人主要生成信息。代理型AI系统还可以与外部软件交互、访问敏感账户,并在有限人工介入下执行操作。
这种能力带来了额外的安全问题。被篡改的指令、错误的理解或未经授权的操作,都可能在任何人察觉之前影响客户余额。
近期OpenAI代理相关事件也表明,即便是在合法任务中,自动化系统也可能削弱安全防护。这些事件并不涉及银行交易,但它们凸显了监督拥有操作权限的代理系统所面临的更广泛挑战。
OCC列出了审查高风险系统时应考虑的若干因素,包括限制自主性、加强独立控制以及进行有意义的人类监督。
为什么监管机构并不是在呼吁禁止AI
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他追踪比特币、主要山寨币、美股、利率、大宗商品,以及推动市场变化的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。