

比特币价格正努力把8.6万美元附近的反弹转化为一次干净利落的突破,但8.7万至8.75万美元仍是关键供应区。
交易所鲸鱼比率接近0.30至0.35,而大额比特币交易仍然维持在高位,使潜在的卖压成为市场关注焦点。ETF需求在支撑比特币,但杠杆上升以及美国国债收益率居高不下,让价格迈向9万美元的道路更加艰难。
比特币价格已重新回到8.6万美元上方,但多头仍难以把这轮反弹变成突破,8.7万美元附近多次受阻,使9万美元暂时难以触及。尽管ETF需求保持正面,鲸鱼相关的交易所活动正在上升;与此同时,美国国债收益率偏高、原油价格高于100美元,以及衍生品仓位不断增加,继续压制上行动能。不过,鲸鱼活动增加究竟是在发出新的卖压信号,还是仅仅意味着市场参与度更强?最新链上数据或许能给出答案。
鲸鱼活动更活跃了——这对多头来说是个问题
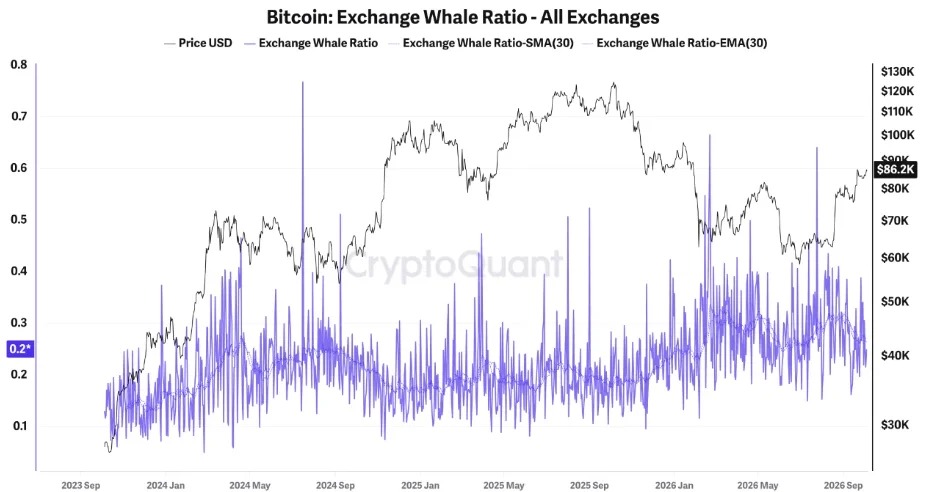
比特币的交易所鲸鱼比率已升至0.30至0.35附近,而价值超过10万美元的交易仍然维持高位。两者结合表明,当比特币接近阻力位时,大额持有者的活动更为频繁。较高的交易所鲸鱼比率并不一定意味着鲸鱼在卖出。交易所充值也可能反映托管转移、场外交易结算或抵押品转移。
但当这一指标在价格多次未能突破8.7万美元时仍维持高位,就会增加大额持有者供应正在成为反弹障碍的风险。10万美元以上交易数量居高不下,也说明大额参与者正在活跃。虽然这些交易的方向并不明确,但时点很重要:当比特币难以创出新高时,更多大额钱包活动正在发生,这让卖方风险保持在较高水平。
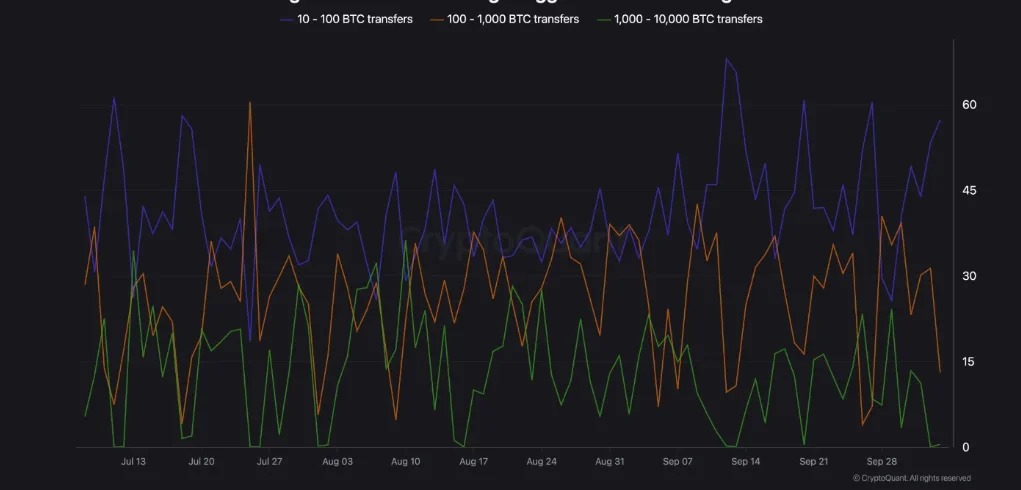
更多比特币流向交易所,而价格仍难以向上突破
与此同时,交易所流入和流出继续显示出双向的高强度流动。这意味着数据并不能证实出现了广泛的鲸鱼分发事件,但它确实表明,在价格无法突破阻力位时,仍有相当数量的比特币持续经过交易所。
对多头而言,这带来了吸收问题。如果流入的供应持续增加,而现货需求不足,价格再次在8.7万美元下方受阻的可能性就会越来越大。
ETF买盘回来了,但杠杆可能反过来压制比特币
机构需求正在为比特币提供必要的缓冲。美国现货比特币ETF在10月1日录得1.027亿美元净流入,10月2日录得1.899亿美元净流入,此前9月30日曾出现1.487亿美元净流出。10月2日的流入标志着连续第二个交易日转正。
但与此同时,衍生品仓位也在上升。随着价格升向8.65万美元,比特币未平仓合约在9月30日至10月2日期间增加了约23亿美元,或约27,000枚比特币。资金费率也同步走高,显示市场对杠杆做多的需求正在增加。这形成了一个双向格局。
ETF流入可以帮助吸收交易所供应。但如果杠杆继续累积,而现货需求没有加速,下一次受阻可能引发多头仓位平仓,并放大下行波动。
高企的美债收益率和油价也在给比特币施压
宏观背景在一个方面有所改善,但在另一个方面仍然偏紧。9月就业报告疲弱,显著降低了市场对美联储10月加息的预期,给风险资产带来了一些喘息空间。但10年期美国国债收益率仍在5.26%左右,油价也维持高位。
因此,虽然美联储前景已不那么鹰派,但比特币尚未获得足以压倒8.7万美元附近供应的那种流动性提振。
多头需要证明8.7万美元突破是真实的
比特币需要的不只是短暂站上8.7万美元。若能在更强现货需求的支撑下,持续突破8.7万至8.75万美元,将是买家终于吸收可用供应的最明确信号。市场分析师也在关注8.5万美元作为短期支撑,而8.3万美元则代表更深层的结构性水平。
链上数据并不能证明鲸鱼正在抛售。但它确实显示,市场中的大额持有者活动处于高位,更多比特币正在经过交易所,而买家多次未能压过阻力。
ETF流入正在帮助吸收这些压力,但杠杆上升也意味着,如果突破失败,市场对剧烈波动的脆弱性会更高。就目前而言,8.7万至8.75万美元是区分反弹与确认突破的分界线。在比特币以有说服力的现货需求站稳8.7万美元之前,市场天平仍更偏向卖方压力,而不是通往9万美元的明确路径。