曼谷——国际货币基金组织(IMF)上调了对今年全球经济增长的预测,称人工智能驱动的投资热潮在一定程度上抵消了能源成本飙升带来的影响。
IMF预计,全球经济在2026年将增长3.1%,高于7月预测的3%,但低于去年的3.5%。对于2027年,该组织维持3.4%的增速预测不变。
联合国机构预计,2027年通胀率为4.1%,高于其7月预测的3.9%。当时,IMF估计霍尔木兹海峡将在7月中旬重新开放,并在2027年3月前后基本恢复到战前水平。对于当前年份,IMF维持4.7%的通胀预期不变。
IMF现在估计,霍尔木兹海峡将在明年3月重新开放,并在10月恢复到战前状态。该国际机构表示,9月海湾原油出口量已回升至冲突前水平的88%,因为航运流量有所增加。
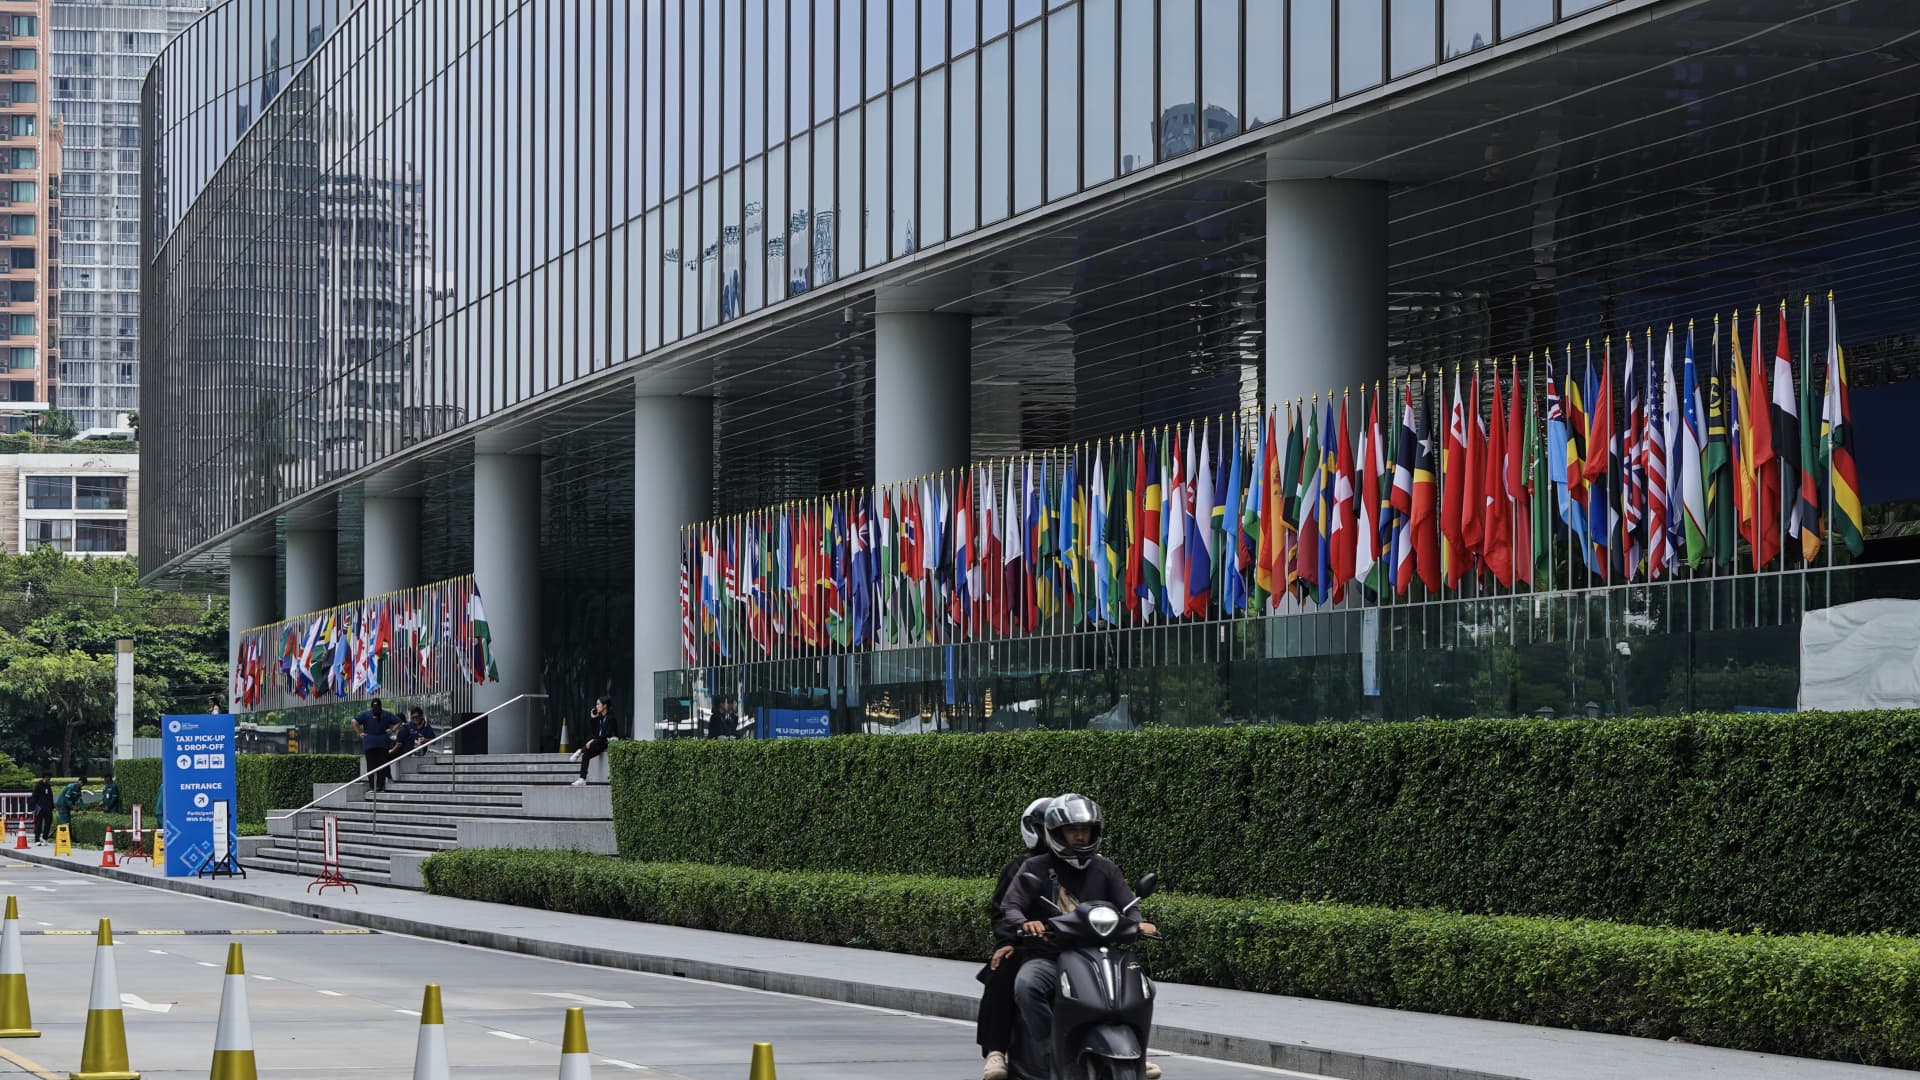
这份报告是在本周于曼谷举行的IMF和世界银行年会期间发布的。来自该基金191个成员国的财政部长和央行行长正在会议上讨论地缘政治紧张局势、不断上升的公共债务以及人工智能。
IMF表示,AI相关投资给全球经济带来了一个“需求冲击”,帮助今年上半年经济活动在中东战争和贸易紧张局势下仍好于预期。金融市场也总体保持平静,IMF称这可能部分反映了“与AI相关的亢奋情绪”。
IMF表示,目前“缓冲措施和适应能力帮助各经济体抵御了负面冲击”,并提到通过多元化燃料来源、动用战略储备等措施,遏制了中东战争引发的能源市场动荡。
但IMF称,这一缓冲在短期内“正在迅速缩小”。全球石油储备正以每天约270万桶的速度被消耗,已接近可能引发油价剧烈波动的水平,而能源约束也可能削弱AI带来的增长动能。各国政府对财政状况日益加深的担忧,也增加了逆风。
增长分化
整体增长也正变得越来越不均衡。如今有32个经济体贡献了全球95%的增长,而4月时这一数字为54个。
那些受战争引发的供应冲击影响较小、同时受益于AI驱动需求的国家,表现稳健甚至走强。IMF预计,台湾今年将增长10.7%,韩国增长3.3%;受半导体需求推动,韩国增速高于2025年的1.1%。美国预计在2026年和2027年都将增长2.3%,支撑因素包括私人消费、财政政策和科技投资。
而技术供应链之外的能源进口国则面临更高的进口账单、更弱的实际收入以及更有限的财政空间。IMF估计,受能源成本上升和消费者信心疲弱影响,欧元区今年勉强实现1.1%的增长。中东和中亚地区今年预计将萎缩0.3%,巴林、伊拉克、科威特和卡塔尔在2027年则可能先出现两位数下滑,随后再出现两位数反弹。
IMF预计,中国今年将增长4.5%,2027年增长4.0%,更高的油价和结构性逆风正在拖累经济活动。中国第二季度4.3%的增长低于预期,因消费疲软和房地产压力盖过了强劲出口。
IMF表示:“全球经济并非只是简单地放缓或加速;相反,增长正在根据各国对战争引发的供应冲击和AI相关需求强度的暴露程度,在不同国家之间重新分配。”
AI相关风险
IMF表示,尽管AI支撑了经济韧性,但这轮投资热潮也在加剧通胀压力和金融脆弱性。
报告称,这是一场“大规模、前置的需求冲击”,巨额投资正涌入半导体、数据中心和发电等领域,而广泛的生产率提升尚未显现。
IMF表示,如果市场重新评估AI相关盈利能力和生产率前景,过度投资可能回落,并引发股市大幅修正。IMF警告称,在AI生产率提升未能兑现的情景下,美国股市可能下跌20%,到2028年全球增长可能比基线预测低1.1个百分点,亚洲则低1.7个百分点。
财政约束
IMF表示,随着通胀回升、政策利率路径预期以及财政担忧推高借贷成本,发达经济体基准收益率已升至数十年来高位。为AI投资融资而举债的科技公司也在加大这一压力。
IMF预计,发达经济体公共债务到2031年将升至GDP的115%,高于2025年的108%。在新兴和发展中经济体,这一比例预计将从74%升至84%。主要经济体的初级赤字仍显著高于疫情前水平,而随着国防支出压力上升,各国政府还面临更高的实际利率和更短的债务期限。
IMF表示,重建财政空间“越来越紧迫”,并敦促各国政府将对面临更高能源和食品成本的家庭提供的支持保持“临时性、定向性和非扭曲性”。
其模型显示,2027年全球通胀超过5%的概率约为35%,高于4月时的30%。IMF表示,风险仍“偏向下行”。