

美光科技(NASDAQ: MU)股价在华尔街遭遇挫折,周二再跌3.6%,使其过去一周的跌幅扩大到约9%。最新抛售潮出现在市场对中国存储芯片行业竞争日益担忧之际。埃隆·马斯克和凯西·伍德都警告称,中国不断扩大的制造能力可能给老牌企业带来严峻挑战。
最新担忧源于消息称,中国芯片制造商长鑫存储技术(ChangXin Memory Technologies)在一种新的芯片架构上取得进展,该架构旨在提高存储密度,相关产品预计将于今年晚些时候推出。马斯克在 X 上表示,一旦中国掌握某种产品,其大规模制造能力可能超过全球其他地区总和,并以锂电池和太阳能板为例。不过,他也承认,包括高带宽存储在内的更先进技术,对中国制造商来说会更难开发。
与此同时,伍德给出了另一项谨慎理由,警告称,更多中国供应商可能会让存储行业臭名昭著的繁荣与萧条周期变得更加剧烈。ARK Invest 创始人在香港表示:“趋势是向上的,但周期非常残酷。”她补充说,来自中国的更多竞争会增加波动性。
不过,投资者 Adam Schadt 认为,美光的财务历史提供了令人信服的理由继续看多。
Schadt 写道:“该公司一贯的历史表现以及增长前景,都指向更高的股权价值。”
为支持这一判断,这位投资者审视了美光在 2022 财年至 2026 财年之间的财务结果,发现多个方面都有显著改善。在此期间,营收的复合年增长率达到 44.3%,远高于销售成本 11.1% 的年化增幅。与此同时,运营费用以 18.1% 的年增长率上升,使这家半导体巨头能够将更大比例的销售额转化为利润。
如果看 2024 财年之后的变化,这种转型尤其明显。美光在 2024 财年恢复盈利,从那时起到 2026 财年,净利润的复合年增长率达到 945.1%,显示出公司财务复苏的规模。
Schadt 还怀疑,市场可能低估了未来盈利进一步增长的潜力。他表示:“我认为,考虑到公司历史上强劲的增长和盈利指标,未来几年的一致预期盈利预测可能偏低。”
除了 AI 数据中心对存储芯片的需求之外,Schadt 还看到了智能手机、消费电子、自动驾驶汽车和人形机器人中的额外机会。这些市场可能会随着时间推移提供更多收入来源,使美光受益于当前 AI 基础设施扩张之外的技术发展。
Schadt 的估值分析也显示,该股有相当大的空间从近期跌幅中反弹。Schadt 使用贴现现金流模型得出的估值为每股 1500.36 美元,较当前水平约有 57% 的上涨空间。
这位投资者还提出了一个更乐观的情景,认为美光股价可达每股 1722.70 美元,但要达到这一水平,公司在未来几个季度必须大幅超出分析师对盈利和营收的预测。
Schadt 最终给予美光“强力买入”评级,认为其财务成就和未来机会足以支撑更高估值。虽然中国影响力不断上升仍是一个合理担忧,但他的分析表明,若投资者只关注最新警告,可能会忽略美光已经走了多远,以及它未来还能走多远。(要查看 Schadt 的历史记录,请点击此处)
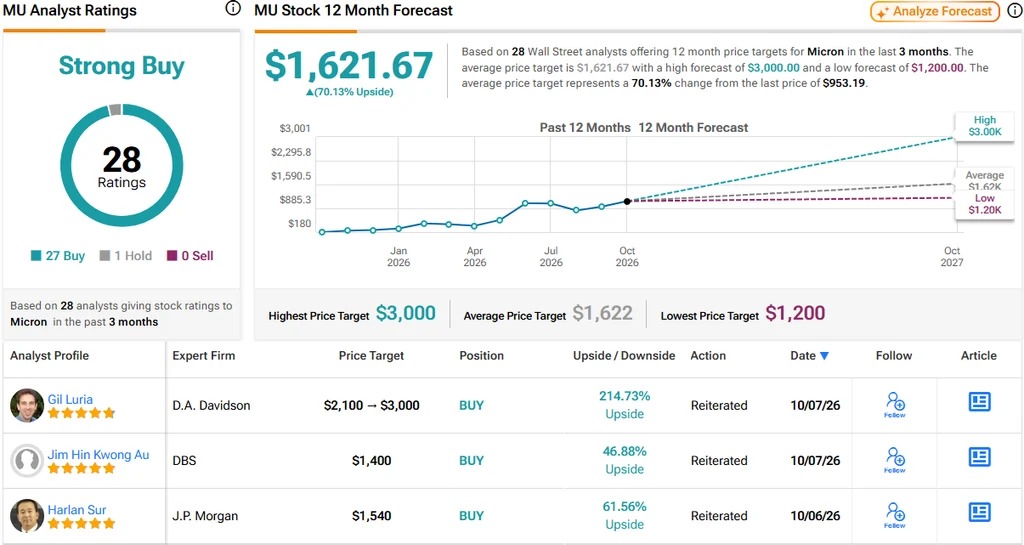
华尔街的预测也并不落后,分析师同样预计美光在未来一年将实现稳健上涨。基于 27 个买入评级和仅 1 个持有评级,该股获得“强力买入”一致评级。12 个月平均目标价为 1621.67 美元,意味着较周二收盘价约有 70% 的上涨空间。(查看 MU 股票预测)
免责声明与披露 报告问题
美光科技新闻 更多