要点
- 苹果首次收盘站上5万亿美元市值
- AI基础设施类股票因融资担忧而大跌
- 苹果相对克制的支出策略吸引投资者关注
苹果公司(NASDAQ: AAPL)于10月14日收盘市值首次超过5万亿美元,顶住了更广泛的科技股抛售。此次抛售令人工智能公司市值蒸发数十亿美元,并拖累纳斯达克综合指数下跌近2%。
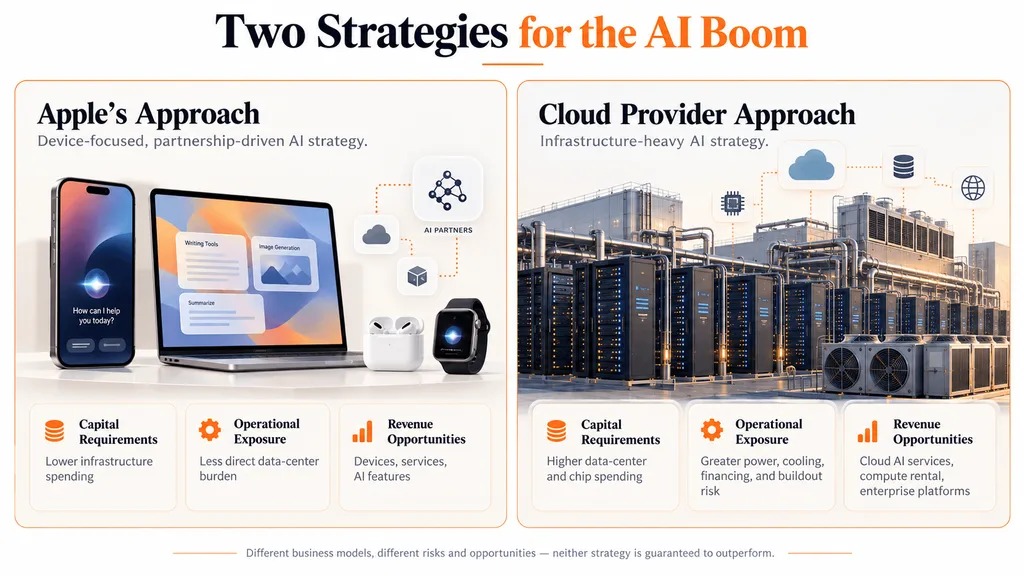
这种对比引出了一个对投资者来说不寻常的问题:苹果选择避开AI基础设施竞赛中最昂贵的部分,是否正在成为一种竞争性的财务优势?
苹果市值达到5万亿美元,纳指下跌近2%
此前,苹果股价曾在盘中突破这一关口,包括9月创纪录上涨期间,但收盘时多次未能守住这一里程碑估值。
周三收盘终于确认了这一纪录,也使苹果年初至今涨幅达到约26%,而标普500指数约为13%。
这一表现尤为引人注目,因为更广泛的科技板块走势与之明显相反。
纳斯达克综合指数下跌约1.9%,而CoreWeave、Nebius、Oracle和Dell则遭遇大幅下跌,原因是投资者重新评估了债务驱动的AI扩张是否具备盈利能力。
据路透社报道,这四家公司在周三的抛售中合计损失了约800亿美元市值。
为什么苹果较低的AI支出可能成为优势
与微软、Meta和Alphabet不同,苹果并未承诺投入同等规模的资本来建设庞大的AI数据中心网络。
苹果的做法更多依赖现有硬件、设备端处理以及合作伙伴关系,使公司能够开发AI驱动产品,而不必一定拥有底层计算基础设施的每一个环节。
随着利率上升,这种差异变得更加重要,因为大规模扩张的成本也在上升。
这种财务压力已在AI债务市场中显现出来,CoreWeave的违约保险成本超过1000个基点,Oracle的信用保护利差也升至纪录水平。
苹果面临的是另一种财务挑战。公司不是通过大量借款来建设计算设施,而是必须证明,改进后的设备和服务能够支撑消费者支出并保护利润率。
苹果即将推出的iPhone Duo是一款折叠设备,起售价为1999美元,预计将在10月23日上市前不久开始接受预订。
公司还在开发一版更新后的Siri体验,使用谷歌的AI技术,这可能在不复制最大竞争对手基础设施投入的情况下扩大其能力。
不过,少花钱并不自动意味着苹果会获得更好的长期回报。对外部AI提供商依赖更深,可能带来战略风险;而控制自有基础设施的竞争对手,随着需求增长,或许能捕获更多价值。
Nvidia和AI芯片制造商面临不同的财务考验
苹果的韧性并不一定意味着更广泛的AI投资热潮正在结束。
不过,芯片制造商面临越来越大的压力,需要证明其估值建立在未来多年异常增长的预期之上。
近期半导体板块抛售在六个交易日内抹去了约1.64万亿美元市值,显示即便底层需求依然强劲,投资者预期也可能迅速变化。
苹果的估值同样并非没有风险。智能手机升级放缓、新产品价格高昂以及AI竞争加剧,都可能挑战其盈利前景。
目前来看,5万亿美元这一里程碑凸显出两类科技公司之间的分化:一类积极投资未来算力,另一类则通过成熟的消费业务实现变现。
苹果更克制的策略最终是否更优,将取决于盈利能力、产品需求,以及消费者愿意为AI功能支付多少费用。
作者信息
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习经济学和金融学,后来转向市场报道,尤其关注比特币、股票、货币政策和投资者情绪。他的工作重点是解释每日市场波动以及背后的更广泛趋势。