要点
- ASML预计,到2028年设备需求将持续超过供应。
- EUV设备年产能可能提升至110台以上。
- 英伟达和台积电依赖先进制造产能的持续扩张。
ASML(NASDAQ: ASML)表示,尽管这家荷兰半导体巨头正准备大幅提高产量,但市场对其先进芯片制造设备的需求预计到2028年仍将超过其生产能力。
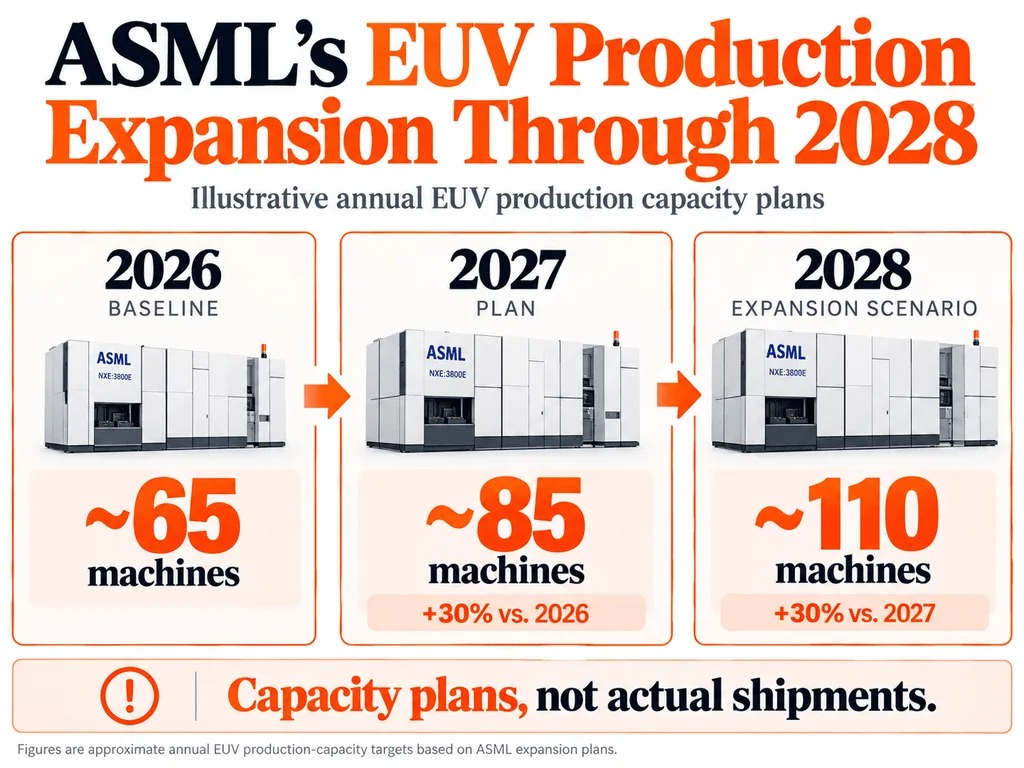
公司计划在2027年将制造产能扩大30%,并研究在2028年进一步扩产,这可能使其极紫外(EUV)光刻机的年产量提升至110台以上。
ASML计划生产逾110台EUV设备,AI需求增长快于供应
根据ASML 10月14日发布的财报公告,公司目前已不再预期现有生产计划能够满足2027年或2028年的客户需求。
首席执行官Christophe Fouquet表示,客户已经开始表达锁定2029年甚至2030年设备交付的意向,这反映出市场预期AI基础设施投资将持续进行。
ASML此前为2026年设定的年产能基线约为65台低数值孔径(low-NA)EUV设备。若2027年按计划扩产30%,这一数字将提升至约85台。
如果2028年再扩产30%,理论年产能将升至约110台。ASML目前正在评估是否能够超过这一目标。
这些数字代表的是计划中的制造产能,并非已确认交付量,也不代表保证实现的产量。
公司还计划提高已安装在客户工厂中的设备生产效率,从而在不完全依赖新增生产系统的情况下提升芯片产出。
为何英伟达和台积电依赖ASML的制造产能
ASML在半导体行业中处于极为关键的位置,因为它是目前唯一一家商业化生产用于先进芯片制造的EUV光刻系统的厂商。
这类设备使制造商能够在硅晶圆上刻写极其微小的电路图案,从而支持性能更强、能效更高的处理器生产。
台积电(TSMC)使用先进制造设备,为包括英伟达和AMD在内的客户生产芯片。
因此,即便AI加速器需求依然强劲,若ASML设备供应有限,也可能限制半导体制造商扩大产能的速度。
三星和英特尔也在投资下一代制造技术,这进一步加剧了对高端光刻系统的竞争。
不过,设备短缺并不一定会立刻转化为英伟达GPU产量下降。实际芯片产量还取决于工厂利用率、封装能力、内存供应以及设备生产效率等因素。
尽管市场担忧AI支出,ASML股价仍累计上涨近70%
预期中的设备短缺,凸显出半导体行业基本面与股市情绪之间的鲜明反差。
ASML第三季度净利润约为50亿欧元,公司同时将全年营收指引下限上调至440亿欧元。
不过,随着投资者质疑庞大的AI基础设施支出能否带来足够回报,更广泛的半导体股票近期仍面临抛售压力。
ASML有限的设备产能可能增强其定价能力,但扩产同样需要制造投资以及复杂的供应商协同。
Maya Bennett
Maya Bennett是一名财经记者,曾报道加密货币、股票及更广泛的市场趋势。她的报道重点包括比特币、主要数字资产、股票市场、货币政策,以及推动投资者情绪变化的经济发展。她擅长将快速变化的市场事件转化为清晰、简洁的报道。