要点
- PNC平均贷款同比增长14.2%。
- 尽管借贷成本高企,商业贷款仍保持韧性。
- 银行高管表示,贷款需求并不局限于AI基础设施项目。
尽管利率处于高位,且市场担心高昂的借贷成本可能削弱企业投资,美国地区性银行仍报告了出人意料的强劲贷款增长。
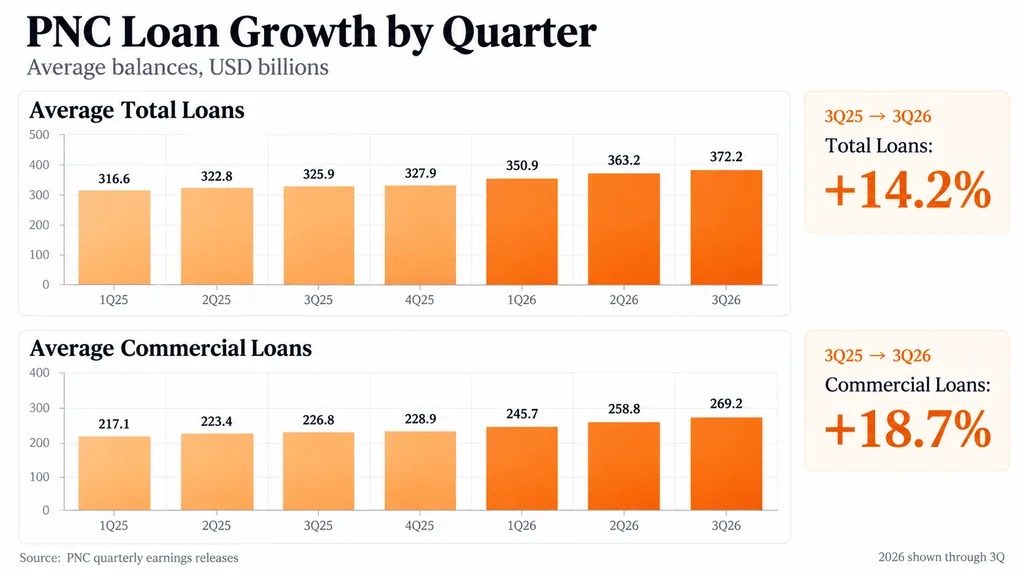
根据PNC第三季度财报,平均贷款达到3722亿美元,高于上年同期的3259亿美元。这一增长部分反映了PNC收购FirstBank的影响,同时也包括新增商业贷款。
这一结果表明,尽管通胀和美国国债收益率上升给金融市场带来压力,企业借款需求仍比部分投资者预期的更具韧性。
PNC贷款增长14.2%,商业贷款扩张
与2025年第三季度相比,PNC的平均贷款组合增加了约463亿美元。
其中,大部分增量来自商业贷款。商业贷款从2268亿美元增至2692亿美元,增幅接近19%。
其中,商业和工业贷款增长尤为强劲,原因是企业增加了借款,并动用了现有信贷额度。
不过,年度增长并非全部来自新增放贷活动。PNC对FirstBank的收购也推动了增长,因此有必要区分通过并购实现的扩张与内生增长。
PNC还报告称,季度净利润为21亿美元,高于上年同期的18.2亿美元;营收增长约11%,至65.6亿美元。
净利息收入增长15%,至42.1亿美元,受贷款增长和融资成本变化支撑。
这些数据说明,即便金融市场仍然波动,贷款组合的扩张依然能够支撑银行盈利。
摩根大通与地区性银行均报告贷款需求具韧性
这种强势并不只体现在PNC一家。
据路透社报道,美国合众银行、M&T Bank和Citizens Financial也报告了令人鼓舞的商业贷款趋势。
此前,包括摩根大通、花旗集团和富国银行在内的大型金融机构也公布了季度业绩,并同样报告贷款余额上升。
其中,花旗集团的季度表现尤为强劲,利润增长40%;相比之下,摩根大通则出现盈利不及预期。
不过,银行高管强调,贷款需求并非只集中在人工智能领域。
PNC指出,能源和交通基础设施投资带来了间接利好;美国合众银行则表示,零售、食品和保险等多个行业都存在借贷活动。
这一点之所以重要,是因为庞大的AI融资热潮已引发担忧:科技投资是否正变得过度依赖债务。
建设GPU集群和数据中心的企业尤其面临高额资本需求,但它们的借贷模式未必能代表更广泛的企业经济状况。
在高利率持续之际,美国银行能否维持增长?
强劲的贷款需求对放贷机构而言是利好,但信贷组合扩张也会带来额外风险。
更高的借贷成本最终可能压缩客户财务空间,而存款竞争也可能迫使银行支付更高成本以留住资金来源。
美国大型银行已经面临日益激烈的存款竞争,这可能限制高利率对其净息差带来的好处。
这种反差在AI债务市场中尤为明显。该领域违约保险成本上升,表明投资者对高杠杆基础设施公司的担忧正在加剧。
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他曾学习经济与金融,之后进入市场报道领域,尤其关注比特币、股票、货币政策和投资者情绪。他的报道重点是解释每日市场波动及其背后的更广泛趋势。