高盛认为,投资者对CoreWeave资金支付方式的担忧过度,而对其计算收费潜力的重视又严重不足。
据追风交易台,高盛分析师Gabriela Borges和Maura Hager周一将CoreWeave评级从“中性”上调至“买入”,目标价106美元。鉴于该股自8月11日二季度财报发布后已累计下跌43%、过去五个交易日单独下挫24%,收于61.39美元,106美元的目标价仍意味着约73%的上行空间。
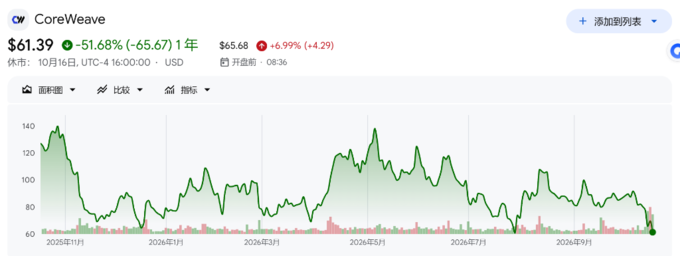
高盛在报告中直接援引“Finance 101”框架,指出CoreWeave的企业价值与其无杠杆内部收益率(uIRR)和加权平均资本成本(WACC)之间的利差高度相关,并认为市场正在低估uIRR的上修幅度,同时高估了WACC的上升空间。
此次上调对市场情绪具有直接影响。
过去一周,CoreWeave无担保债券收益率攀升至13.5%至15%,信用违约互换(CDS)触及历史高位,德意志银行估算其未来12至18个月存在约350亿美元的融资缺口,上述因素共同压制了股价。高盛的核心反驳逻辑是:无担保债券市场并不能代表CoreWeave真实的新增融资成本,因为该市场对CoreWeave的新发行已关闭数月,其主要融资工具是以GPU和客户合同为抵押的资产支持延迟提款定期贷款(DDTL)。
融资成本:高盛认为市场看错了参照系
高盛报告的核心争议点在于:市场用来衡量CoreWeave融资压力的指标,究竟是否准确。
高盛指出,CoreWeave的主要融资方式并非传统公司债,而是DDTL——这是一种以特定客户合同、GPU基础设施及相关现金流为抵押的资产支持项目融资。贷款方承保的不是CoreWeave的整体信用状况,而是具体合同的现金流质量和底层资产的抵押价值。这一结构使得融资风险从CoreWeave的公司资产负债表转移至具体合同和基础设施资产,同时降低了再融资风险。
基于此,高盛估算CoreWeave当前加权平均债务成本约为800至900个基点(以二季度利息支出年化25.6亿美元除以约300亿美元总债务计算)。对于新增融资,高盛假设投资级客户对应的DDTL定价约为SOFR+300个基点(如与Meta合同挂钩的融资),高收益客户对应约为SOFR+600个基点,混合成本区间为750至1050个基点。高盛最终选取1000个基点作为保守基准,意味着新增融资成本较当前水平仅上升100至200个基点。
高盛还援引市场数据作为佐证:DDTL 5.0和5.5均以不低于原始发行折价的价格交易,表明资产支持融资市场对CoreWeave的信心尚未崩塌。
收费能力:每兆瓦收入是整个牛市逻辑的支点
高盛牛市论点的另一半,建立在CoreWeave每兆瓦算力收入的上升预期之上。
高盛估算,CoreWeave目前的混合货币化水平约为每兆瓦年度经常性收入(ARR)1000万美元,但认为这一数字在未来24个月内存在上行偏差。
支撑依据包括:短期合同(3至6个月)的签约价格已达每兆瓦4000万美元;CoreWeave在今年7月提价25%,10月再度提价10%;二季度签署的合同贡献利润率比近期合同高出5至10个百分点。综合新一代GPU和更高利润率的软件产品,高盛认为每兆瓦1300万美元是新签长期合同的“合理起点假设”。
将1300万美元/兆瓦代入高盛的示例模型(5年期、200兆瓦合同,80%债务融资,融资成本10%,残值为零),可得出15%的无杠杆内部收益率,与11.8%的WACC之间形成约3个百分点的正利差。
然而,高盛的敏感性分析也揭示了这一逻辑的脆弱性:若以当前实际混合水平1000万美元/兆瓦计算,uIRR将跌至6.3%,在同等融资成本下利差变为负6个百分点。换言之,整个牛市逻辑的成立,依赖于CoreWeave每兆瓦收入在现有基础上提升约30%。
高盛对此的补充论据是残值。其基准情景假设GPU在五年后价值归零,并称这一假设偏保守,并援引A100合同续签至2029年、H100合同溢价续签作为参考。若考虑第六年的完整残值,uIRR将跳升至约20%至25%。
资本支出与自由现金流:2030年才能自给自足
高盛同时论证,CoreWeave资本支出最密集的阶段已经过去,新增产能占已安装基础的比例已见顶,这将限制未投产新产能对财务的拖累。
但高盛自身的模型数据揭示了这一路径的漫长与艰难:2026年和2027年自由现金流均为负282亿美元,2028年为负158亿美元;长期债务将从今年的440亿美元攀升至2028年的910亿美元;2026年预期利息覆盖率仅为0.3倍,2027年为0.7倍;净债务与股权之比预计在2027年峰值超过3000%。高盛预计资本支出将在2028年趋于平稳,自由现金流在2030年转正,届时CoreWeave实现自我造血。
高盛还提出一个反直觉论点:若融资成本对所有算力提供商普遍上升,供给增速将放缓,推迟产能过剩的到来,从而使现有产能“在近期更具价值而非更低价值”——这实际上是在将信贷收紧描述为CoreWeave的潜在利好。
目标价与估值:高于市场共识,折价于超大规模云厂商
高盛将目标价定为106美元,基于18倍Q5至Q8 EBIT估值(此前目标价139美元对应22倍),高盛表示这意味着三年后约10倍EBIT,相对于甲骨文折价约30%,相对于超大规模云厂商折价逾50%,以反映CoreWeave“较高的绝对债务水平”。
在盈利预测上,高盛明显高于市场共识:2028年收入预测高于市场均值11%,2028年EBIT高于均值24%,主要驱动因素是更高的每兆瓦ARR假设。高盛同时将2028年每股收益预测上调至3.36美元(此前预测为亏损1.15美元),但将2026年每股收益预测下调至亏损3.80美元(此前为亏损3.64美元)。
不可忽视的注脚
高盛在报告中坦承了主要风险:一旦供给追上需求,定价可能崩塌,届时第四至第六年的合同续签可能无法覆盖WACC,而CoreWeave仍被锁定在7至16年的数据中心租约中;微软(高盛估算约占12%)等超大规模云厂商可能将算力需求收回自建;此外,每兆瓦4000至5000万美元的现货定价对应同等水平的资本支出,意味着一年回收期,高盛承认这远超正常回报水平,市场可能正在质疑这一ROIC是否可持续。
值得注意的是,高盛在报告披露附录中说明,其正担任CoreWeave一项待定承销业务的主承销商或联席承销商,持有CoreWeave 1%以上股份,过去12个月已从CoreWeave获得投资银行业务报酬,并预计在未来三个月继续寻求相关业务。
此外,据此前报道,CoreWeave创始人在股价大幅下跌前已套现约33亿美元。
~~~~~~~~~~~~~~~~~~~~~~~~
以上精彩内容来自 追风交易台 。
更详细的解读,包括实时解读、一线研究等内容,请加入【 追风交易台▪年度会员 】