近期的抛售部分是由对中国竞争加剧的担忧推动的。在中国,存储芯片制造商长鑫存储(CXMT)公布了一项可能提高DRAM密度、并挑战现有厂商的技术。与此同时,投资者也在担心人工智能支出热潮是否已经跑得太快,CoreWeave就是一个典型例子,其不断上升的债务和高昂的基础设施成本引发了人们对这类投资可持续性的担忧。
“我认为我们可以预期下个月会出现突破,因为回购可能会加速,”Hunting Alphas表示。
时点尤其重要,因为美光科技在美国《CHIPS法案》资金协议下对股票回购的限制,将在12月9日之后放宽。最初设置这些限制,是为了确保联邦补贴用于支持本土芯片制造,而不是用于向投资者派发资金;目前的规则基本只允许回购用于抵消员工股票薪酬。尽管仍会保留一些限制,但即将到来的变化可能让美光把更多自由现金流用于回购股票。该公司董事会已将总回购授权从100亿美元上调至351.6亿美元,扩大的计划将于12月9日生效,这也可能为股价提供另一重催化剂。
除了12月可能出现的买盘之外,Hunting Alphas认为,美光长期前景仍有多项理由保持乐观。预计到2028年,存储供给将持续紧张,而人工智能应用需要越来越多的DRAM、NAND和高带宽产品。这种失衡可能在维持有利定价环境的同时,支撑为全球最大科技客户供货的厂商保持较高利润率。
另一个积极进展是,美光正努力争取多年期供货协议,其中部分合同期限延伸至2030年以后。Hunting Alphas认为,这些安排可能加强客户关系,并最终把公司的全球DRAM市场份额提升至20%多的高位区间。
不过,这位投资者也承认,如果半导体周期比预期更早见顶,美光的估值几乎没有给失望留下空间。华尔街目前的预测指向2028财年可能出现盈利放缓,这引发了市场对当前预期能否承受更弱行业环境的担忧。
“不过,我愿意接受这一风险,因为从业务动能和管理层展望来看,周期见顶的可见度还没有出现,”Hunting Alphas解释说。
这种信心也延伸到了该股的技术面。该投资者认为,盘整期间成交量下降,说明近期疲弱可能只是暂时停顿。Hunting Alphas认为,目前几乎没有证据表明这轮回调会演变成持久反转,不过未来几个月最终会检验这一判断。
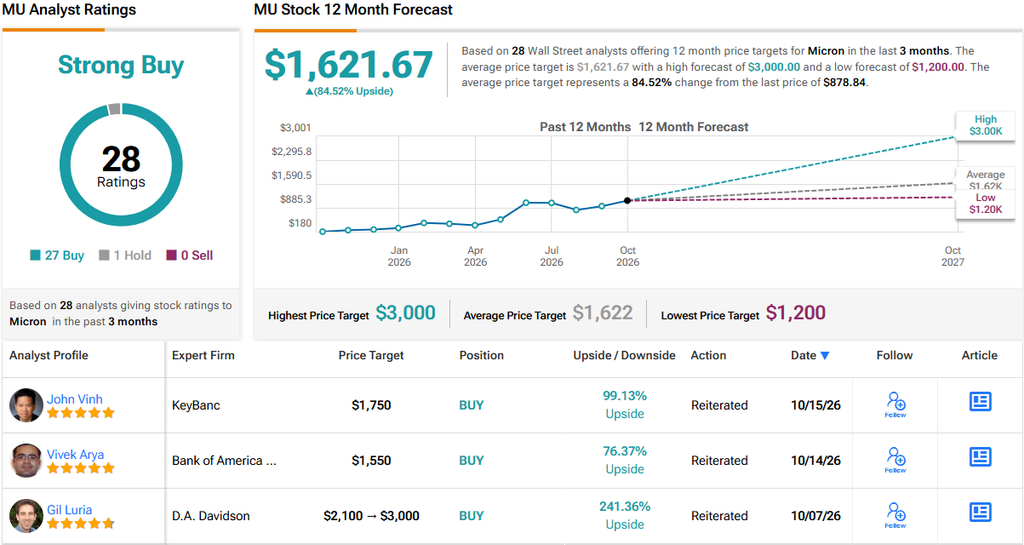
就目前而言,12月为美光投资者提供了一个值得关注的具体事件。如果回购加速,同时存储芯片定价保持有利,Hunting Alphas认为,最新一轮抛售最终可能会被证明是投资者因过度谨慎而错失的机会。因此,这位投资者给予MU股票“买入”评级。(如需查看Hunting Alphas的历史表现,请点击此处)