特斯拉将于明天,也就是10月21日,在美股收盘后公布2026年第三季度财务业绩。财报电话会议将在美国东部时间下午5:30举行。
特斯拉Q3 2026交付与能源部署
目前,销量数据已经公布。特斯拉第三季度交付48.6532万辆汽车,较2025年第三季度创下的49.7099万辆历史纪录下降2.1%,但明显高于特斯拉汇总的24位分析师一致预期46.1974万辆。
该公司本季度仅生产46.4391万辆汽车。因此,特斯拉交付量比产量多出22,141辆,这是其连续第二个季度消化库存;此前它在第一季度生产了大约5万辆多余车辆。
特斯拉仍然是一家“两款车公司”。Model 3和Model Y占据了其中48.2237万辆交付量,而“其他车型”(Cybertruck、Semi以及剩余的Model S和Model X)同比下降48%,至8,295辆。
能源存储业务是表现较弱的一环。特斯拉本季度部署了13.7 GWh,较去年同期的12.5 GWh增长9.6%,但仍远低于分析师预期的约15.9 GWh,也低于其在2025年第四季度创下的14.2 GWh纪录。
特斯拉Q3 2026营收
华尔街一致预期营收为280.6亿美元,Estimize社区略微更乐观,预计为283.6亿美元。无论哪种预测,都与特斯拉在2025年第三季度报告的281亿美元基本持平。华尔街的估计区间从251亿美元到306亿美元不等。
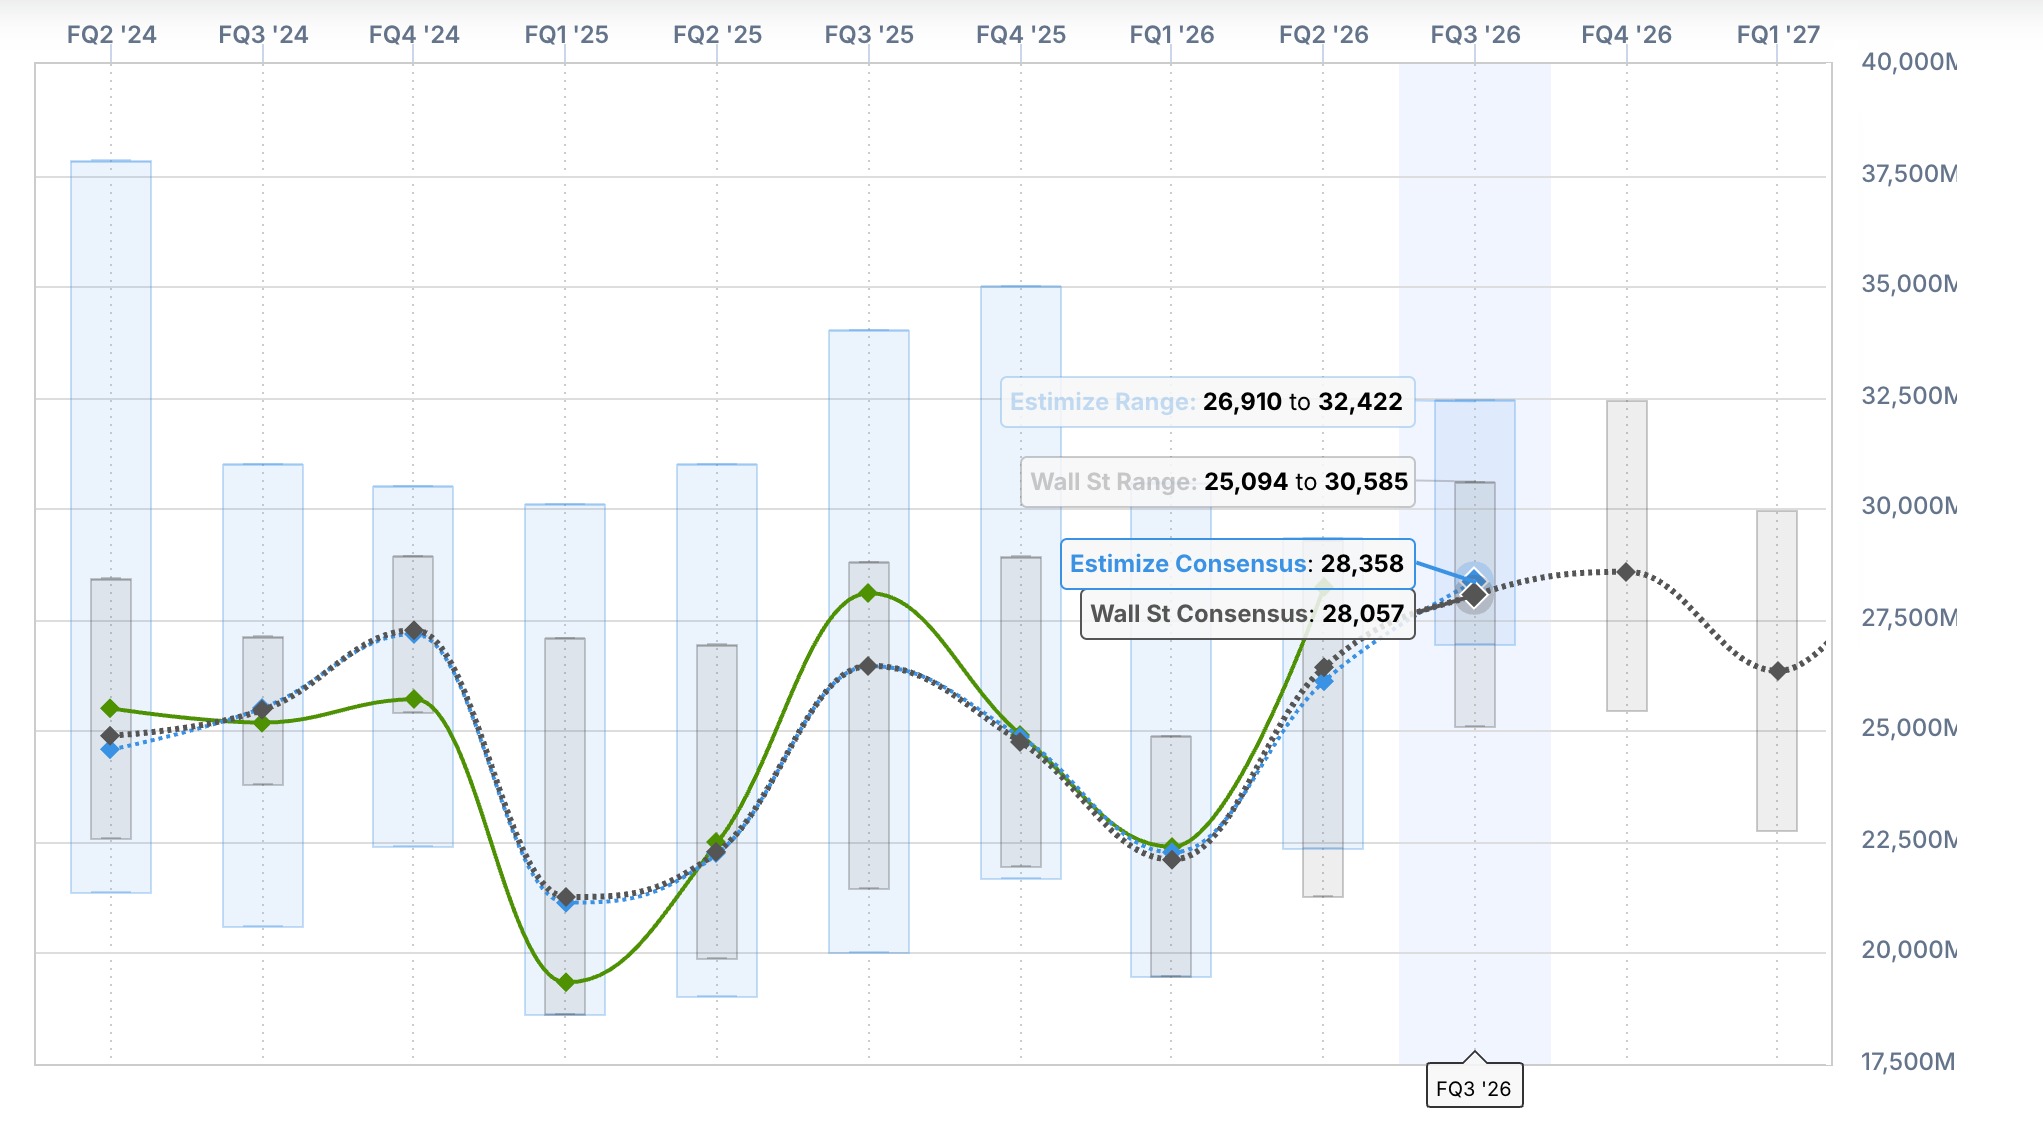
“持平”听起来没有那么糟。2025年第三季度的业绩受美国买家赶在9月30日7,500美元联邦税收抵免到期前抢购的影响而被抬高,因此在没有这项抵免的情况下仍能持平,算是不错的结果。
但从环比来看,情况就不同了。特斯拉在2026年第二季度实现营收282.4亿美元,交付48.0126万辆,储能部署13.5 GWh。第三季度交付和储能都更多,但华尔街模型却预计营收略低,Estimize也只高出约1.2亿美元,这意味着两者都在假设平均售价下降。
特斯拉Q3 2026盈利
不过,这个数字要谨慎看待。第二季度,特斯拉每股收益为0.33美元,低于0.53美元的一致预期,因为其营业利润率骤降至1.4%。营业利润同比下降57%,至3.98亿美元,而营业费用则增长47%,至43.5亿美元。
特斯拉现在已经在过去四个季度中的两个季度里未能达到华尔街的每股收益预期。其每股收益在过去七个季度中的五个季度里也同比下降。
我们首先会关注剔除监管积分后的汽车毛利率。该指标在第二季度从第一季度的19.2%降至16.3%,特斯拉将此归因于2.3亿美元的保修调整,以及第一季度曾带来帮助、但第二季度没有重现的关税缓解因素。
监管积分也无法再提供太多支撑。第二季度这部分收入仅为1.46亿美元,同比下降67%,随着汽车制造商不再面临联邦CAFE罚款,这类纯利润收入也在持续缩水。
此外还有现金流。特斯拉第二季度自由现金流消耗10.9亿美元,资本支出超过翻倍,达到58亿美元;管理层预计2026年资本开支将超过250亿美元,且支出将更多集中在下半年。若再出现一个自由现金流为负的季度,也不会令人意外。
能源业务也值得关注。储能业务第二季度的毛利率为20.4%,特斯拉表示其长期目标是中低20%的区间。由于第三季度部署量比预期少了超过2 GWh,能源业务难以弥补太多缺口。
Electrek的看法
汽车业务基本持平。特斯拉年初至今交付量增长8.8%,达到132.4681万辆,这确实较前两年的下滑有所恢复,但第三季度仍低于去年同期,而且特斯拉除了Model 3和Model Y之外,几乎卖不动其他车型。
因此,这个季度的关键在于利润率和支出。如果剔除积分后的汽车利润率能维持在16%左右,且营业费用不再以每年40%以上的速度攀升,那么第二季度的失手可能只是一次性事件。否则,特斯拉今年将在AI、Optimus、Cybercab和芯片上投入超过250亿美元,而其核心业务在营业层面几乎只能勉强打平。这是一家汽车公司,正在用不断缩水的利润池为一场代价高昂的押注提供资金。
他们完全脱离现实,指望一些可疑的新产品带来收入,同时看着自己的现金牛停止增长;如果不是马斯克过早把整家公司押在自动驾驶上,这本来是完全可以避免的。
如果你关注电动车的使用成本,家用太阳能是让“燃料”成本接近于零的一种方式。随着去年电价上涨近10%,并预计还会继续上升,安装太阳能是对冲成本上涨的最佳方式之一。而且通过租赁和PPA方案,你可以零首付开始,并立即节省开支。如果你想找到最优方案,可以看看 EnergySage。这是一项免费服务,数百家经过筛选的安装商会为你的业务竞争,因此相比自己单独寻找,你可以节省20%到30%。在你选择安装商之前,不会有销售电话。点击这里获取免费报价。
FTC:我们使用带来收入的汽车联盟链接。更多信息。