备受关注的投资者、ARK Invest创始人Cathie Wood正在对两只今年走势截然相反的股票采取动作。核技术开发商Oklo(NYSE: OKLO)获得Sam Altman支持,今年迄今已下跌62%,让投资者开始怀疑其长期潜力是否足以弥补风险。由于商业化运营仍要等上数年,随着开发成本持续上升,市场对耐心的要求也越来越高。
与此同时,Palantir(NASDAQ: PLTR)在过去两个半月里一直回报投资者,自8月初发布财报以来已上涨54%。这家软件巨头受益于对AI解决方案的强劲需求,尤其是在政府机构和大型企业中。不过,股价快速攀升也引发了担忧,市场正在权衡公司强劲增长与高估值之间的关系。
Oklo的核能愿景正面临高成本现实
Oklo最大的问题在于,其商业计划远远领先于实际收入的产生。公司希望借助Aurora反应堆,为数据中心提供可靠的核电,以满足AI基础设施不断增长的能源需求。不过,监管障碍、建设周期,以及让先进反应堆投入运营的成本,都让投资者不再愿意为其未来潜力支付高溢价。
融资担忧也加剧了抛售压力,尤其是在Oklo在商业售电开始前仍持续融资的情况下。该公司今年早些时候通过股权发行筹集了数十亿美元,并在9月推出了另一项10亿美元的股票出售计划。尽管这些交易提供了财务灵活性,但也引发了现有股东对稀释的担忧。Oklo还预计,2026年的经营现金支出将在1.2亿美元至1.5亿美元之间,这进一步加深了市场对其扩张计划可能需要多少额外资金的担心。
不过,尽管股价遭到重挫,这家核能开发商仍在朝长期目标推进。本月早些时候,Oklo宣布计划在美国能源部的一项倡议下建设Groves-2 Forge同位素设施,目标是生产用于癌症治疗的材料。其位于爱达荷州的Aurora项目也已获得初步安全批准,使公司距离商业部署又近了一步。
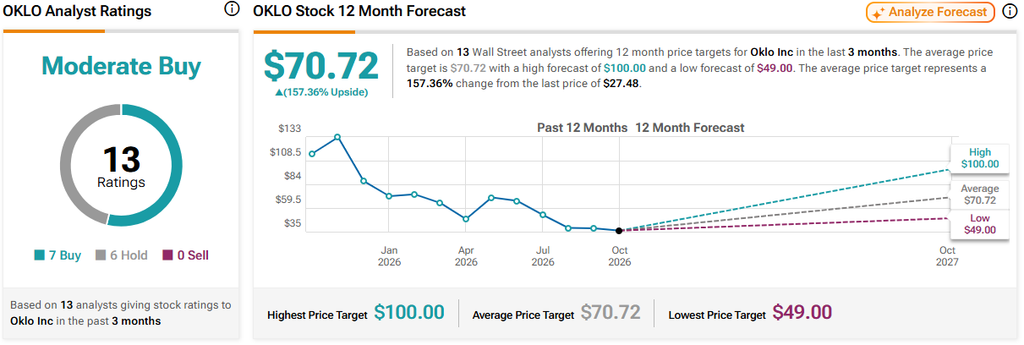
华尔街对Oklo前景仍存在分歧,7个买入和6个持有评级使其获得“适度买入”的共识评级。不过,分析师认为其有望强劲反弹;平均12个月目标价为70.72美元,较当前水平有157%的上涨空间。(见OKLO股价预测)
Palantir的AI热潮继续吸引投资者回流
Palantir的强劲走势在8月财报后开始加速,当时业绩显示客户采用其AI软件的速度有多快。公司第二季度营收同比增长93%,至19.4亿美元;调整后每股收益为0.41美元,超过分析师预期。尤其令人鼓舞的是,美国商业销售增长149%,表明企业客户采用正在成为与政府合同并行的重要增长引擎。
公司还将全年营收指引上调至81.5亿至81.6亿美元,进一步增强了投资者对其发展轨迹的信心。此后,Palantir与英伟达、Nebius以及其他科技供应商的合作,扩大了其在AI基础设施市场中的机会。最近,它与Knox Systems合作,加快联邦云授权流程,也为接触政府客户提供了另一条路径。
不过,在持续上涨之后,Palantir的估值仍然令人担忧,投资者对业绩失望的容忍空间有限。市场预期极高,要维持当前的扩张速度,对支撑这只股票的高溢价至关重要。
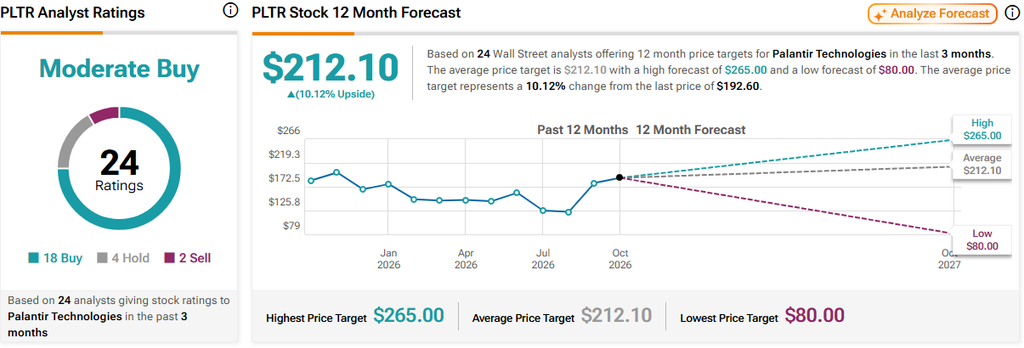
华尔街对Palantir总体仍偏多,但分析师认为进一步上涨空间有限。PLTR的共识评级为“适度买入”,其中包括18个买入、4个持有和2个卖出评级。平均12个月目标价为212.10美元,较当前水平约有10%的上涨空间。(见PLTR股价预测)
免责声明与披露
报告问题
Palantir新闻 更多