

SpaceX股价在10月21日升至163美元附近,此前埃隆·马斯克旗下公司公布创纪录的季度业绩,摩根大通也将这家航空航天和人工智能巨头的目标价上调了一倍多。
SPCX在周三交易时段报约162至163美元,较周二收盘价147.79美元高出约10%。尽管一些早盘市场评论称涨幅超过15%,但确认后的股价升至163美元,意味着涨幅约为10.3%。
摩根大通分析师Doug Anmuth将SpaceX的12个月目标价从240美元上调至500美元,并维持增持评级,原因是财报显示公司AI基础设施业务快速增长。
摩根大通在业绩超预期后将SpaceX目标价上调至500美元
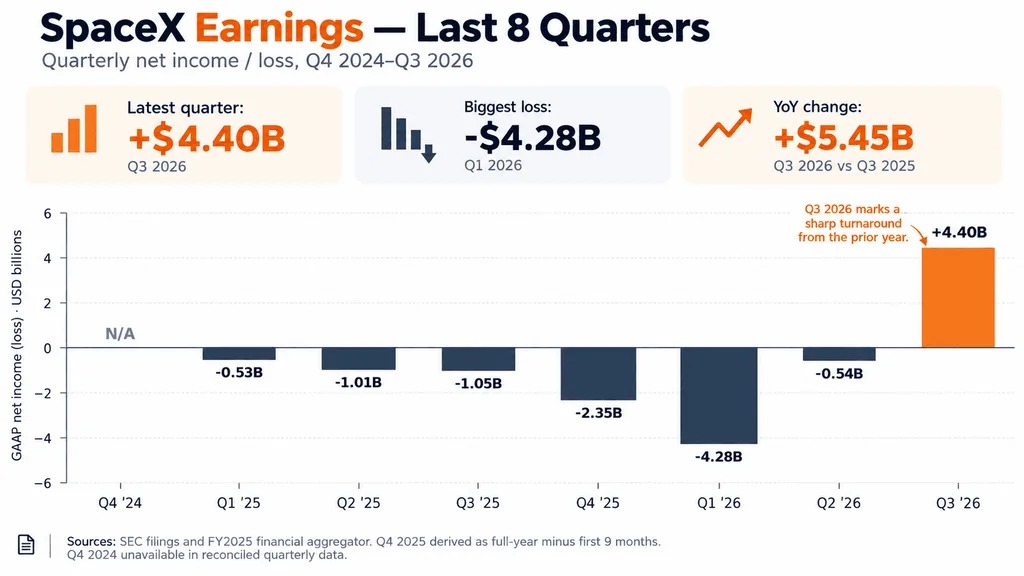
摩根大通此次上调评级,紧随SpaceX公布的第三季度业绩之后。财报显示,公司营收同比增长161%,至146亿美元。
净利润达到44亿美元,扭转了去年同期11亿美元的亏损。调整后EBITDA增长306%,至88亿美元。
Anmuth目前预计SpaceX在2027年的营收约为2540亿美元,这一预测建立在人工智能计算能力大幅扩张的基础上。
该行估计,到2027年底,SpaceX的年化营收可能接近4000亿美元,但仍低于管理层更激进的5000亿至1万亿美元区间。
SpaceX AI营收飙升830%,算力持续扩张
SpaceX的Super Intelligence部门第三季度营收约为75.6亿美元,同比增长约830%。
该业务如今带来的营收已超过Starlink,标志着这家公司从火箭和卫星通信相关业务向人工智能业务发生了显著转变。
这一变化也印证了此前摩根士丹利的观点,即投资者低估了SpaceX不断扩大的人工智能业务。
截至9月底,公司的算力达到约1.7吉瓦。摩根大通预计,到年底这一数字将达到2至3吉瓦,并在2027年进一步大幅扩张。
不过,这种增长需要巨额投资。
SpaceX第三季度资本支出约为196亿美元,而管理层预计第四季度还将支出350亿至400亿美元。
这也引发了此前Coinpaper关于AI融资报道中提到的问题,包括借贷成本,以及在未来收入尚未实现之前扩张基础设施的风险。
SpaceX股价能否达到摩根大通500美元的目标?
从163美元涨到500美元,意味着约207%的上行空间,不过摩根大通的预测并不等于必然实现。
该行的估算要求公司成功建设更多算力基础设施、维持客户需求,并且能够在不过度增加财务风险的情况下为扩张融资。
公司还面临潜在特斯拉合并的不确定性。马斯克证实,两家公司已成立独立委员会,研究合并可能性,但目前尚未达成协议。
此前的合并讨论曾凸显潜在协同效应,同时也带来了监管和公司治理方面的复杂问题。