

要点
- 到2030年,AI数据中心可能需要5.2万亿美元投资
- 借贷成本上升,正加大基础设施运营商面临的压力
- 投资者越来越要求看到利润,而不是雄心勃勃的预测
在美国某个地方,一家公司正在建设一座装满数千枚英伟达芯片的数据中心。建设需要数十亿美元,电力接入可能要等上数年,而这些计算机甚至可能在业主还清贷款之前就已经过时。
多年来,投资者愿意接受这些风险,因为人工智能承诺带来非同寻常的增长。如今,贷款方开始提出一个更棘手的问题:如此巨额的支出,何时才能转化为现金?
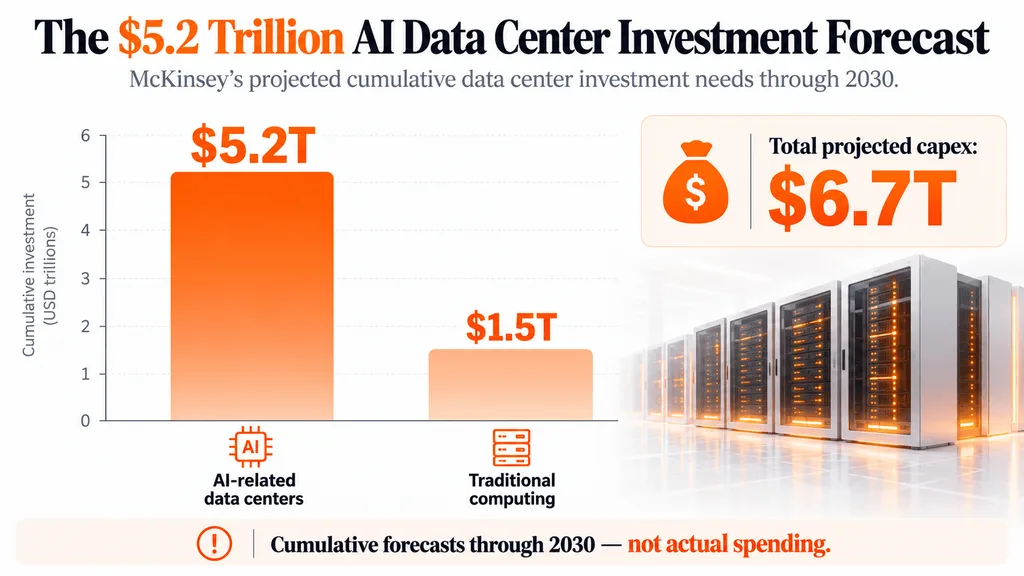
根据麦肯锡的数据,到2030年,满足全球预期中的AI算力需求,可能需要5.2万亿美元的数据中心投资。需要指出的是,这是一项关于所需支出的预测,并不是已经承诺投入或已经赚到的钱。
建设AI数据中心为何如此昂贵
一座现代AI设施所需的,远不只是昂贵的处理器。企业还必须获取土地、确保电力供应、安装冷却系统,并建设能够连接数千块GPU的网络。
问题在于时间。大多数支出发生在客户开始产生可观收入之前,这会形成融资缺口;而一旦建设进度落后,这种缺口就会变得尤其危险。
微软、亚马逊和谷歌可以利用成熟业务产生的现金,为大规模投资提供资金。规模较小的基础设施运营商则往往需要以设备和长期客户合同为抵押进行借款。
随着外部融资的使用越来越普遍,提供AI服务的公司可能并不拥有这些服务器,也不承担全部建设债务。
摩根大通估计,更广泛基础设施扩张中约有2万亿美元,最终可能通过投资级信贷市场融资。
CoreWeave说明了为何有收入还不够
CoreWeave展示了其中的经济账会多快变得复杂。
这家获得英伟达支持的云服务提供商在第二季度报告称,签约收入积压约为1040亿美元,但同时录得6.4亿美元净利息支出和6.26亿美元净亏损。
增长与融资成本之间的差距之所以重要,是因为未来合同并不会自动带来足够的现金,去覆盖今天的贷款偿付。
投资者对这些风险已经变得越来越敏感。10月,CoreWeave的信用保护成本飙升,因为市场要求为潜在偿付问题获得更高补偿。
还有另一个复杂因素:GPU并不是永久性资产。新一代芯片可能让旧系统竞争力下降,在原始借款仍未偿清的情况下,设备转售价值也会随之缩水。
如果一家运营商倒下,有担保债权人或许可以对设备主张权利,但能否收回最初投资并无保证。
如果AI支出不再带来回报,会发生什么
核心问题在于,企业能否在基础设施过时之前,或者在融资成本压垮现金流之前,从AI服务中赚到足够多的钱。
一些项目可能会取得惊人的成功,尤其是在长期合同能够确保高利用率的情况下。另一些项目则可能陷入困境,如果需求不及预期,或者昂贵设施长期得不到充分使用。
投资者可以通过考察自由现金流、产能利用率和投入资本回报率,而不只是收入预测,来判断其中差异。
这种压力也不只局限于科技公司。养老金、保险公司和债券投资者正越来越多地向基础设施行业提供资本,这意味着即便从不买入AI股票的人,也会面临相关金融敞口。
这也解释了为何散户热情与更为谨慎的机构信贷市场之间的分歧正在扩大。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品,以及推动市场波动的各类数据。多年来,他撰写了数百篇市场动态和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。