

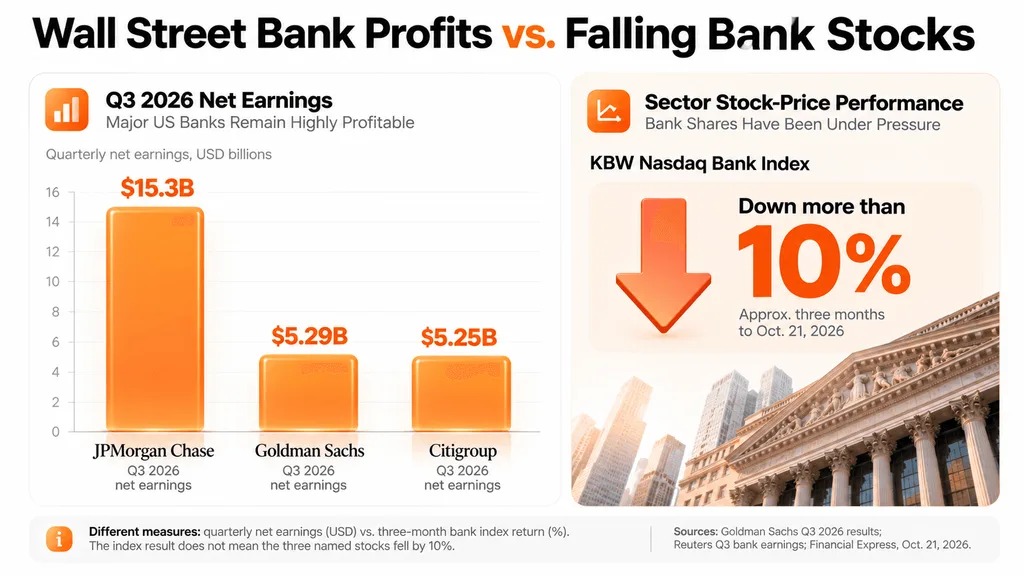
尽管又一个财报季实现盈利,美国银行股仍在下跌,这暴露出华尔街金融业绩与投资者对该板块信心之间日益扩大的脱节。
根据10月21日的市场报道,KBW纳斯达克银行指数在过去三个月下跌逾10%,道琼斯美国银行指数跌逾7%。一些个别银行股的跌幅更大。
然而,大型贷款机构仍在持续创造数十亿美元利润,支撑因素包括稳健的消费者支出、贷款需求以及股票交易业务。问题在于,美国国债收益率上升正让投资者越来越担心接下来会发生什么。
摩根大通和高盛录得数十亿美元利润
其股票交易收入大增72%,至64.4亿美元,显示即便整体金融环境恶化,市场波动仍可能令投资银行受益。
与此同时,美国银行则遭遇了更直接的业绩失望因素,其中包括12亿美元的监管相关费用,以及表现较弱的债券交易业务。
美债收益率上升为何打击银行股
最大的担忧来自债券市场。基准10年期美国国债收益率近期升至约5.35%,为2002年以来最高水平。
银行持有大量政府债券和其他固定收益证券。当收益率上升时,现有债券的市场价值会下跌,从而可能形成未实现亏损。
因此,近期美国国债收益率的上升给资产负债表带来压力,不过这些亏损是否会立即影响已报告盈利,还取决于会计处理方式。
更高的利率也可能通过提高贷款回报而让银行受益。不过,这些好处取决于银行需要多快提高向储户及其他资金提供方支付的成本。
如果资金成本上升速度快于放贷收入增长,争夺客户存款的竞争可能会压缩利润率。
华尔街担心银行业放缓持续更久
摩根大通的固定收益交易收入下降4%,投资银行业务费用较前一季度下降8%。在华尔街主要贷款机构中,随着收益率上升抑制融资活动,债券交易收入普遍走弱。
这与更早之前的情况形成反转;当时,强劲的投行业务活动曾帮助支撑金融板块利润。
不过,贷款需求并未崩塌。PNC近期报告称贷款增长14.2%,这凸显出地区性商业银行与华尔街交易业务之间的差异。
Ethan Mercer
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习过经济学和金融学,之后进入市场报道领域,尤其关注比特币、股票、货币政策和投资者情绪。他的工作重点是解释每日市场波动及其背后的更广泛趋势。