

要点
- Miro 的收购估值远低于其峰值
- 这家软件公司仍在产生可观的经常性收入
- Bending Spoons 认为被低估的科技公司存在机会
2022 年 1 月,Miro 还是硅谷最有价值的初创公司之一。这家在线白板公司刚刚融资 4 亿美元,吸引了数百万远程办公人员,并达到了惊人的 175 亿美元估值。
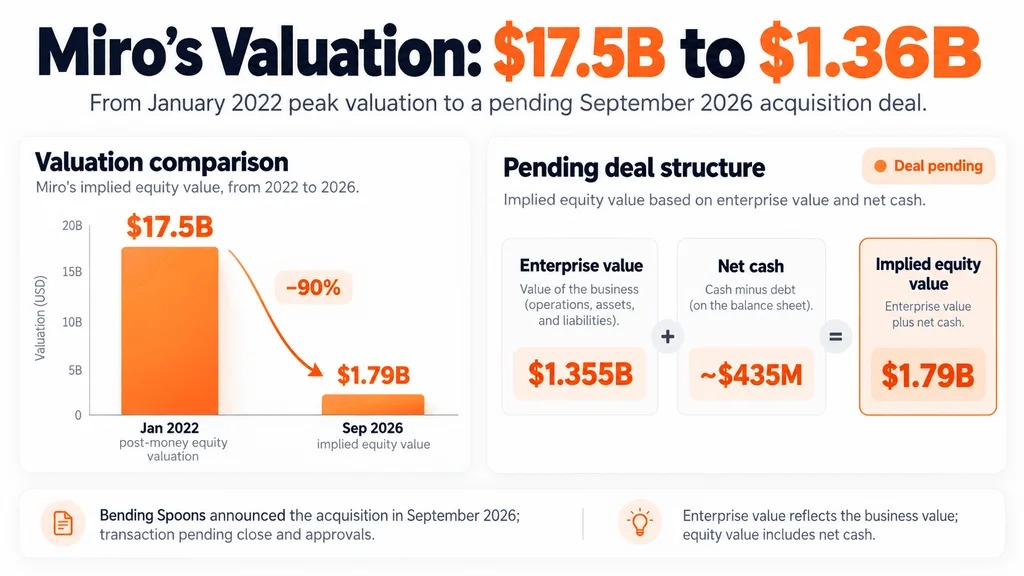
四年后,意大利软件集团 Bending Spoons 同意以仅 13.55 亿美元的企业价值收购这家公司,较此前那一轮融资时的估值低约 92%。
更令人意外的是,Miro 并没有破产。该公司目前拥有约 1 亿用户、近 400 万付费客户,年经常性收入约为 6 亿美元。
根据 Bending Spoons 向美国证券交易委员会提交的文件,这项于 9 月 10 日达成的协议在计入 Miro 的净现金后,对应的股权价值约为 17.9 亿美元。该交易预计将在获得批准后于第四季度完成。
Miro 如何成长为一家估值 175 亿美元的初创公司
Miro 于 2011 年以 RealtimeBoard 的名字起步,由企业家 Andrey Khusid 创建,旨在帮助团队在线协作。
当新冠疫情推动数百万员工转向远程办公时,需求迅速爆发。
Miro 在 2022 年 1 月的融资公告显示,其用户数在不到两年内从 500 万增至 3000 万。付费客户增长了 550%,吸引了 Salesforce Ventures、Accel 和 Atlassian 等投资者。
这轮 4 亿美元融资将 Miro 的估值推高至 175 亿美元,反映出市场当时对远程协作将成为一个巨大独立软件市场的预期。
随着风投支持的公司面临更严苛的财务要求,这一区分变得越来越重要。Character.AI 的崩溃展示了更为严重的结果,不过 Miro 的盈利运营历史使其处境本质上不同。
一家年经常性收入 6 亿美元的软件公司为何卖得这么便宜?
即便在疫情带来的繁荣结束后,Miro 仍持续吸引客户。
如今,Miro 约 90% 的 6 亿美元年经常性收入来自企业和商务客户。超过 750 家客户每家每年的贡献至少达到 10 万美元。
但随着利率上升、企业更严格审视订阅支出以及竞争加剧,2021 至 2022 年间那些异常高企的软件估值变得越来越难以证明合理。
Miro 所处的竞争环境中有微软、Canva 和 Figma 等成熟产品,而人工智能协作工具的出现又增加了更多不确定性。
其约定的企业价值相当于年经常性收入的约 2.3 倍,远低于投资者过去为高增长软件公司支付的倍数。
这种变化与初创投资领域的更广泛转向相似。虽然 Mistral 等公司仍能吸引高估值,但投资者正越来越区分快速增长与可持续的未来利润。
Bending Spoons 为什么要收购 Miro
Bending Spoons 专注于收购成熟的软件业务,并改变其运营方式。
其投资组合包括 Evernote、WeTransfer、Vimeo 和 Airtable。该公司最近又获得了来自伯克希尔哈撒韦的 3.3 亿美元投资,增强了其资金实力。
这家买方的更广泛策略,是收购拥有大量现有用户基础的产品,而不是从零开始打造每一项业务。其自身在公开市场上的扩张,也提升了它在科技投资者中的知名度。
Adrian Cole
Adrian Cole 从事金融市场报道已超过 6 年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品,以及推动市场波动的数据点。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。