据彭博报道,SpaceX 正在与包括 Crown Castle 在内的大型铁塔运营商进行讨论,以确保补充其 Starlink 卫星网络所需的基础设施。潜在协议可能涉及数十亿美元的租赁承诺,这让市场担心,美国三大无线运营商可能会面临另一家全国性竞争对手。
这一消息距离 SpaceX 宣布同意从 Grain Management 收购全国性的 800 MHz 无线频谱仅过去两周。该交易估值约为 80 亿美元,但仍需监管批准。若交易完成,SpaceX 将获得可用于在建筑物内及更大地理范围内提供移动覆盖的频段。
频谱收购与据报的铁塔谈判结合在一起,表明 SpaceX 正在从卫星连接业务向无线网络扩张,试图打造一个结合卫星和传统基站的网络。尽管建设这样的网络可能需要数年时间并耗资数十亿美元,投资者已经开始思考,若再出现一家全国性竞争对手,现有运营商将面临什么影响。
T-Mobile 面临来自自身卫星合作伙伴的竞争
T-Mobile 发现自己处在一个尤其复杂的位置,因为它此前已与 SpaceX 合作,将卫星连接直接带到智能手机上。最初,这段合作关系旨在改善偏远地区的覆盖,让客户在传统蜂窝网络无法到达的地方也能保持连接。
不过,SpaceX 计划建立自己的无线网络,最终可能把这段合作变成竞争问题。T-Mobile 已经从其卫星服务宣传中移除了 Starlink 品牌,而美国三大运营商最近也联手通过另一种安排来扩大卫星连接服务。
竞争威胁已促使分析师重新评估预期。瑞银证券(Scotiabank)最近将 T-Mobile 的目标价从 217 美元下调至 212 美元,但维持“跑赢大盘”评级。该调整反映出市场担忧,随着 SpaceX 的技术和覆盖范围提升,它最终可能与无线客户展开竞争。
对 T-Mobile 来说,挑战在于在准备迎接潜在竞争对手的同时,继续保持客户增长和网络优势,而这位潜在对手已经拥有相当规模的卫星基础设施以及额外的无线频谱使用权。
华尔街尚未放弃 AT&T
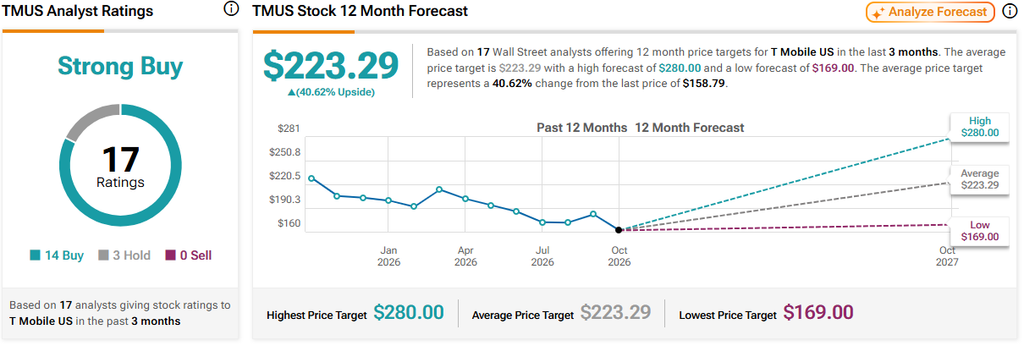
不过,华尔街目前还没有完全看空 AT&T。该股维持“适度买入”的一致评级,10 个买入、6 个持有和 1 个卖出评级相互对冲。分析师预计,未来 12 个月该股平均目标价为 28.16 美元,较周四收盘价隐含约 24% 的上涨空间。(见 TMUS 股票预测)
Verizon 迎来财报,竞争升温
即将公布的业绩将进一步说明 Verizon 在提升无线和宽带收入的同时,能否留住客户。投资者尤其会关注新增用户数、客户流失率,以及在竞争加剧的情况下公司能否维持盈利能力。
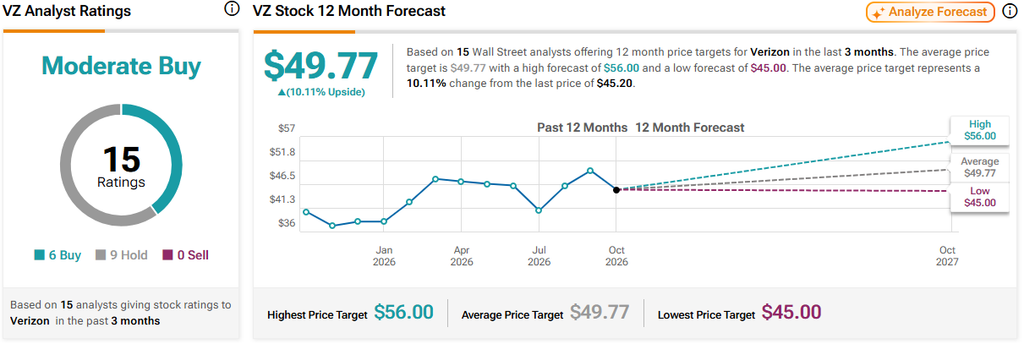
华尔街对 Verizon 的看法仍然分歧较大。该股目前维持“适度买入”的一致评级,基于 6 个买入和 9 个持有评级。分析师平均目标价为 49.77 美元,意味着未来一年约有 10% 的上涨空间。(见 VZ 股票预测)
AT&T 财报超预期,但未能安抚投资者
AT&T 已经公布了第三季度业绩,但这些数据几乎没有缓解市场对无线行业的担忧。尽管公司营收超出华尔街预期,并上调了全年调整后盈利指引,但其股价在周三公告后下跌 6.5%。
这家电信巨头公布季度营收约为 323 亿美元,主要受无线和光纤业务持续增长推动。AT&T 新增了 37.9 万名后付费手机用户和 44.2 万名光纤用户,自由现金流达到 50 亿美元。公司预计 2026 年调整后每股收益约为 2.40 美元,自由现金流将超过 180 亿美元。
AT&T 继续扩张其光纤网络,目标是在 2030 年底前覆盖超过 6000 万个地点。若能同时向客户提供互联网和无线服务,这一策略或许有助于巩固客户关系,但公司仍需证明这些投资能在竞争加剧之际带来有吸引力的回报。
华尔街认为 AT&T 的上涨空间比 Verizon 更大。该股同样维持“适度买入”的一致评级,基于 10 个买入、6 个持有和 1 个卖出评级。分析师平均目标价为 28.16 美元,意味着未来 12 个月约有 24% 的上涨空间。(见 T 股票预测)
免责声明与披露 举报问题
Verizon 新闻 更多