

规模是相对的。与郊区住宅的宽敞空间相比,曼哈顿标准公寓看起来几乎会让人感到局促。市场中也存在类似的动态。
超大市值公司通常被定义为市值超过2,000亿美元的企业。当然,最大的那些公司又比这个量级高出一个数量级。比如,Meta本周公布了亮眼财报,目前市值为1.65万亿美元。
但市场对其AI建设支出的担忧,在短短四个交易日内抹去了其1,350亿美元市值。换句话说,这大致相当于整个Uber的市值。市值是理解这些公司规模的一种方式,另一种方式则是审视其业务体量以及它们所拥有的机会。
以Muse为例。
Meta的个人AI代理被设计成比传统对话式聊天机器人更主动的数字助手。Muse可以打开浏览器、填写表格、发送电子邮件、安排预约、预订旅行,甚至(潜在地)完成购物。
要理解这对公司意味着多大的经济机会,可以想想这样的产品可能值多少钱。每名用户每月5美元?(这里不一定是指订阅费,而是可货币化的经济价值。)对于如此强大的工具来说,这个数字似乎有点低。每月10美元?这相当现实。再考虑Meta生态系统在Facebook、Instagram、WhatsApp和Messenger上的日活用户规模。这个数字确实称得上“超大”:36亿,据称每个人只计算一次。如果我们假设这些人都拥有并使用手机——全球有58.6亿独立个体符合这一条件——那就意味着Meta每天至少与其中61.4%的人发生一次互动。
如果Muse每年价值120美元,且只触达Meta日活用户中的1%,那就是每年43亿美元收入。如果它的价值只有这个数字的一半,但触达20%的日活用户,那就是每年432亿美元收入。第一个数字作为粗略估算看起来低得离谱,但不到一周内1,350亿美元的估值损失,只需200亿美元收入就能抵消(该公司当前市销率略低于7倍)。如果Muse能创造300亿美元收入,它本身就会是一家超大市值公司。
那么,如果一切都如此美好,这家公司为什么会遭到抛售?原因包括:新墨西哥州一宗高达250亿美元的重大诉讼;公司与其创始人达成的一项协议可能带来的公关麻烦——该协议旨在解决与加州可能征收亿万富翁税相关的潜在税务责任,同时保留其投票权;当然,还有市场对其为AI进行巨额且仍在扩大的投资所需融资的担忧,包括资产负债表内和表外债务,以及更广泛的AI紧张情绪。不过,按本财年盈利计算20倍市盈率、按2027财年预估盈利计算不到17倍市盈率来看,这家公司现在的定价已经计入了相当多这类因素。这些麻烦构成逆风,但其底层逻辑仍提供支撑。
这笔交易
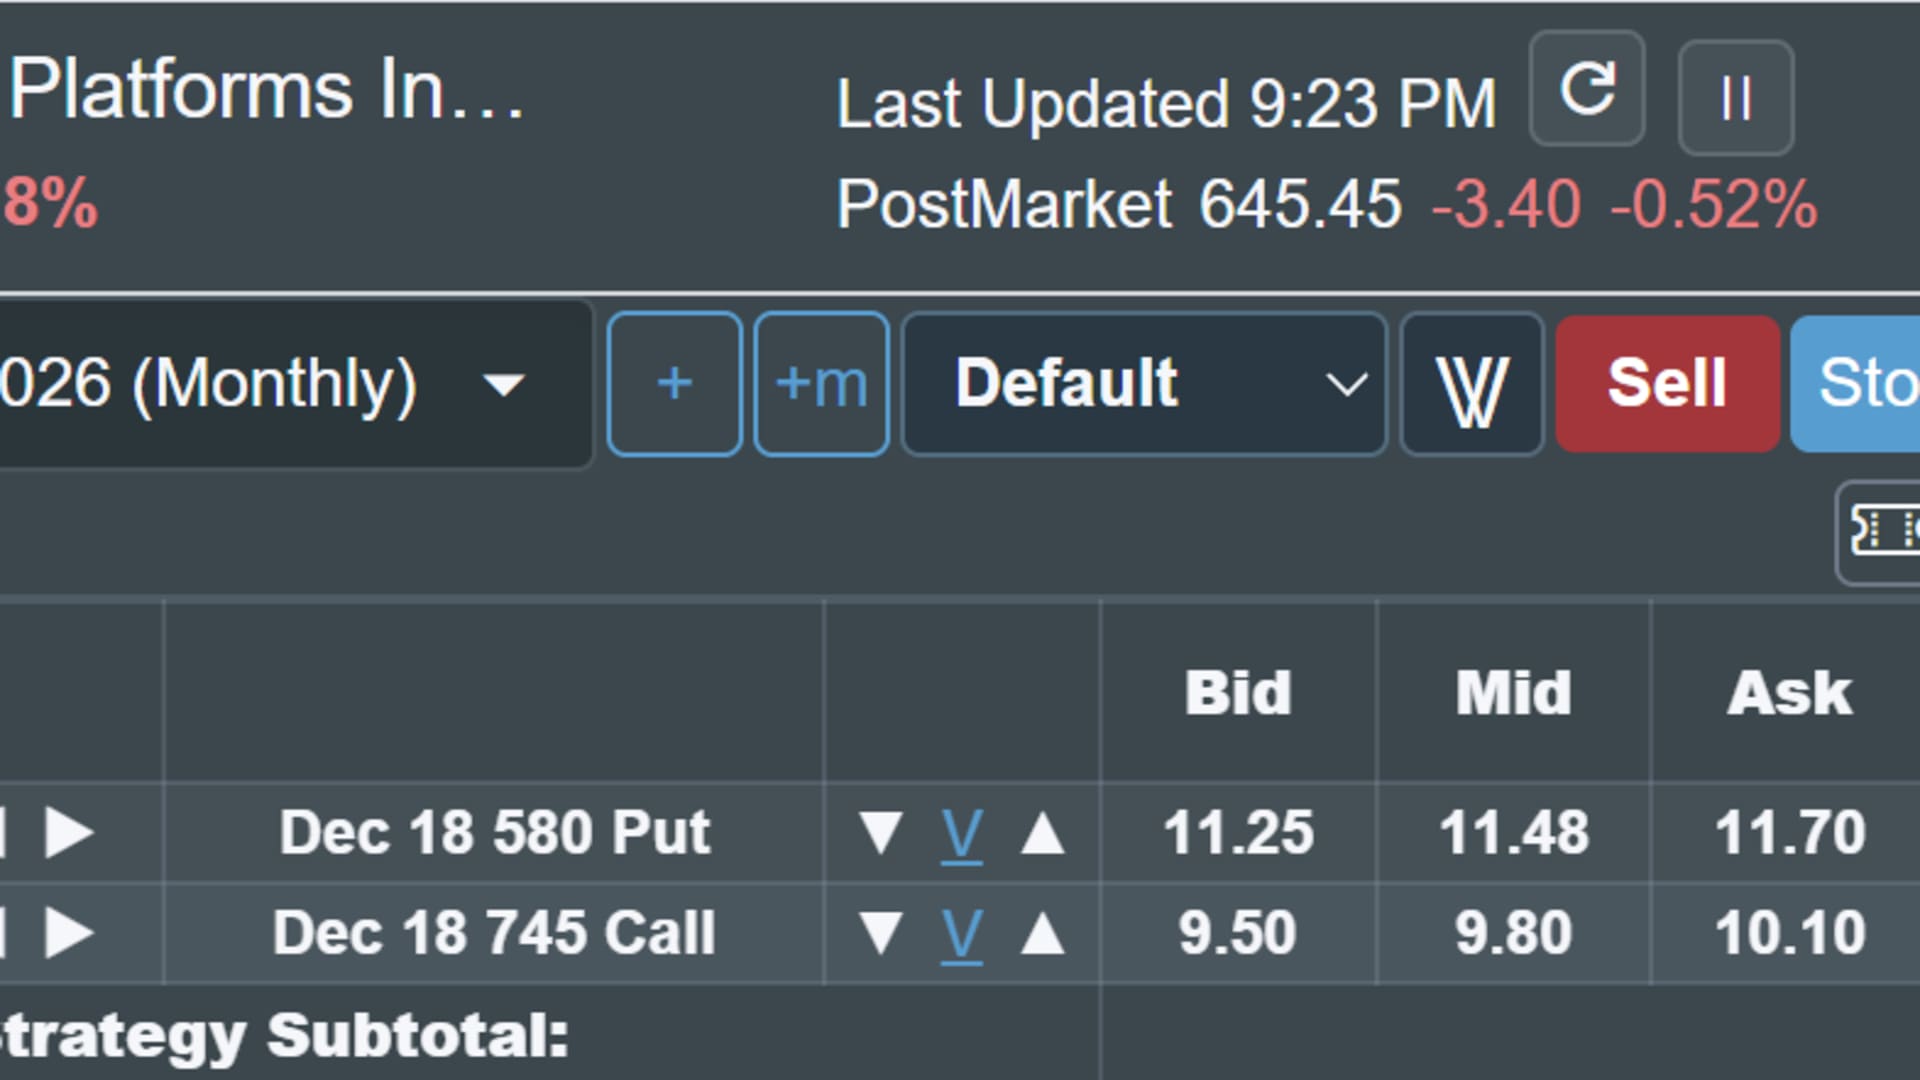
我喜欢在这里卖出12月宽跨式组合,具体是580/745宽跨,截至今天收盘价,卖方可收取约每股21.30美元权利金。这笔交易几乎在该股过去一年高点和低点之间的任何位置都能获利——而目前股价基本就在这一区间的中间位置。
披露:Tidal持有本文提及的全部证券。
CNBC Pro撰稿人表达的所有观点仅代表其个人观点,不代表CNBC及其母公司或关联公司的观点,这些观点也可能此前已通过电视、广播、互联网或其他媒介传播。上述内容仅作为编辑内容的一部分提供,供参考之用,不构成金融、投资、税务或法律建议,也不构成买入任何证券或其他金融资产的推荐。内容具有一般性,不反映任何个人的独特情况。上述内容可能并不适合你的具体情况。在作出任何财务决定前,你应认真考虑向自己的财务或投资顾问寻求建议。