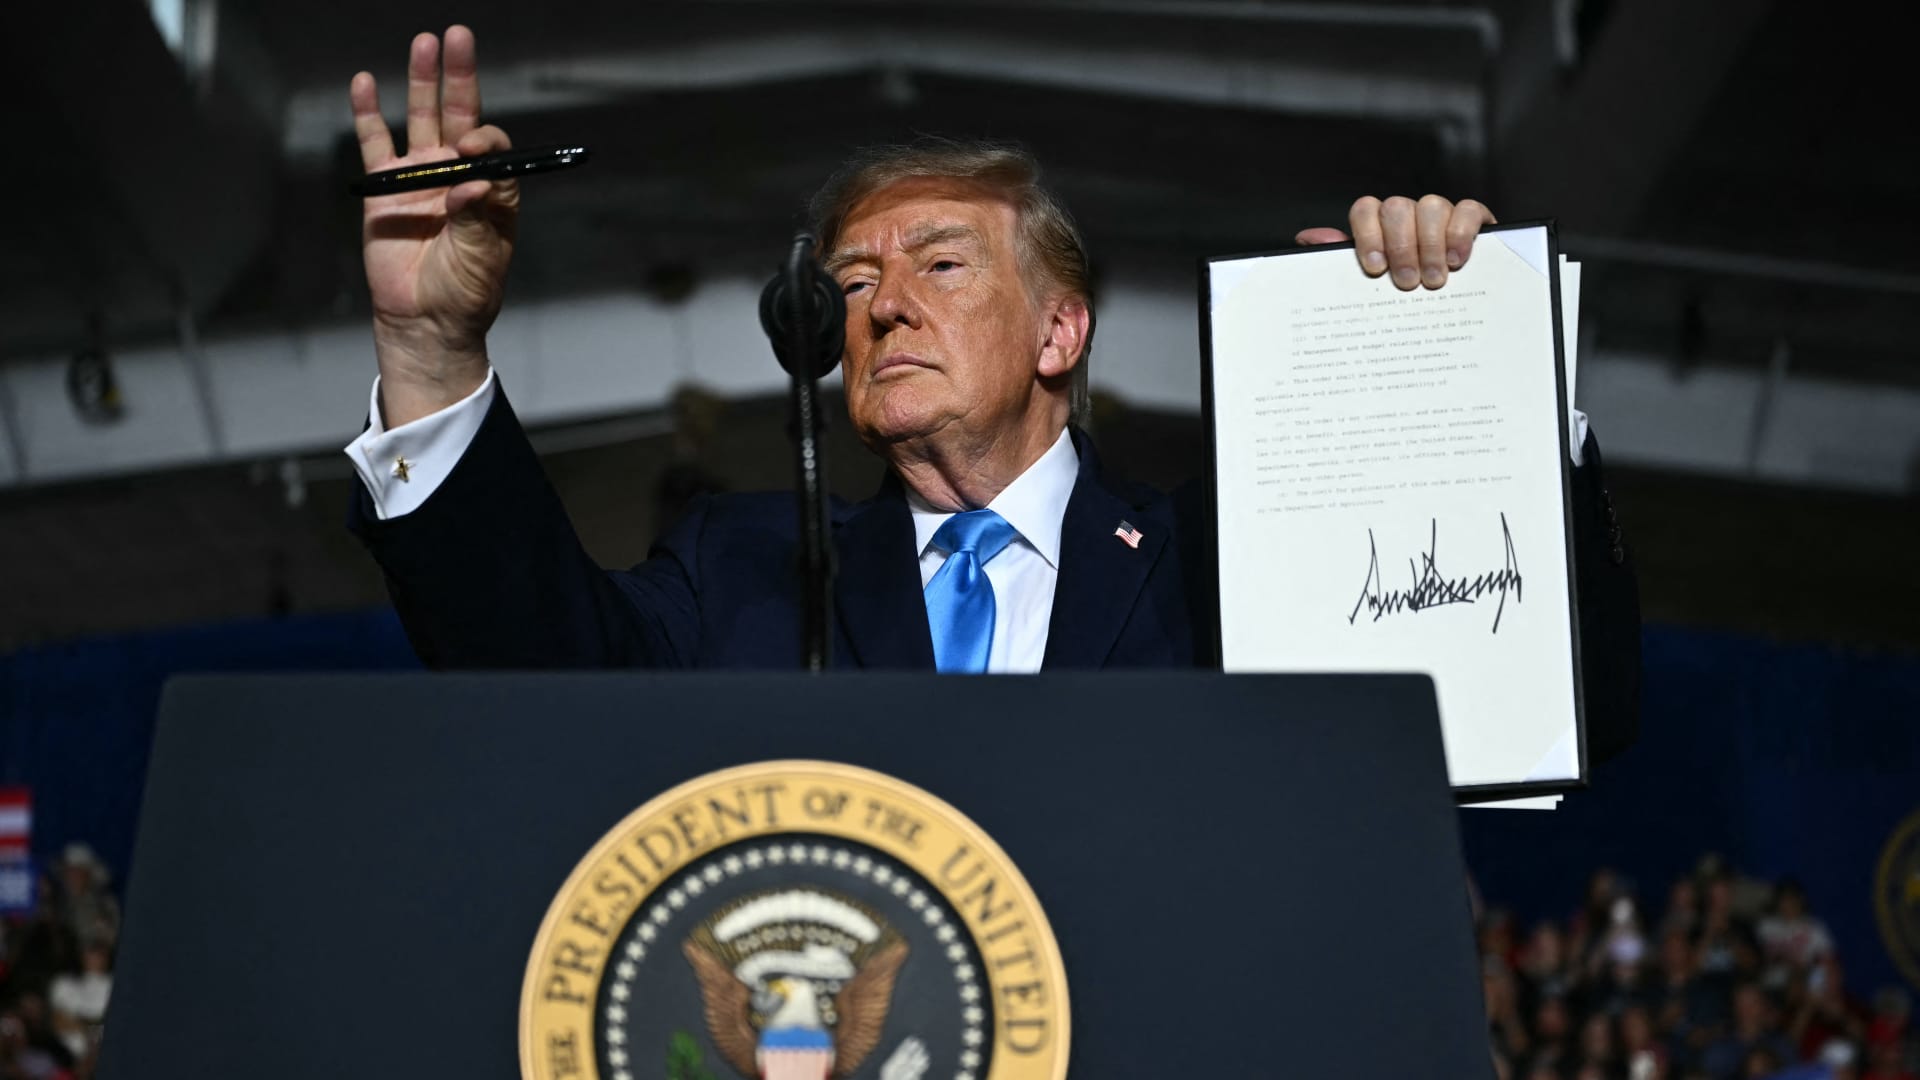


美国总统唐纳德·特朗普签署了一项行政令,目标是在利率上升和通胀令购房负担能力下降之际,降低按揭成本。
这项名为“为美国人民降低住房成本”的行政令要求联邦机构采取多项措施,包括对符合条件的未来贷款主动取消房贷保险,并扩大一项旨在降低再融资成本的计划。
美国联邦住房金融局(FHFA)局长比尔·普尔特周四在X平台发文称:“数以百万计的美国人将节省数以千计的美元。”
不过,按揭网站HSH副总裁Keith Gumbinger表示,在缺乏更多细节的情况下,很难判断这项措施未来对消费者会产生多大影响。
特朗普的这项行政令发布时,距离11月3日中期选举不到两周。不断上升的生活成本和住房可负担性,是选民关注的主要问题。该行政令也是此前一系列措施的延续,其中包括限制华尔街公司购买独栋住宅等。
近年来,拥有住房的负担能力持续下降。根据美联储10月初发布的最新《消费者金融调查》,2025年,一套价格处于中位数水平住房的30年期固定利率按揭月供,约占中位数家庭收入的33%,高于2022年的26%。
无论你是现有房主还是未来购房者,以下是有关这项新行政令的一些关键信息。
房贷保险变化
传统贷款——即不由美国政府项目承保或担保的按揭贷款——通常在首付低于房屋购买价格20%时,需要购买私人房贷保险(PMI)。相比之下,美国联邦住房管理局(FHA)按揭则要求所有贷款都附带房贷保险。
白宫表示,特朗普的行政令要求FHFA设立一个试点项目:一旦符合条件借款人的住房净值达到某一门槛,就“主动”取消其房贷保险。该措施将适用于试点项目启动后发放的按揭贷款。
根据房利美(Fannie Mae)的说法,目前传统贷款借款人通常可在贷款余额低于购房价格的80%,或在住房净值达到20%后,申请取消PMI。当你的贷款余额低于80%时,可以向贷款服务机构询问是否符合取消PMI的资格;或者,当余额降至原始房屋价值的78%时,服务机构也可能自动取消。
行业协会“美国房贷保险机构”总裁Seth Appleton周四在声明中表示:“我们赞赏总统聚焦于降低未来购房者成本,而私人房贷保险行业也很自豪已经在实现这一目标。”
根据房利美数据,PMI成本通常相当于贷款金额每年0.2%至2%,但会因首付比例、信用评分、借款金额及其他因素而有所不同。
例如,如果你购买一套价值60万美元的住房,首付10%,并办理利率为7.3%的30年期固定利率按揭,那么根据房地美(Freddie Mac)的私人按揭计算器,你每月的房贷保险费用可能为351美元。
Gumbinger表示:“目前大多数按揭贷款都带有PMI,尤其是在房价一直较高、而近年首付比例又普遍较低的情况下。”
根据Realtor.com今年9月发布的一份报告,2026年第二季度购房首付中位数为房屋购买价格的13.7%,即27,100美元。
按揭再融资成本
白宫称,特朗普的行政令还旨在通过将FHFA一项试点项目永久化来降低按揭再融资成本。该试点项目免除了贷款机构产权保险保单,并允许采用“成本更友好的替代方案”。
Gumbinger说:“我不确定这是否一定会在住房成本方面带来颠覆性变化,因为当前住房成本主要还是由房价和按揭利率决定。但你知道,能省一点总是有帮助的。”
根据房地美数据,截至10月23日,30年期固定利率按揭的利率为7.32%;而10月中旬的再融资需求较上年同期那一周下降了59%。
前FHFA局长Sandra Thompson在2024年4月的一场国会听证会上表示,这项原定持续至2027年11月的FHFA试点项目“范围有限”,仅适用于贷款价值比低于80%的再融资贷款,且只在少数几个州实施。
Thompson估计,在该试点项目下出售的贷款,消费者可节省500美元至1,500美元的结算成本。
Gumbinger表示,将该项目永久化可能为借款人节省开支,因为贷款机构产权保险保单——通常是新贷款和再融资所要求的项目——“一直都相当昂贵”。
根据城市研究所(Urban Institute)2025年的一份报告,贷款机构产权保险及与产权保险相关的费用,通常占按揭结算成本中的最大部分。