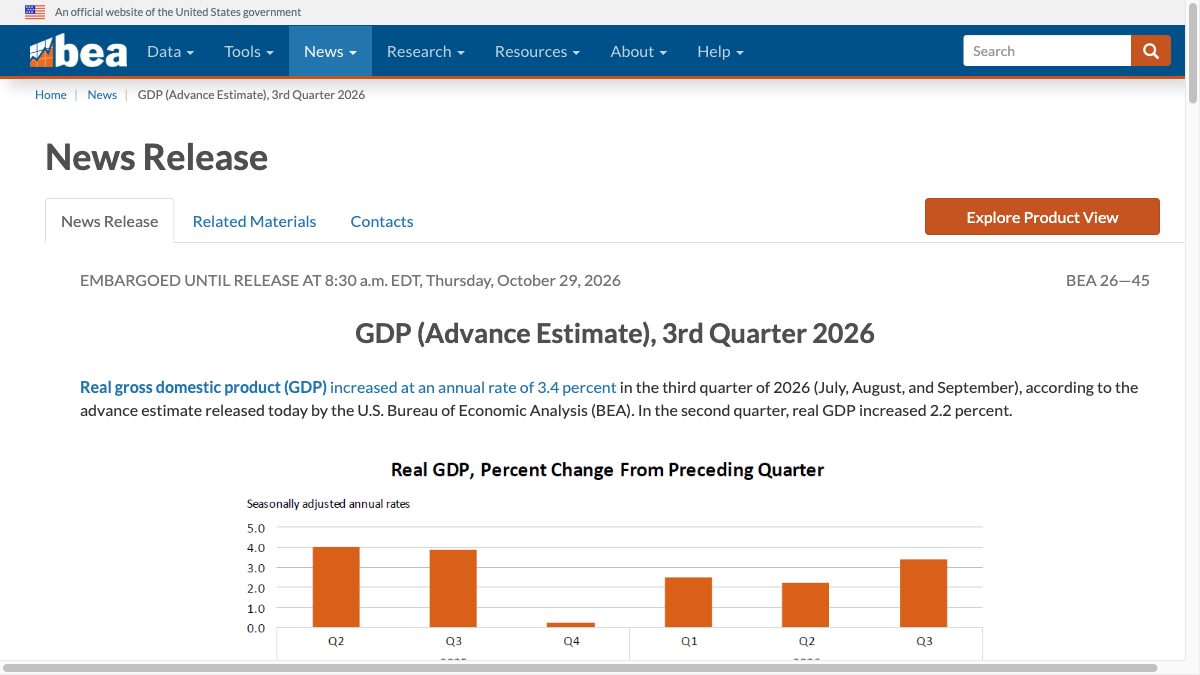


美国三季度实际GDP按年率增长3.4%,比二季度的2.2%更快。但如果把它读成三个月产出增加3.4%,第一步就走偏了。美国经济分析局10月29日公布的初值,在技术说明中同时给出季度增幅0.8%。标题上的3.4%是经过季节调整后折算的年率,不是全年已经实现的增长。
报告显示,投资、居民消费和政府支出增加,出口下降形成部分抵消,进口也增加。比起二季度,增长加快主要体现为投资加速与政府支出转升,出口则由升转降。这几股力量放在一起,比一个“经济加速”的标签更接近当季发生的事。
进口在GDP计算中扣除,是这份报告的核算安排,不能直接理解成进口需求必然有害。技术说明提到,进口增加的最大贡献来自汽车以外的资本品;投资里的设备增长又主要由信息处理设备带动,其中包括计算机和外围设备。设备购买与进口可能同时增加,不能只看一个负号就删除另一侧的活动。
投资增加,要拆开设备与存货
投资上升主要反映私人存货投资和设备增加。存货增长的较大贡献来自批发与制造业,二者都由非耐用品行业领头,依据主要是人口普查局的账面存货数据。把投资全部写成企业建设新产能,会跳过这部分库存变化。
设备项则主要使用货物进出口及9月先行经济指标等数据。对关心企业需求的读者,两类投资给出的信息不同:设备进入使用可以对应生产工具的购买,库存进入核算则首先描述商品在账户上的积累。公告没有提供足够材料,把这些存货直接判定为主动备货或卖不出去。
另一项总量能帮助避免只围着库存讨论。私人国内购买者实际最终销售,即消费支出与私人固定投资之和,三季度按年率增长4.9%,二季度为4.6%。它与GDP的覆盖范围不同,不能用4.9%替换3.4%;但两者并读,能看到居民与企业固定投入这条需求线也有所增强。
消费同时来自服务和商品。服务里,医院、门诊等医疗,以及餐饮住宿形成主要带动;商品里,处方药带动的其他非耐用品较突出。用“消费者大买耐用品”解释整个季度,会偏离官方列出的贡献来源。
石油卖得少,政府消费反而上升
本次最容易改变理解的材料,藏在联邦非国防支出的解释中。GDP账户会从政府消费中扣除战略石油储备销售。三季度卖出的石油少于二季度,扣除减少,于是政府消费支出上升。这里的正增长,并不能直接翻译为政府新开了一轮同等规模的采购。
经济分析局还明确说明,政府售油在GDP其他组成部分中有所反映,因此这一核算方式对GDP没有直接影响。若只抽出政府支出上升,就推断储备油销售变化凭空制造了整体增长,会把分项之间的记账移动误当成总产出的新增。
这也解释了为什么阅读宏观报告需要追到技术说明。同样是一个支出正项,设备、医疗服务和石油储备核算,连接到的企业收入与政策含义并不相同。分项名称可以相似,经济动作却不能靠名称代替。
价格方面,国内购买总额价格指数三季度按年率上涨3.0%,二季度为5.6%;PCE价格指数由5.0%降至2.1%,扣除食品和能源后由3.3%降至2.5%。这些同为季度折年率,不能直接与月度报告中的同比读数混用,也不能仅凭本季度放缓就宣告价格问题结束。
这份数据仍是初值,下一次更新安排在11月25日,届时还将公布企业利润。眼下能确认的是增长加快、私人最终需求增强,同时出口、库存和政府记账产生不同作用。对配置资金或判断订单的人,变化在于证据入口变细了:3.4%提供总量,支撑它的实际购买与统计移动,才决定哪些增长值得外推。