中国股市周五(10月30日)延续历史性跌势,随着全球对人工智能投资的撤退持续发酵,中国蓝筹基准指数一度逼近一年低点。
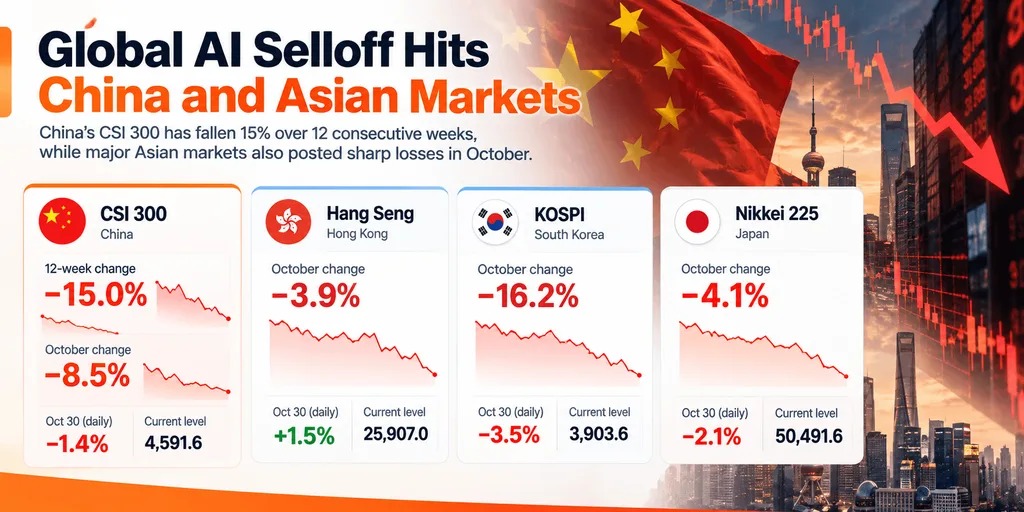
CSI 300指数当日下跌1.4%,使其10月跌幅约达8.5%,创十多年来最差单月表现。过去12周,这一基准指数累计下跌15%。
CSI 300创下最长周线连跌纪录
追踪上海和深圳主要上市公司的CSI 300指数,已录得自2005年推出以来最长的连续周线下跌纪录。
上证综指周五也下跌1.4%,深圳创业板指则大跌4.1%,显示成长型公司承受了尤为严重的压力。
这轮下跌延续了中国更广泛的股市调整,CSI 300本月早些时候已进入熊市区域。
科技公司仍是受创最重的板块之一。STAR 50指数此前已较夏季高点下跌约40%,在这轮下跌中市值约蒸发4800亿美元。
光模块制造商中际旭创(Eoptolink Tech)周五下跌约14%,使其10月累计跌幅达到约50%。CSI 5G通信指数也下跌6.2%。
尽管有报道称中国当局试图稳定股市,但抛压仍在继续。
本周早些时候,估计有国家背景的投资者买入了多达255亿美元的股票,但这并未扭转整体跌势。
全球AI支出担忧从华尔街蔓延至亚洲
更广泛的问题在于,芯片、云计算和数据中心支出能否带来足够强劲的回报。
这一不确定性源于华尔街近期的AI抛售潮,市场关注点越来越多地从AI需求增长本身转向现金流压力。
周五,亚洲芯片制造商也面临类似压力。
韩国SK海力士下跌逾7%,日本日经225指数收跌2.1%,科技股回落拖累大盘。
韩国综合股价指数(Kospi)下跌约3.5%,10月累计跌幅扩大至16.2%。
这一同步下跌表明,围绕AI估值的担忧已蔓延至全球计算产业链上的相关公司。
尽管中国内地市场大跌,香港股市仍反弹
并非所有中国股市都朝着同一方向运行。
香港恒生指数周五上涨约1.5%,而内地基准指数则录得大幅下跌。这样的分化表现表明,投资者正变得更加挑剔,而不是无差别地抛弃中国资产。
尽管此前承压,香港上市科技公司也出现反弹。
瑞银分析师Kenneth Fong认为,一些中国互联网股票可能已经反映了对未来AI支出和盈利能力异常悲观的预期。
不过,仅仅因为估值更便宜,并不意味着市场就会立即反弹。
中国国内经济仍面临消费需求疲弱、房地产行业困难以及企业盈利不及预期等问题。