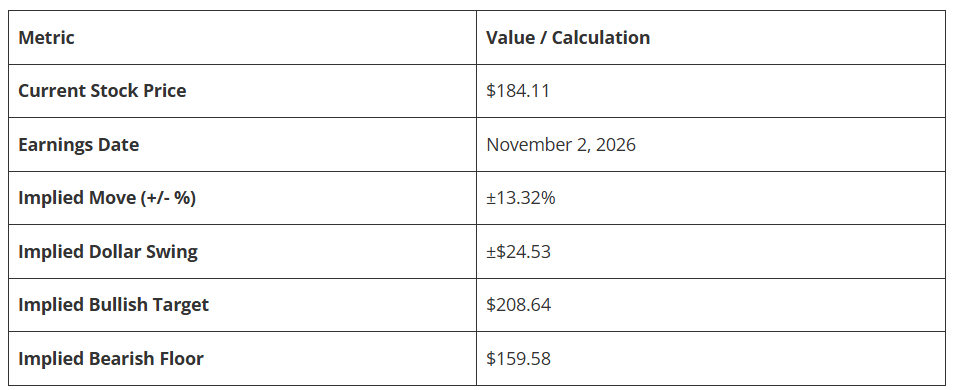
AI驱动的数据分析公司Palantir Technologies(PLTR)将于11月2日周一公布第三季度业绩。过去三个月,PLTR股价上涨了50%,年初至今上涨3.6%。该公司一直凭借对其人工智能平台(AIP)的需求实现强劲增长。不过,市场对PLTR估值过高的担忧依然存在。期权市场预计,PLTR股价在2026年第三季度财报公布后将出现约13.3%的双向波动。

需要注意的是,期权隐含波动反映的是财报后股价预期波动幅度,而不是股价会上涨还是下跌。
近期财报后的股价波动
作为参考,PLTR过去四次财报后的股价波动按绝对值计算平均为12.79%。隐含波动高于这一平均水平。值得注意的是,过去几次财报后的反应(按绝对值计算)介于6.85%至29.45%之间。需要说明的是,历史波动只是提供参考,并不构成预测。
什么因素可能影响PLTR股价
鉴于市场对高估值的担忧,如果公司未能达到分析师预期,股价可能承压。华尔街预计,Palantir 2026年第三季度营收将同比增长85%,至21.8亿美元,反映出95.2%的同比增长预期。
投资者还将关注管理层对业绩展望和订单的评论,以判断需求背景。他们也会密切关注支出前景。
Palantir三季报前分析师预期
在三季报公布前,Baird分析师William Power重申对PLTR股票的“买入”评级,目标价为250美元。这位五星分析师预计,公司第三季度业绩将表现强劲,主要受美国商业和美国政府业务潜在上行推动。他预计Palantir的营收增速将连续第13个季度加快。
尽管估值倍数较高,Power仍认为该股估值具有吸引力。他认为,估值上调存在可能,并表示,与他目前预计的2027年自由现金流70.6亿美元相比,2027年自由现金流超过90亿美元的预期上行情景是合理的。
相比之下,RBC Capital分析师Rishi Jaluria重申对Palantir股票的“卖出”评级,目标价为90美元,并表示“风险回报偏负面”。这位五星分析师指出,PLTR仍是RBC“全SaaS”覆盖范围内最昂贵的股票,按2026年和2027年营收预期计算,其企业价值/一致预期营收倍数分别约为61倍和40倍。Jaluria表示:“虽然我们承认从增长调整后的角度看,它看起来更便宜,但我们很难构建一个足以证明当前估值水平合理的情景。”
该分析师指出,散户投资者已重新转向资本回报主题,关注股息、拆股和回购。他认为,这种转变表明,尽管Palantir现金余额接近90亿美元,但投资者对缺乏股东回报感到不满。
现在买入PLTR是否合适?
在2026年第三季度业绩公布前,华尔街对Palantir股票的共识评级为“适度买入”,基于19个“买入”、4个“持有”和2个“卖出”评级。PLTR股票的平均目标价为218.95美元,意味着约19%的上涨空间。
免责声明与披露
举报问题
Palantir新闻 更多