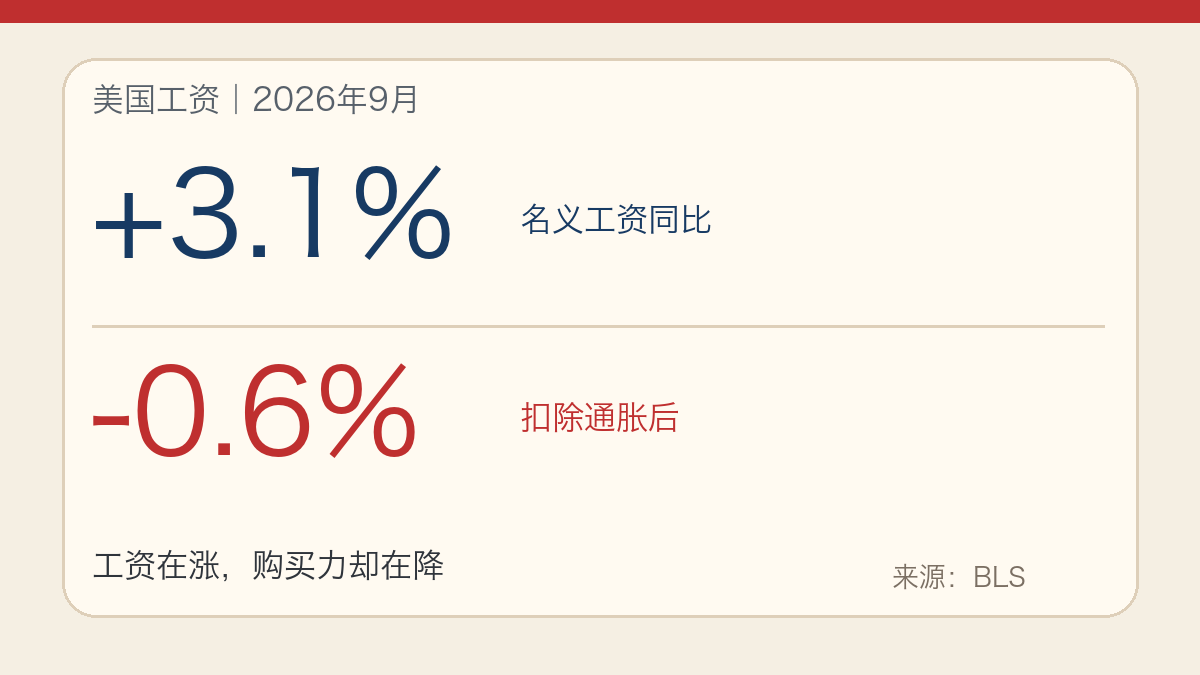


美国雇主在第三季度付出的人工成本仍在上涨,但工资数字换成实际购买力后出现了相反方向。美国劳工统计局10月30日公布,9月止三个月内,民间劳动者总薪酬经季节调整上涨0.8%;过去12个月上涨3.4%。其中工资和薪金同比增加3.1%,按不变美元计算却下降0.6%。
同一份数据里,“雇主付得更多”和“劳动者实际工资变少”可以同时成立。前者记录名义补偿成本,后者把价格变化计入。只引用3.1%的工资增幅,会漏掉通胀对购买力的侵蚀;只说实际工资下降,也会忽视企业人工支出仍在上升。
福利成本跑在工资前面
第三季度总薪酬环比上涨0.8%,工资和薪金上涨0.7%,福利成本上涨0.9%。拉长到一年,民间劳动者福利成本增加3.9%,高于工资和薪金的3.1%。这说明企业的用工压力不只来自工资单,医疗、保险和其他福利同样在推高成本。
健康福利的同比增幅达到6.4%,是表格中更显眼的分项。员工感受到的工资变化,与雇主看到的每名员工总成本,因此不会完全一致。企业可能面对更高的总补偿支出,员工却未必在到手收入中看到同等幅度的增加。
这也是就业成本指数与平均时薪的差别。该指数使用固定就业权重,目的是减少行业和岗位构成变化对读数的干扰。若高薪岗位占比突然上升,简单平均工资可能被结构变化抬高;固定权重指数更接近同类岗位成本本身的变化。它回答的是劳动价格怎样变,不是某个具体家庭本月多拿了多少钱。
季度环比也给出降温线索。民间劳动者总薪酬从截至6月三个月的0.9%放慢到0.8%,工资增幅仍为0.8%,福利增幅也仍为0.9%,工资与福利两项都没有加速;在全部劳动者口径下,工资环比则从0.9%降到0.7%。这更像成本增速边际放缓,而不是人工成本突然下跌。
工会与非工会岗位的差距落在薪酬结构里
过去12个月,民间工会劳动者总薪酬上涨4.3%,非工会劳动者上涨3.3%。工资和薪金部分,工会劳动者同样上涨4.3%,非工会劳动者上涨3.0%。福利成本则分别上涨4.3%和3.9%。
这些数字不能直接证明工会身份造成了全部差距。行业、岗位、地区和合同周期也会影响结果。但它们至少显示,劳动成本并不是一条统一曲线。企业所在行业和员工组织方式不同,感受到的工资与福利压力也会不同。
州和地方政府劳动者的路径又有所区别。第三季度总薪酬环比上涨0.6%,工资和薪金上涨0.6%,福利上涨0.7%;过去一年总薪酬上涨3.5%。其不变美元工资和薪金同比下降0.5%,与民间劳动者实际工资走弱的方向一致。
下一次读数还会更换权重
这份9月数据还带着一个方法变化提示。劳工统计局表示,从2026年12月数据开始,就业成本指数将更新固定就业权重,并移除工伤补偿成本。下一份报告将在2027年1月29日发布。
权重更新不会让当前数据失效,但会改变以后指数如何代表美国岗位结构。产业和职业分布会变化,长期使用旧权重,指数与现实就业构成之间的距离就会扩大。阅读跨期变化时,需要把方法切换与经济变化分开。
9月的核心矛盾并不复杂:名义人工成本还在增加,福利跑得比工资快,而通胀调整后的工资却下降。对雇主,这是成本结构问题;对劳动者,这是购买力问题;对政策观察者,则是工资压力是否继续传导到价格的线索。一个3.4%的总数装不下这三层关系,真正改变判断的是分项之间的距离。