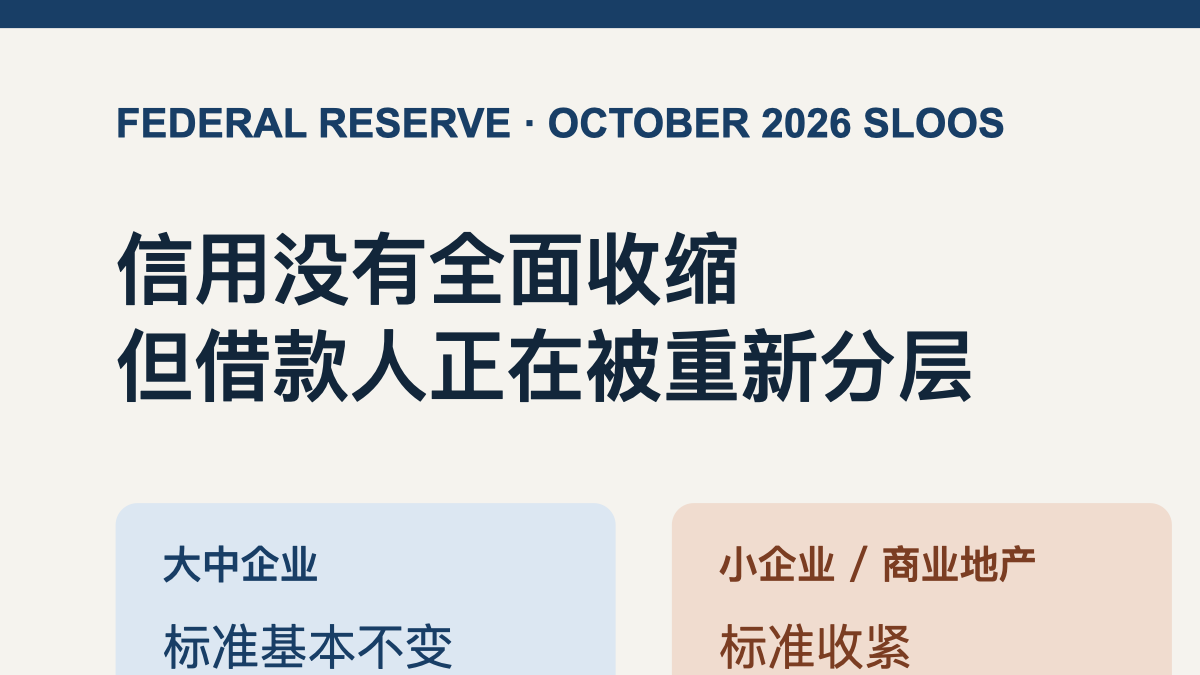
同一季里,美国银行对大中型企业的贷款标准基本没变,却对小企业进一步收紧;信用卡需求走强,汽车贷款需求转弱;商业地产各类贷款则同时面对标准收紧和需求下降。美联储10月高级信贷官调查没有给出统一的“信用扩张”或“信用收缩”,而是显示资金正按借款人和用途重新分层。
这份调查覆盖61家美国国内银行和18家外国银行在美分支机构,问卷于9月21日发出、10月5日截止,主要反映第三季度情况。它记录的不是实际贷款余额,而是银行对审批标准、合同条款和客户需求变化的判断。因此它更像信用周期的温度计,能较早看到银行态度,却不能替代后续贷款数据。
商业与工业贷款方面,银行对年销售额5000万美元以上的大中型企业标准基本不变,对小企业则收紧。风险较高贷款的溢价被上调,小企业还面对更严格的抵押要求和利率下限。银行最常提到的原因,是经济前景变得不利或更不确定,以及特定行业问题恶化。
最弱的一环不是所有企业,而是议价能力较小的借款人
大企业可以在银行贷款、债券和非银融资之间切换,小企业通常选择更少。调查同时显示,各规模企业的贷款需求净走弱,原因包括设备投资减少,以及借款转向更有吸引力的银行或非银行资金来源。对小企业而言,需求变弱未必代表它们不需要钱,也可能是价格和条件让借款不再划算。
商业地产的信号更一致。银行对建设和土地开发、非农非住宅、多户住宅三类贷款都净收紧标准,需求也都转弱。商业地产项目期限长、抵押物估值敏感,当利率和出租前景不确定时,银行往往先提高门槛。即使基准利率停止上升,旧贷款再融资时的现金流压力也不会立刻消失。
对非存款金融机构的贷款标准同样普遍收紧,覆盖按揭信贷中介、商业信贷中介、私募股权基金和消费信贷中介等。银行提到的不只是经济前景,也包括借款方财务实力恶化。与此同时,商业信贷中介和私募股权基金的需求增强,理由包括营运资金、投资机会和再融资需要。需求越强,并不一定意味着条件越好,有时正说明替代资金更难获得。
居民端的矛盾落在信用卡上
住宅按揭多数类别标准大致不变,但次级按揭收紧,整体按揭需求走弱。消费贷款标准和多数条款也基本稳定,不过银行收紧了对低于评分门槛借款人的信用卡与其他消费贷款发放,也提高了汽车贷款最低信用分,并压低信用卡额度。
与此同时,信用卡贷款需求增强,汽车贷款需求减弱。过去一年信用卡需求走强时,银行最常提到消费者因商品和服务价格变化而调整支出需要。银行更愿意批准超级优质和优质客户,更不愿批准次级客户。也就是说,居民对循环信贷的需求上升,并没有带来同等宽松的准入,信用质量较弱的人反而更难获得额度。
这组结果对经济判断有两层含义。其一,信贷没有全面冻结,大企业、优质居民和部分融资渠道仍能获得资金;其二,边缘借款人的成本和门槛继续上升,压力会先出现在小企业、商业地产、次级按揭和低信用分消费者身上。平均贷款增速可能平稳,却掩盖内部风险逐步集中。
利率政策改变的是资金基准价格,银行调查展示的则是价格之外的筛选。即便未来利率下降,抵押要求、信用分和行业风险偏好也未必同步放松。对企业和家庭,真正决定能否借到钱的,正从“市场有没有流动性”转向“银行愿意把流动性给谁”。
这也是为什么观察平均贷款利率还不够。被拒绝的申请不会进入平均值,主动放弃借款的人也不会留下利率记录。SLOOS把这些隐藏在成交数据之外的门槛提前暴露出来:信用周期的转折,往往先发生在审批桌上,后来才出现在贷款余额里。