

一项计划在百慕大发行的项目,拟将法律所有权记录上链,并为那些投保成本仍然高昂的灾害风险募集资本。
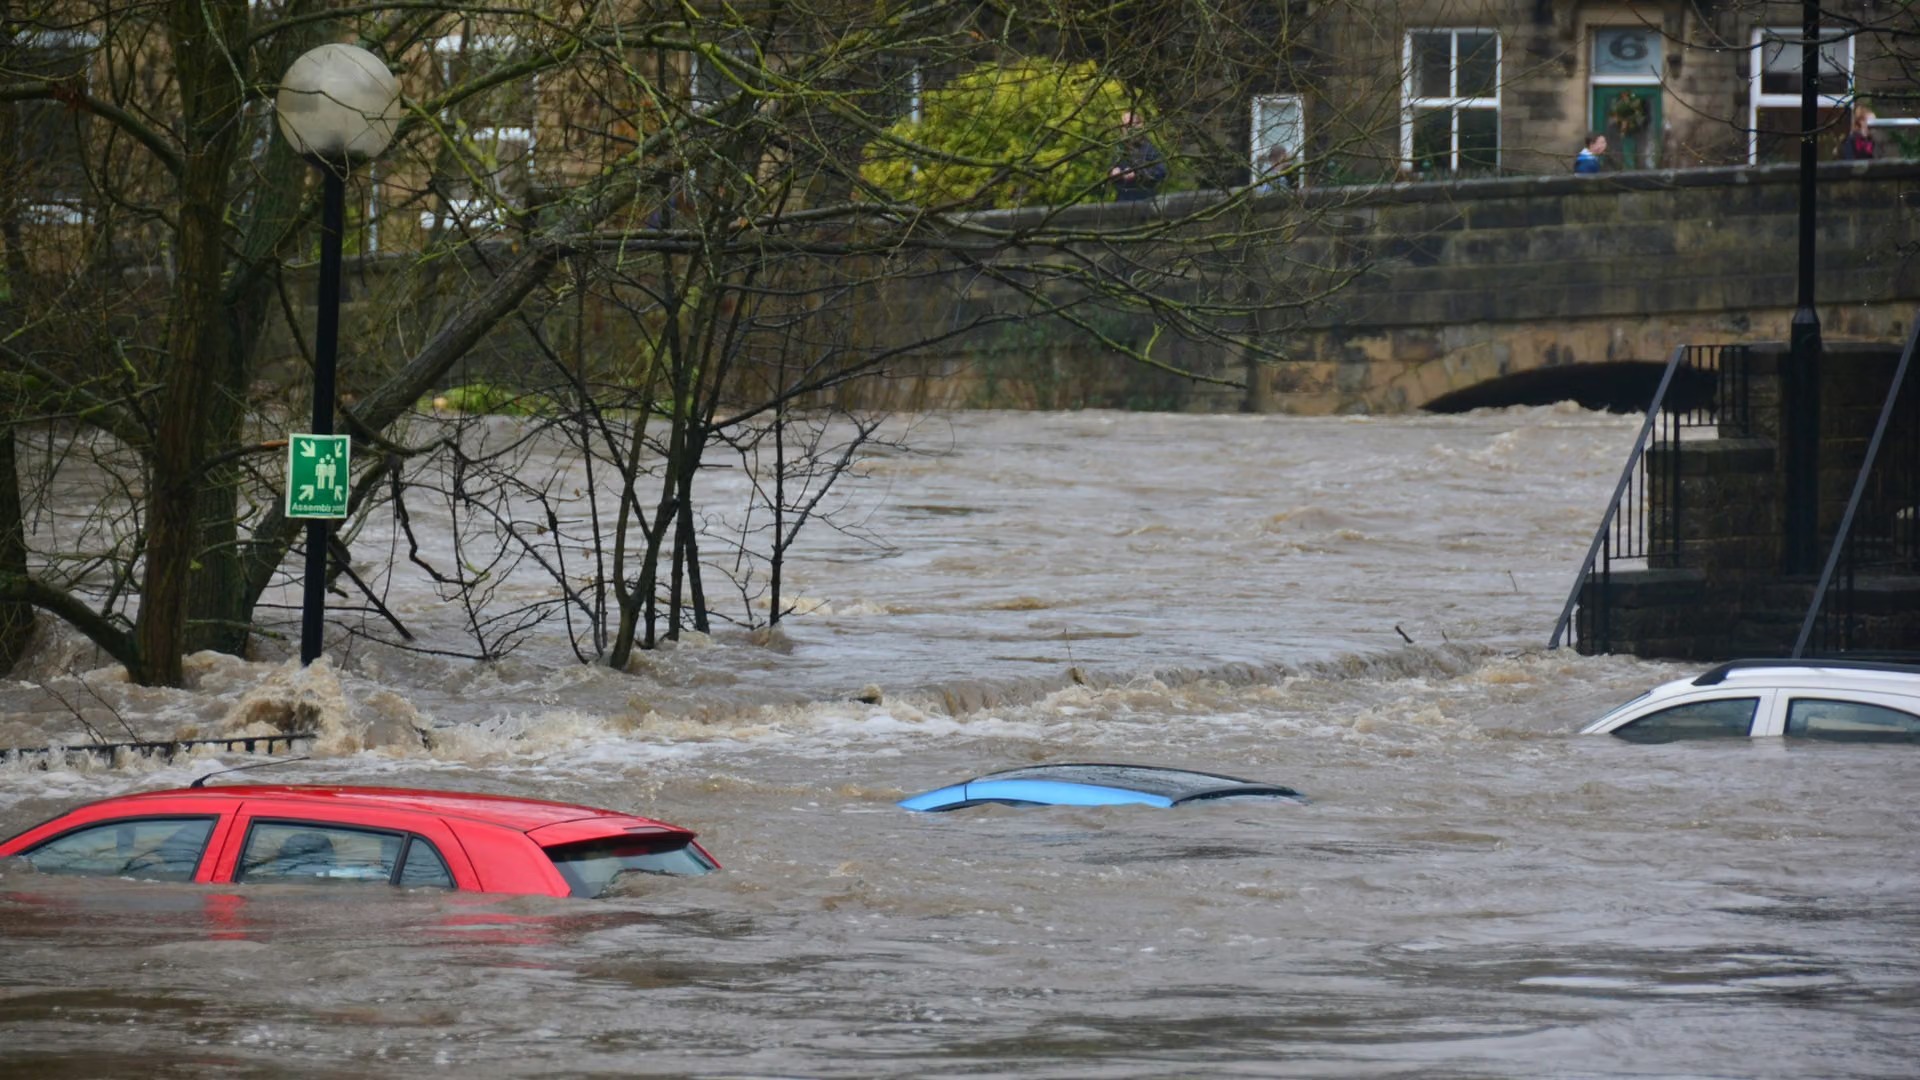
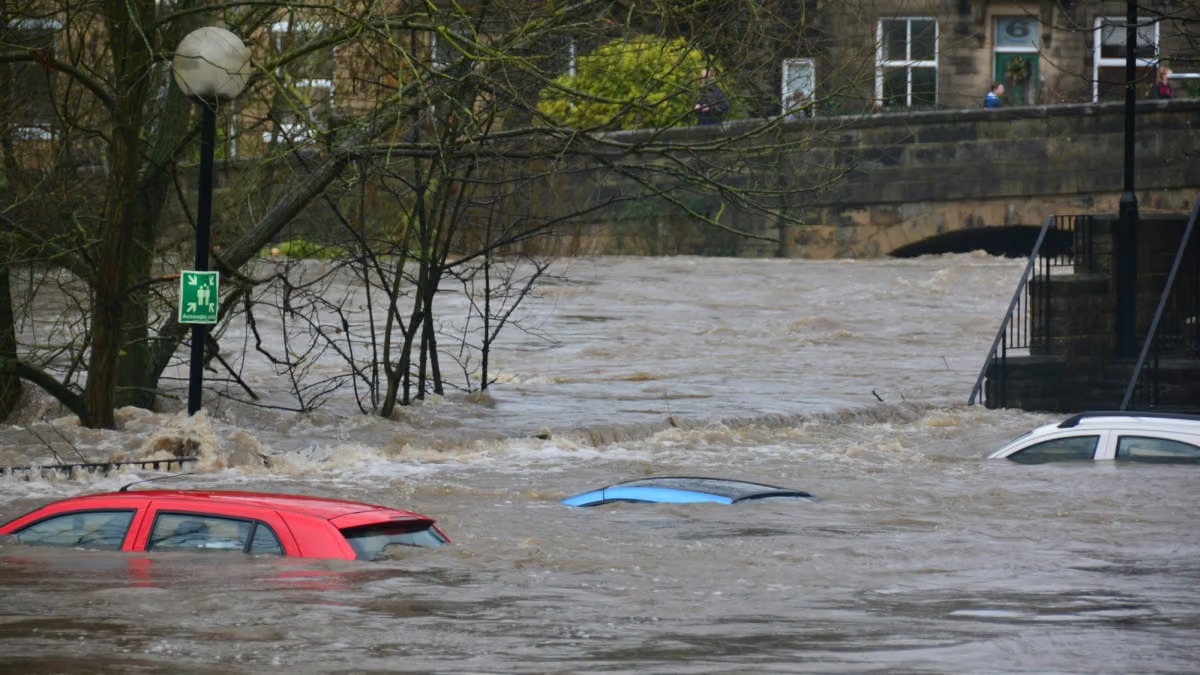
据瑞士再保险(Swiss Re)数据,去年自然灾害造成了2200亿美元的经济损失,但保险仅覆盖了其中1070亿美元,其余损失由家庭、企业和政府承担。
尽管保障缺口持续存在,保险公司仍越来越多地将灾害风险转移给投资者,推动巨灾债券市场在6月达到656亿美元规模。根据Artemis最新的巨灾债券报告,第二季度新发行规模达到113亿美元,创下单季历史新高。
Harneys和dropRWA计划于2027年初发行代币化巨灾债券,或可通过更小的持有份额扩大投资者参与范围,但仍需遵守证券、保险和投资者保护规则。
自然灾害去年造成2200亿美元经济损失。瑞士再保险称,保险仅覆盖了其中1070亿美元,其余部分由家庭、企业和政府自行消化。
资金持续流入巨灾债券。巨灾债券(catastrophe bonds,简称cat bonds)允许保险公司将飓风、野火或地震带来的财务风险转移给资本市场投资者。根据Artemis近期报告,截至6月,该市场未偿规模为656亿美元,第二季度新发行规模达到113亿美元,为有记录以来最高的单季总额。
不过,洪水、台风和野火造成的大量损失仍未获得保险覆盖。经济合作与发展组织(OECD)表示,2023年亚太地区91%的灾害损失未获保险覆盖。该组织还称,理赔数据和巨灾模型有限,会让保险公司和再保险公司更难为保障定价,尤其是在高风险地区。
专注全球保险业务、总部位于百慕大的律师事务所Harneys,以及代币化平台dropRWA,计划于明年年初发行代币化巨灾债券,每枚代币代表该巨灾债券的法律所有权。
这一提案建立在一个传统市场之上,而该市场历来主要面向专业基金和大型机构。许多巨灾债券产品的最低投资额为25万美元或更高。Harneys和dropRWA正在考虑一种可容纳更小受益权益的结构,但仍需符合证券、保险和投资者保护规则。
专业保险集团Hearns首席执行官Henry Tucker表示,代币化结构并不会把灾害保障变成一种随意面向散户的投资。用于承保的资本会被完全锁定,以覆盖明确界定的保险风险。
他在接受CoinDesk采访时表示:“你买到的,并不是一个由赌场里押了反方向赌注的某个人向你付款的权利。”
Tucker提到,东南亚的洪水保险和台风保障,是传统再保险公司可能较难承接的风险,尤其是在理赔数据有限或损失估算不确定的情况下。专业承保机构可以利用代币化结构,为单一且明确界定的风险募集资本,并向投资者说明相关假设以及提供的回报。
利用巨灾债券为公共灾害保障融资,已有现实先例。世界银行于5月为牙买加安排了2亿美元的飓风保障,替代了一笔更早的交易;后者曾在2025年飓风Melissa过后触发赔付。牙买加财政部长Fayval Williams称,巨灾债券是该国韧性战略中“确保获得资本市场融资的重要组成部分”。
Tucker表示,代币化不会让飓风、洪水或野火的成本变得更低。他还补充说,这也不能保证暴露于风险地区的人们获得更便宜的保险。两家公司的核心论点是:如果代币充当法律所有权记录,再配合更小的持有单位,可能会让更多投资者进入这个旨在吸收极端损失的市场。