

比特币的固定供应可能带来经济上的代价,而且不只是波动性问题。Willy Woo认为,硬上限货币会让借贷风险更高、限制信贷,并拖慢经济增长。代价是什么?泡沫可能更少,但经济也可能明显放缓。
这场争论在《The Bitcoin Standard》作者 Saifedean Ammous 于 X 平台转发他 2019 年的质疑后再次升温。他仍在等待一个清晰的经济学论证,解释为什么固定供应的货币会失败。到目前为止,最详细的回应之一来自 Woo——他是一名加密分析师,而不是学术经济学家。
比特币固定供应给债务带来压力
Woo 的论点从一个借款人难以回避的问题开始:当货币升值时,以实际价值计算,偿还债务会变得更贵。这会提高违约风险,也可能让放贷方更不愿意发放信贷。
在一个依赖借贷的经济体中,这一点很重要。Woo 以全球为人工智能基础设施融资的热潮为例,说明债务驱动型扩张的情况。对 AI 数据中心繁荣可能崩盘的担忧,也为这场讨论增添了另一层复杂性。
他的核心观点很直接:稀缺货币会让依赖信贷的增长更难持续。
黄金时代的旧做法提供了线索
历史提供了一个有用的对照。在金本位下,纸币与黄金储备的比例会提高,以降低放贷风险。这种安排让信贷可以在稀缺储备资产之外继续扩张。
这一差别很重要。固定的货币基础并不会自动消除放贷,但围绕它形成的信贷方式,可能会塑造经济。
泡沫更少,但代价是什么?
Woo 并不认为增长放缓完全是坏事。以 satoshi 为计价单位的经济体系,可能增长慢得多,但泡沫也会更少。
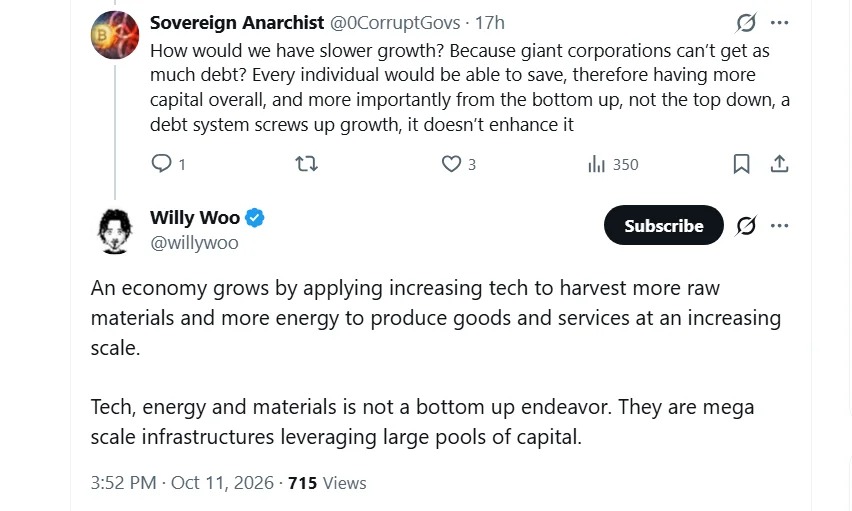
不过,并不是所有人都认同他的逻辑。一位用户认为,储蓄会自下而上地积累资本。Woo 反驳称,经济扩张依赖技术、能源和原材料,而这些都需要大规模基础设施和大量资本。
Woo 还曾表示,加密市场可能遵循一个六到八年的债务周期。
比特币硬通货之争仍未结束
这场分歧归根结底在于不同优先级。支持者认为,美元购买力下降是拥抱硬通货的理由。批评者则担心,固定供应会限制信贷和经济扩张。
比特币的固定供应或许能抑制一些过度行为,但也提出了关于如何为增长融资的棘手问题。泡沫更少是否值得换来更慢的扩张,仍是核心问题。