全球股市抛售潮加剧,人工智能交易今年以来的强劲涨势正面临系统性压力测试。
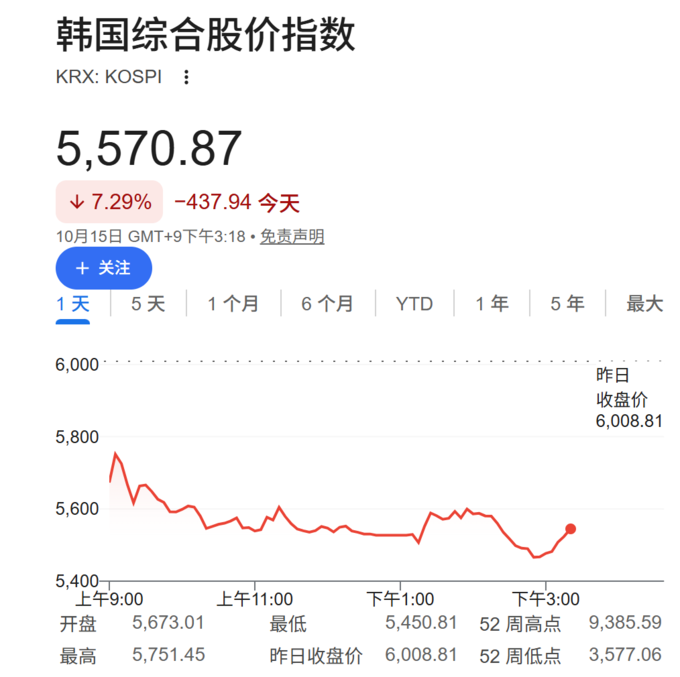
芯片股领跌成为本轮抛售的核心叙事。韩国KOSPI指数收跌7.56%,三星电子和SK Hynix双双下跌11%;日经225指数收跌4.90%;纳斯达克100指数期货下跌1%,显示美股科技股将延续跌势。与此同时,避险资金大规模涌入债市,10年期美国国债收益率下行8个基点至5.10%,德国10年期国债收益率亦下跌7个基点至3.40%。
本轮动荡由多重因素叠加触发:美国CPI数据超预期推升市场对美联储进一步加息的押注,CoreWeave债券遭遇暴跌加剧了市场对AI板块融资风险的重新评估,而AI投资能否带来对等回报的根本性质疑,正驱使资金从成长股转向避险资产。
日经225指数收跌4.90%,报64425.95点;韩国KOSPI指数收跌7.56%,报5554.27点。道琼斯指数期货涨0.12%,标普500指数期货跌0.39%,纳斯达克100指数期货跌1.07%。美国10年期国债收益率下降9个基点,至5.10%。德国国债开盘走高,10年期国债收益率下跌7个基点至3.40%。美元指数下跌0.3%。黄金在连跌三日后出现反弹,报每盎司约4140美元。布伦特原油下跌1.6%至每桶104.45美元。
芯片股领跌,亚洲市场首当其冲
亚太股市成为本轮抛售的震中。MSCI亚太股票指数下跌3.2%,逼近7月以来最低收盘水平。韩国KOSPI指数以近9%的跌幅领跌,三星电子与SK Hynix均下挫11%。彭博策略师Mark Cranfield指出,此次亚洲股市的剧烈抛售令人回想起7月底的行情——彼时KOSPI同样率先大跌,但当时的避险债券买盘持续时间有限。他认为,“这一次或许不同,因为AI泡沫破裂的风险可能实质损害经济增长。”
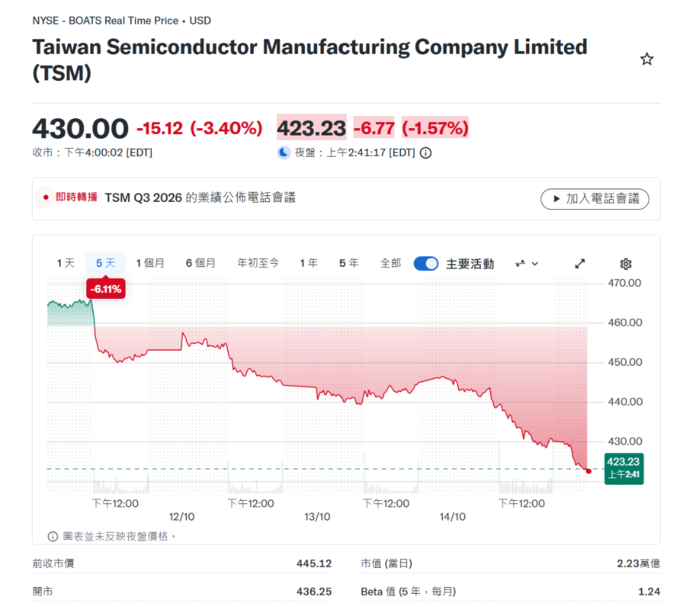
台积电跌幅约3%,随后公布的季度利润超预期,但利润率不及市场预期。美股方面,美国半导体股指录得自2025年5月以来最长连跌纪录,罗素2000指数亦跌入技术性修正区间,美股自新冠疫情前以来持续时间最长的平静期宣告终结。
通胀数据与CoreWeave冲击,重燃加息押注
周三美国CPI数据呈现五个月来最快涨速,直接引燃了市场对美联储进一步收紧政策的担忧,交易员随即上调对后续加息的押注,即便市场普遍预期联储10月将暂停加息。目前,市场已定价美联储在明年1月底前累计加息约40个基点,10月采取行动的概率亦小幅上升。
摩根大通资产管理首席全球策略师David Kelly表示,现在加息“大概率是愚蠢之举”,并明确表示不预期联储在10月会议上采取行动。与此同时,市场正密切关注美联储主席Kevin Warsh周五在曼谷的讲话安排。
在企业层面,CoreWeave股价周三一度暴跌17%,其2032年到期债券此前四个月前以面值发行,目前交易价格已跌破78美分。Fibonacci Asset Management Global首席执行官Jung In Yun表示,“美国CPI超预期与CoreWeave债券抛售,正促使投资者重新评估整个AI板块的融资风险。”
AI回报质疑升温,避险逻辑主导市场
投资者正越来越多地审视数以十亿美元计的AI投入能否产生对等回报。T&D Asset Management首席策略师Hiroshi Namioka表示,“投资者目前正在削减风险,尽可能将资金转移至避险资产,这是相当典型且强烈的风险规避行情。”野村证券高级利率策略师Andrew Ticehurst亦指出,股债负相关性正在重新确立,避险资金向债市回流的迹象明显。
Anthropic的最新数据在此时显得格外引人关注。据知情人士透露,该公司第三季度营收达168亿美元,部分分析师认为该数字低于预期。Vantage Global Prime高级市场分析师Hebe Chen表示,“市场对Anthropic亮眼数据的反应并非失望,而是对维持这一增长所需副作用的日益担忧——在流动性本已趋紧的市场中,AI将继续消耗大量资本,包括Anthropic即将推进的IPO。”
美元走软,黄金与原油分化
避险情绪并未全面推升美元。彭博美元即期指数下跌0.3%,此前一天该指数触及2025年5月以来高点。黄金在连跌三日后出现反弹,报每盎司约4140美元。全球原油基准布伦特原油下跌1.6%至每桶104.45美元,此前市场对中东供应中断的担忧有所缓和。值得注意的是,中东局势持续紧张带动的油价高企,被视为推升美国通胀的重要因素之一,亦是本轮市场波动的深层背景。