戴尔股价下挫11%:AI服务器热潮是否正在失去动能
Coinpedia
Ai 注目
尽管AI服务器需求依然强劲,投资者正在重新评估估值,并质疑企业支出能否支撑硬件公司股价中已计入的增长预期。巴克莱将戴尔评级从增持下调至持平,并将目标价从603美元下调至574美元,称企业AI支出可能没有足够快地加速。戴尔同时披露了609亿美元AI订单、164亿美元AI优化服务器收入以及创纪录的950亿美元AI积压订单,并上调2027财年全年营收展望至1920亿美元。
役立つ
No.ヘルプ

尽管AI服务器需求强劲,投资者正在重新评估估值,并质疑企业支出能否支撑硬件公司股价中已经计入的增长预期。

巴克莱下调评级,AI需求受到审视

巴克莱分析师Tim Long将戴尔的评级从增持下调至持平,并将目标价从603美元下调至574美元。此举反映出他对企业AI支出加速速度可能不足以支撑硬件股进一步上涨的担忧。

这位分析师还指出,内存价格上涨对硬件收入的影响。更高的零部件成本可能推高报告营收,但这并不一定意味着服务器出货需求更强,或盈利能力有所改善。

内存成本是否掩盖了增长放缓?

戴尔面临的核心问题是,其营收增长究竟反映了对AI基础设施的持续需求,还是受到了零部件价格上涨的推动。内存成本在整个硬件行业都在上升,这在支撑营收的同时,也可能使利润率表现变得更复杂。如果价格恢复正常,而企业AI采用速度仍低于预期,营收增长可能会走弱。

这一风险并不意味着AI热潮已经结束。相反,投资者希望看到更明确的证据,证明企业正在以足以支撑当前增长预期的速度扩大AI部署。

更广泛的市场环境也加大了压力。更高的通胀重新引发了对利率的担忧,这可能会提高建设数据中心和扩大AI算力产能的企业融资成本。

戴尔950亿美元AI积压订单提供支撑

戴尔还披露,AI订单达到609亿美元,AI优化服务器收入为164亿美元,AI积压订单创下950亿美元纪录。公司将2027财年全年营收展望上调至1920亿美元。这些数据凸显了戴尔在AI基础设施市场中的地位,云服务提供商和企业仍在持续投资用于训练和运行AI模型的系统。

不过,积压订单增加并不等于利润必然提升。交付时间、零部件成本、定价压力以及客户支出计划,将决定其中有多少需求最终转化为可持续的盈利和现金流。

戴尔股价分析:下一步怎么看?

如果通道被跌破,460至465美元区域可能成为下行参考位;若股价回升至530至545美元上方,则可能显示动能改善。相对强弱指数已转弱,但看起来并未严重超卖,这意味着仍有进一步走弱的空间。要实现持续反弹,需要重新收复附近阻力位;若通道被确认跌破,则戴尔可能面临更广泛的回调。

チップ
$0
いいね
0
保存
0
閲覧数 28
CoinWorldは、読者の皆様にブロックチェーンを理性的に捉え、リスク意識を高め、各種仮想トークンの発行と投機に注意を払うようお願いします。サイト内のすべてのコンテンツは市場情報または関連する見解のみであり、いかなる形式の投資アドバイスも構成しません。機密情報を含むコンテンツを発見した場合は、“報告”,をクリックしてください。すぐに対処します。
送信
コメント 0
人気
最新
まだコメントがありません。最初のコメントを投稿しましょう!
関連
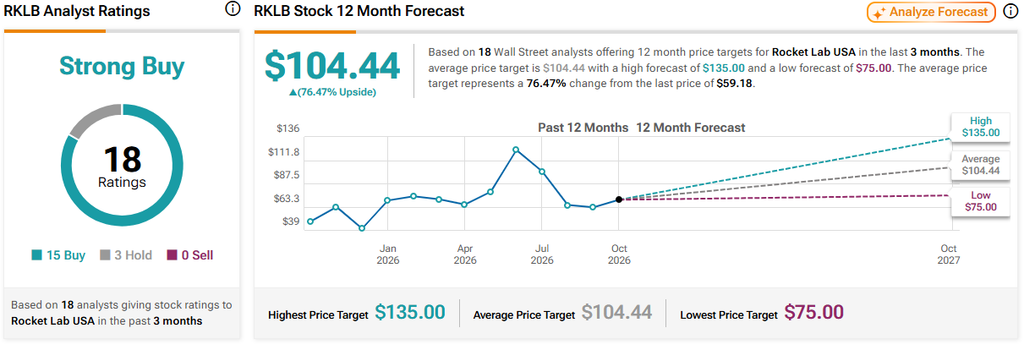
Rocket Lab 盘后下跌:Neutron 火箭首次发射推迟至 2027 年,华尔街接下来怎么看
Rocket Lab 周三盘后股价再跌 8%,此前常规交易时段已下跌近 8%。公司将 Neutron 火箭首次发射推迟到 2027 年,原因是一级推进剂贮箱的碳复合材料部件制造出现问题。尽管如此,公司二季度营收创纪录达到 2.34 亿美元,订单积压升至 23.6 亿美元。
Businessinsider
·2026-10-15 21:17:16
0
PointClickCare任命科技与AI老将Armughan Ahmad加入董事会
PointClickCare宣布任命前Appen首席执行官、曾任戴尔科技云与AI高管的Armughan Ahmad加入董事会,以推进公司“AI优先”的医疗战略。公司同时表示,Rob Eberle已结束其在董事会的任职。
PR Newswire
·2026-10-15 21:17:15
0
审计业务集成的四项核心原则
Square 9指出,准确的数据采集、灵活的工作流和安全连接有助于企业从业务系统中获得更多价值。公司称,围绕目标价值、源头准确性、无代码灵活性以及端到端合规与安全这四项原则评估集成方案,可提升效率并降低复杂度。
PR Newswire
·2026-10-15 21:17:12
0
XRP Ledger 新借贷与隐私功能仍待验证者批准
XRP Ledger 正接近引入原生借贷和注重隐私的代币转账功能,但相关修正案目前仍未获得足够验证者支持。截至 10 月 15 日,LendingProtocol 获得 35 名验证者中的 19 票,ConfidentialTransfer 获得 22 票,均低于当前所需的 29 票门槛。
Coinpaper
·2026-10-15 21:17:11
0
巴克莱维持对 Nexans 的买入评级
巴克莱分析师 George Featherstone 10月13日维持对 Nexans 的买入评级,并将目标价设为 181 欧元。该股上周二收于 131.10 欧元。TipRanks 显示,Featherstone 在 12,448 名分析师中排名第 3,871 位。市场普遍认为 Nexans 的分析师共识评级为强力买入,平均目标价为 174 欧元,较当前水平隐含 32.72% 的上涨空间。Jefferies 也在10月11日将该股上调至买入,目标价为 158 欧元。Nexans 最新公布的截至6月30日季度财报显示,公司季度营收为 47.4 亿欧元,净利润为 1.03 亿欧元;上年同期营收为 47 亿欧元,净利润为 3.72 亿欧元。
Businessinsider
·2026-10-15 21:17:09
0
もっと見る