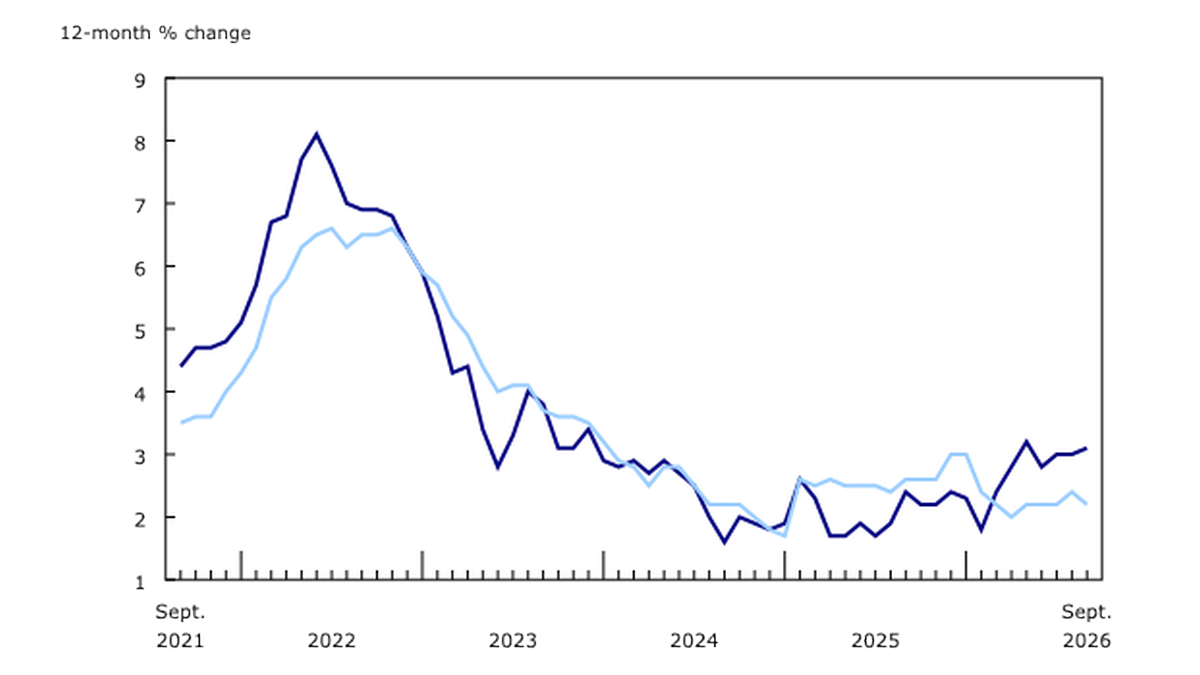


加拿大最新物价数据给出了两幅不同的图景。加拿大统计局10月19日公布,9月消费者价格指数同比上涨3.1%,高于8月的3.0%;推动总数上行的主要是汽油,同比涨幅从22.8%扩大到27.8%。但剔除汽油后,9月CPI同比涨幅从8月的2.4%降到2.2%。如果只盯住3.1%这个抬头数字,容易得出“物价压力全面重新加速”的判断;若只盯住剔除汽油的降温,又会低估能源价格正在给家庭和企业带来的现实负担。两者都是真的,只是回答的问题不同。
9月整体CPI环比上涨0.1%;经季节调整后环比上涨0.4%。同比、环比和季调环比不能混放在同一比较中:同比会受一年前的价格基数影响,未经季调的环比包含当月季节模式,季调环比则更适合观察近月走势。加拿大统计局同时指出,旅行团和杂货的同比涨幅比前月小,部分抵消了燃油的推力。对宏观判断而言,最关键的不只是物价高不高,还要问它是被某个波动较大的分项拉动,还是已经蔓延到更多消费项目。
汽油让读数升温,杂货和住房没有同步加速
能源价格9月同比上涨19.0%,8月为15.4%。汽油同比涨27.8%,燃油及其他燃料同比涨57.8%,后者对更常使用取暖燃油的大西洋沿岸省份影响尤其明显。官方把国际原油价格上涨列为背景因素,同时提到转用价格较低的冬季汽油配方减轻了部分涨幅。这里要分清“油价贡献”与“国内广泛涨价”:前者会直接推高交通和取暖账单,也可能通过运输成本传导;后者是否发生,不能仅靠一个月的能源数据证明。
杂货价格则出现另一个方向。商店食品同比上涨1.7%,低于8月的2.8%,为2024年5月以来最小的年度涨幅。新鲜蔬菜和糖果价格同比下降,牛肉仍在上涨,只是涨幅由前月的11.0%放缓至8.7%。这意味着结账时的压力不一定马上变小:涨幅放缓是价格继续上涨得更慢,不等于商品价格回到过去。统计局特别指出,自2020年9月以来杂货价格累计上涨33.0%。对收入没有同步增长的家庭,这个长期累积的价格水平比单月降温更能解释为什么“通胀回落”仍未带来轻松感。
住房项目同比上涨1.8%,高于8月的1.5%。房主保险和维护修理价格涨幅有所加快,而租金同比上涨2.8%,与8月相同;房屋重置成本和抵押贷款利息成本指数则延续同比下降。把“住房通胀上行”解释成租金突然跳升并不准确。加拿大不同省份的能源使用结构和住房市场也不同,9月有五个省份的整体物价同比涨幅较8月加快,主要与汽油、燃油相关。全国均值适合判断方向,却不能替代家庭所在地区的账单。
一个数字决定不了利率,央行更关心持续性
加拿大央行观察通胀时,会看整体CPI,也会使用剔除极端波动项目的核心指标,判断涨价范围与持续性。统计局同次数据中,CPI-common、CPI-median和CPI-trim的9月同比涨幅分别为2.4%、1.9%和1.8%,低于8月的2.6%、2.0%和1.9%。这说明并不是所有核心口径都跟随整体CPI上行;但核心指标也会修订,不应该把一次下降当成未来几个月的确定轨迹。能源价格若持续处于高位,可能逐渐影响运输、商品和服务;如果只是短期冲击,直接把它当成长期趋势又可能误判。
核心指标也不是“普通家庭真正支付的物价”。它们通过统计方法过滤波动,意在识别更持久的价格压力,无法替代每户的消费篮子。一位每天驾车通勤的人,看到汽油价格上涨,体感可能比核心指标强得多;没有汽车、主要承担租金和杂货开支的家庭,面对的变化则不同。统计局提供个人通胀计算工具,正是提醒读者:全国平均价格变化与每个人的实际账单之间可以有明显差距。理解这种差距,不等于质疑统计数据,而是把宏观指标放回它适用的层级。
对家庭而言,最直观的变化是加油和取暖成本;对企业而言,风险在于报价有效期、物流成本和库存计划;对市场而言,则是央行如何区分一次性的相对价格变化与更广泛的需求压力。没有任何一项9月数据能单独决定下一次利率会议结果。政策判断还依赖就业、工资、消费和企业定价等更多证据,尤其要看未来几个月汽油之外的价格是否继续降温。把单月CPI直接写成“央行一定加息”或“一定降息”,既不符合统计口径,也把决策过程简化过头。
这份报告更值得记住的,是同一个总指数下面的分化:汽油推高整体,食品涨幅回落,核心指标多数继续下行,住房变化又因细项不同而并不整齐。10月的CPI还要到11月16日发布。到那时,才能进一步检验9月是一次能源主导的波动,还是更持久的价格转向。在此之前,3.1%是准确的当月同比读数,不是关于全年通胀走向的最终判决。
来源:加拿大统计局,2026年10月19日《Consumer Price Index, September 2026》:https://www150.statcan.gc.ca/n1/daily-quotidien/261019/dq261019a-eng.htm