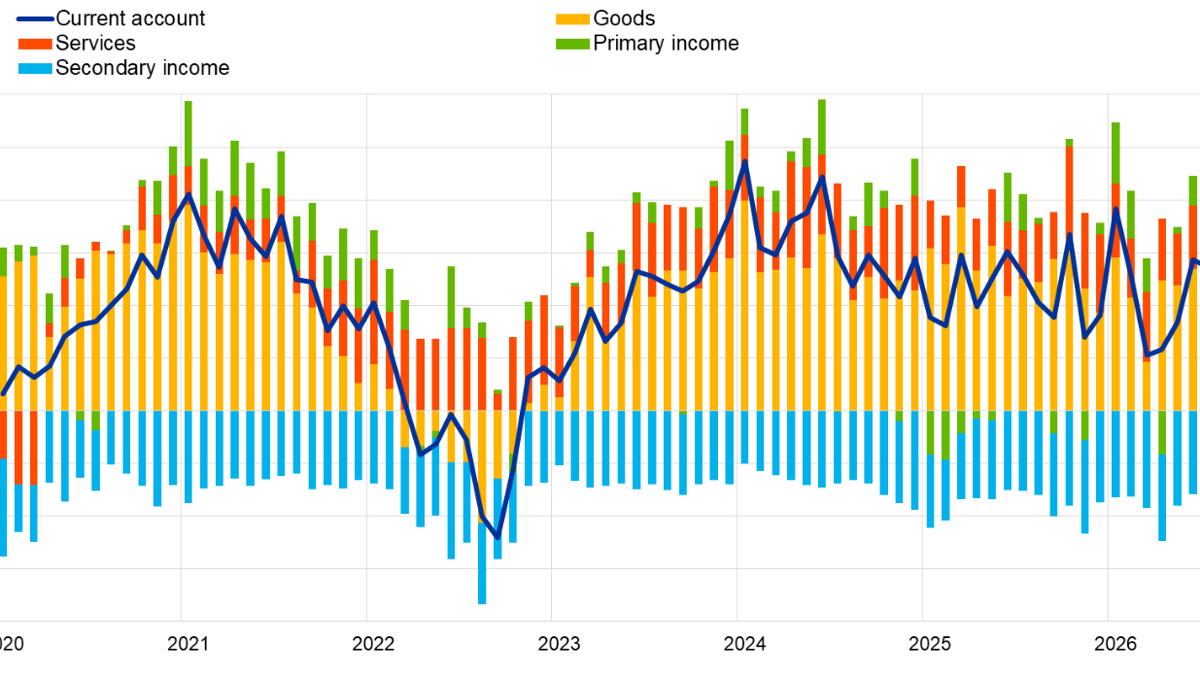


欧元区8月的经常账户顺差显著收窄。欧洲央行10月20日公布,经工作日和季节调整后,当月顺差为90亿欧元,低于7月的270亿欧元,环比减少180亿欧元。这个标题数字很直观,却不等于欧元区对外贸易突然从盈余变成赤字,也不意味着资本已经单向外逃。经常账户把货物、服务以及跨境收入与转移收入放在同一张账上,若只看总额,很容易误读每个部分的含义。
欧洲央行给出的8月分项是:货物顺差180亿欧元,服务顺差130亿欧元,初次收入逆差40亿欧元,二次收入逆差180亿欧元。分项相加与总额有小幅差异,央行注明可能由四舍五入造成。货物和服务仍然提供正贡献,收入项目则抵消了部分盈余。因此,把90亿欧元解读成“欧洲出口只剩90亿”是不准确的;这个数是多类跨境交易相抵后的净额。
当月变化也需要放在更长窗口里看。截至8月的12个月,欧元区经常账户顺差为2500亿欧元,约占地区GDP的1.5%;上年同期为2900亿欧元、占GDP的1.8%。按央行解释,顺差减少主要来自货物顺差从3200亿降至2900亿欧元,以及二次收入逆差从1790亿扩大到2070亿欧元;服务顺差与初次收入顺差的增加部分抵消了这两项变化。这里比较的是滚动12个月,不是把8月数字简单乘以12。
一个季度式的“强弱判断”,不能由单月净额决定
经常账户顺差常被视为一国或一个地区对外经济关系的温度计,但它不是越大越好、越小越差的单轴评分。顺差可能反映商品和服务有竞争力,也可能反映内部投资或消费相对不足;顺差缩小可能来自出口变弱,也可能来自居民和企业增加进口、国内需求改善。要判断本次变化,就需要追踪货物、服务、能源成本、外部需求以及收入支付,而不是直接把“顺差减少”写成“经济恶化”。
8月货物顺差仍为180亿欧元,服务顺差为130亿欧元,说明实物贸易和跨境服务总体上并未失去净流入地位。与此同时,二次收入逆差为180亿欧元,数值与货物顺差相当,提醒读者跨境转移支付也会影响最终数字。单月账目还可能受到发票结算、假期和企业支付时间的影响。央行虽做了季节与工作日调整,仍不能消除所有一次性扰动;因此滚动12个月更适合看方向,单月更适合发现需要解释的变化。
滚动数据中的结构也值得拆开。货物顺差同比减少300亿欧元,服务顺差却从1400亿升到1530亿欧元。把两者合称“出口”虽然方便,背后产业与政策含义不同:制造品贸易、旅游、运输、数字服务和专业服务受不同需求与价格因素驱动。初次收入顺差从90亿欧元增至140亿欧元,反映海外投资、劳动等收入的净流入;二次收入则通常涉及不以直接商品或服务交换为对价的转移。只有把账户性质说明白,才能避免把所有差额都归因于工厂订单。
经常账户数据还会修订。跨国公司和金融机构跨境交易复杂,统计机构收到更完整报告后,历史数字可能调整。欧洲央行本次披露的是截至公告时的官方估计,适合比较同一口径下的趋势,不适合与不同统计机构未经校准的数据机械相减。若未来发现8月数字修订,不一定意味着最初发布“错误”,更可能是国际收支统计常见的信息补充。
资金账户给出另一面,但不能把流量当存量
欧洲央行同期披露的金融账户提供了另一条线索:截至8月的12个月,欧元区居民净购入区外证券合计7980亿欧元,非居民净购入欧元区证券合计1.105万亿欧元。这些是一定时期内的交易流量,不是某一时点外国人“持有多少欧元资产”的存量,也不能从两个总额直接推出汇率必然涨跌。证券既包括股权也包括债券,持有者还可能对冲汇率风险,交易结算和资产估值也会影响市场表现。
分项看,欧元区居民净购入区外债券5800亿欧元,低于上年同期的6340亿;非居民净购入欧元区债券6590亿欧元,高于此前的4120亿。非居民净购入欧元区股权4460亿欧元,也高于上年同期4190亿。这些变化说明跨境组合投资十分活跃,却不能在没有收益率、风险偏好和发行结构资料时,断言某类资金“永久回流”。在金融市场中,跨境买卖与经常账户收支通过多种渠道相互对应,但两张表各有统计定义。
对企业来说,最实际的观察点是外需与供应链。货物顺差的滚动收窄可能提示出口竞争、能源与进口价格结构正在变化,但要做经营判断,还要结合欧盟统计局的商品贸易、工业生产和订单数据。对投资者来说,经常账户趋势可能影响对欧元区外部韧性的看法,但不能取代对欧洲央行政策、全球利差和风险情绪的分析。宏观数字在新闻里常被压成一个“好”或“坏”的标签,实际上更像一份等待进一步拆解的账单。
这次发布能够确认的是:8月经常账户仍有顺差,只是比7月明显减少;滚动12个月顺差也低于上年同期,主要受货物与二次收入项目影响。下一步应看后续月份是否持续收窄,以及货物贸易和服务出口能否维持各自贡献。在这些证据出现前,既不能据单月数字宣告外部失衡,也不能因为顺差仍在就忽略结构变化。
来源:欧洲央行《Euro area monthly balance of payments: August 2026》,2026年10月20日 https://www.ecb.europa.eu/press/stats/bop/2026/html/ecb.bp261020~679813bbc5.en.html