Meta Platforms(NASDAQ:META)和Tesla(NASDAQ:TSLA)刚刚公布最新季度财报,但投资者显然对这家社交媒体巨头的表现,比对这家电动汽车制造商更为兴奋。周三盘后交易中,Meta股价上涨约3%,而Tesla下跌约2%,尽管后者在几个备受关注的领域交出了令人鼓舞的成绩。
Tesla的反应偏冷,传递出另一层含义,尤其是在其自动驾驶业务取得鼓舞性进展的背景下。公司公布的毛利率高于预期,自由现金流转正,完全自动驾驶(FSD)订阅继续增长。不过,这些成绩并未说服投资者相信Tesla正接近盈利能力的持续复苏。
Meta公布第三季度营收646亿美元,同比增长26%,高于华尔街预期的633.2亿美元。调整后每股收益为7.40美元,超过预期的6.80美元;在计入一项大额诉讼费用后,报告口径每股利润为3.83美元。
Reality Labs本季度继续亏损,营业亏损为41.3亿美元。尽管如此,Meta给出的第四季度营收展望为730亿至760亿美元,显示其广告增长势头可能延续到年底。
与此同时,首席执行官马克·扎克伯格正在加速公司对个人超级智能的追求,并将Muse和Muse Wonder纳入其不断扩大的人工智能计划中。这些项目需要大量投资,公司目前预计年度资本支出将达到1350亿至1450亿美元。
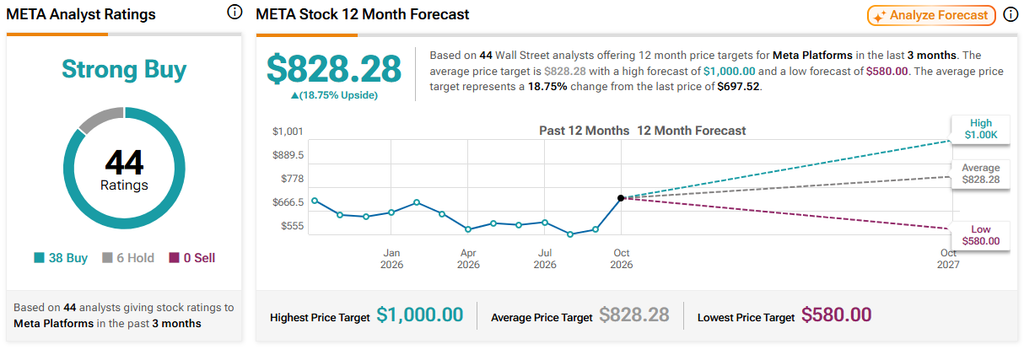
这笔财务投入规模可观,但华尔街似乎相信Meta有能力承担这场昂贵的技术扩张。该股目前获得“强烈买入”的一致评级,基于38个买入建议和6个持有建议。其12个月平均目标价为828.28美元,较周三收盘价隐含约19%的上涨空间。(见META股价预测)
Tesla毛利率超预期,但盈利能力仍是担忧
Tesla公布第三季度营收281亿美元,基本与去年同期持平,且符合华尔街预期。调整后每股收益为0.48美元,高于市场一致预期的0.45美元,但低于去年同期的0.50美元。
公司毛利率升至19.6%,高于17.8%的预期;汽车业务盈利能力为18.1%,也超过预期。继第二季度为负后,自由现金流回升至15.3亿美元,重新转正。
不过,Tesla的营业利润率从去年同期的5.8%降至2.6%,显示尽管毛利率改善,挑战依然存在。
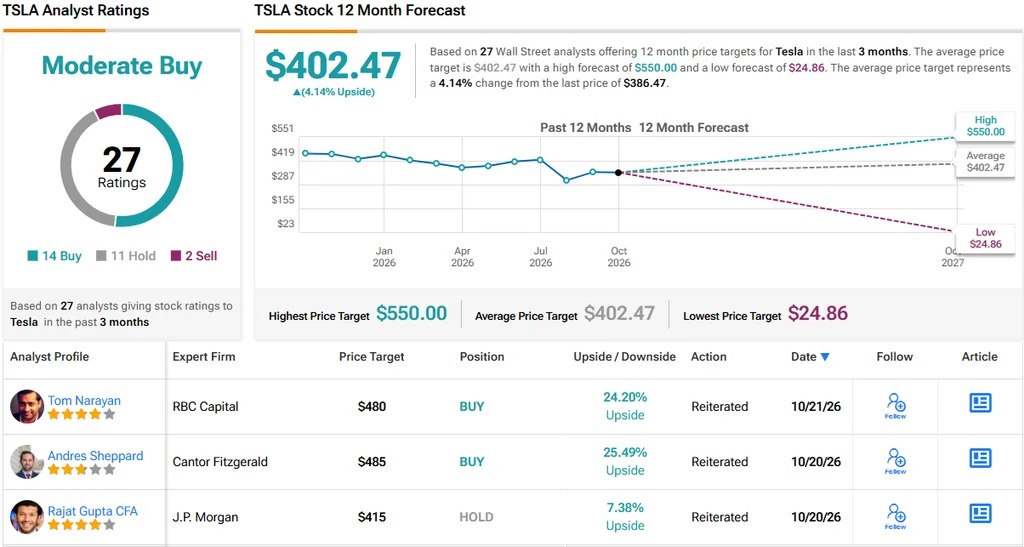
这家汽车制造商本季度交付了486,532辆汽车,而活跃的FSD订阅数量增长67%,达到174万。Tesla在9月底持有455亿美元现金,为其自动驾驶和机器人项目提供了财务灵活性。
除了传统汽车销售之外,Elon Musk的公司仍在投资一些最终可能改变其收入结构的技术。FSD采用率的增长为客户需求提供了积极证据,但自动驾驶服务带来的财务贡献仍然相对有限。
免责声明与披露
报告问题
Meta Platforms新闻 更多