市场对这两家公司的反应,反映出投资者目前如何看待它们在人工智能领域的进展。特斯拉仍在努力把自动驾驶和机器人计划转化为可观利润,而Meta则已经看到其技术投资改善了广告表现。
特斯拉:更强的利润率遇上上升的支出
特斯拉第三季度财报带来了一些令人鼓舞的进展,不过,公司在人工智能和机器人领域不断增加的投资,继续对盈利能力构成压力。
营收达到280.5亿美元,几乎与去年同期持平,也与华尔街280.6亿美元的预估一致。调整后每股收益为0.48美元,高于市场普遍预期的0.45美元;汽车业务营收为205.6亿美元,也超过了196.9亿美元的预期。
特斯拉汽车业务的盈利能力也带来另一项乐观理由,不计监管积分的毛利率达到18.1%,高于分析师预期的16.8%。不过,运营支出同比飙升39%,导致GAAP营业利润仅为7.18亿美元,自由现金流为15亿美元。
艾夫斯认为,特斯拉的自动驾驶业务前景相当可观,尤其是完全自动驾驶(Full Self-Driving)订阅持续扩张之际。不过,这位分析师最引人关注的预测并不局限于电动车:他认为特斯拉可能与埃隆·马斯克的SpaceX合并。
“我们认为,到2027年底,特斯拉和SpaceX有80%到90%的概率会出于多种战略性人工智能和数据驱动的原因而合并,这对马斯克来说是正确的举动,”艾夫斯写道。
这位分析师认为,将两家公司合并,可能释放出涉及人工智能软件、半导体开发、机器人和卫星连接的机会。不过,马斯克也承认,任何协议都面临重大障碍,包括获得足够的投资者批准。
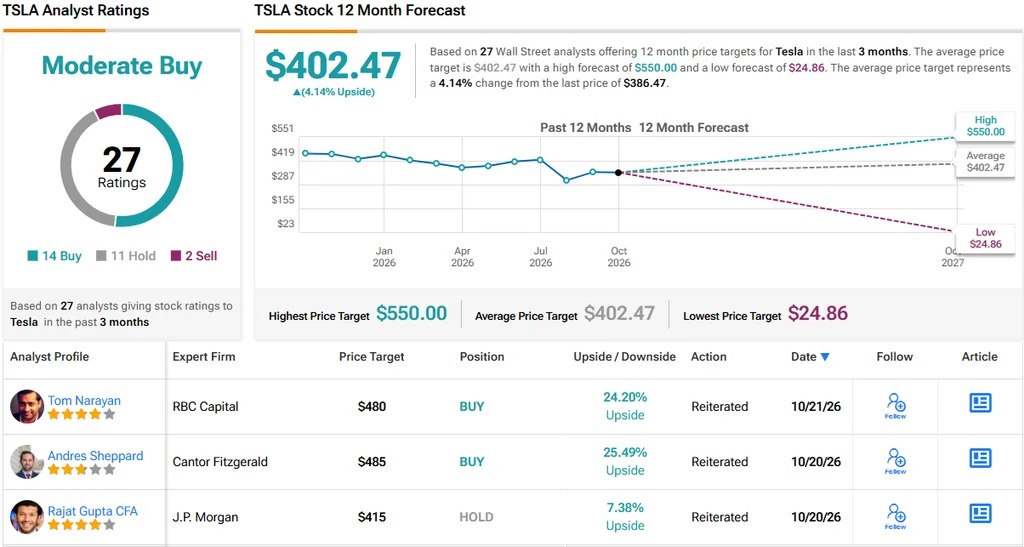
华尔街对特斯拉前景的看法则分歧更大,分析师对这只股票的观点差异很大。在覆盖TSLA的27位分析师中,14位建议买入,11位建议观望,2位仍持看空立场,形成“适度买入”的一致评级。平均12个月目标价为402.47美元,较周三收盘价仅高出4%。(见TSLA股价预测)
Meta:人工智能投资正在见效
一笔98.9亿美元的法律和解支出拖累了报告口径下的盈利,但基础数据则讲述了更积极的故事。若剔除这项支出,每股收益达到7.40美元,高于市场普遍预期的6.66美元;营业利润为228.8亿美元,也超过了202.0亿美元的预期。
展望第四季度,Meta预计营收将在730亿美元至760亿美元之间,其中区间中值高于华尔街预期。
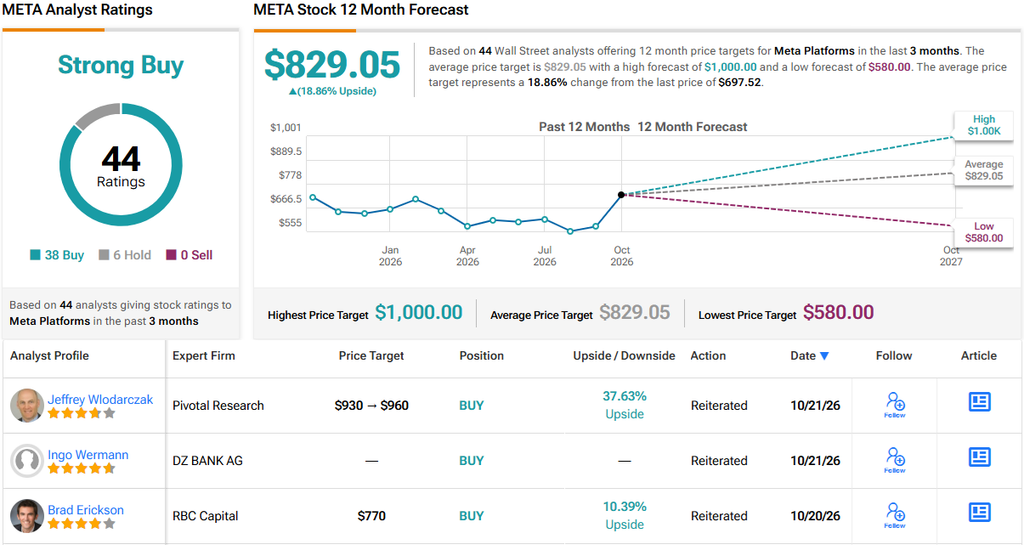
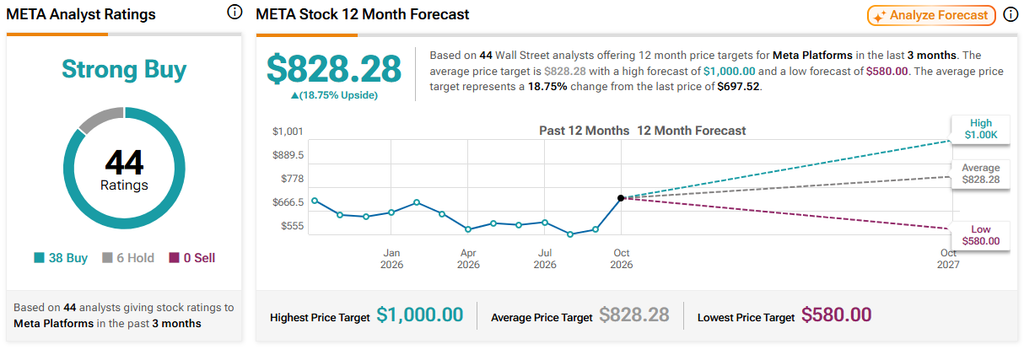
艾夫斯还认为,Meta的支出纪律比投资者担心的更强,基础年度费用指引保持不变。尽管未来基础设施成本仍值得关注,但艾夫斯维持其“跑赢大盘”(即买入)评级和900美元目标价,意味着较当前水平约有29%的上涨空间——巧合的是,这与他对TSLA看到的上涨空间相同。