

要点
- 30年期抵押贷款利率从7.50%降至7.41%
- 购房申请同比下降18%
- 再融资需求仍比去年同期低59%
在连续两个多月上升之后,美国抵押贷款利率终于回落,但这一缓解几乎未能说服美国人重返住房市场。
截至10月16日当周,30年期固定抵押贷款平均利率从7.50%降至7.41%;与此同时,购房申请较前一周下降7%,较一年前下降18%。
房贷利率下降,但购房者仍在场外观望
其他房贷产品的成本也略有下降。15年期固定利率平均值从6.87%降至6.73%,大额按揭贷款利率则从7.49%降至7.33%。
尽管如此,购房申请仍在继续下滑,这表明与利率按周小幅改善相比,住房可负担性仍是更大的问题。
这种恶化延续了此前数月美国国债收益率上升后的趋势。收益率走高推高了借贷成本,并削弱了购房能力。
MBA副首席经济学家Joel Kan表示,抵押贷款利率的下降不足以带动购房或再融资活动增加。
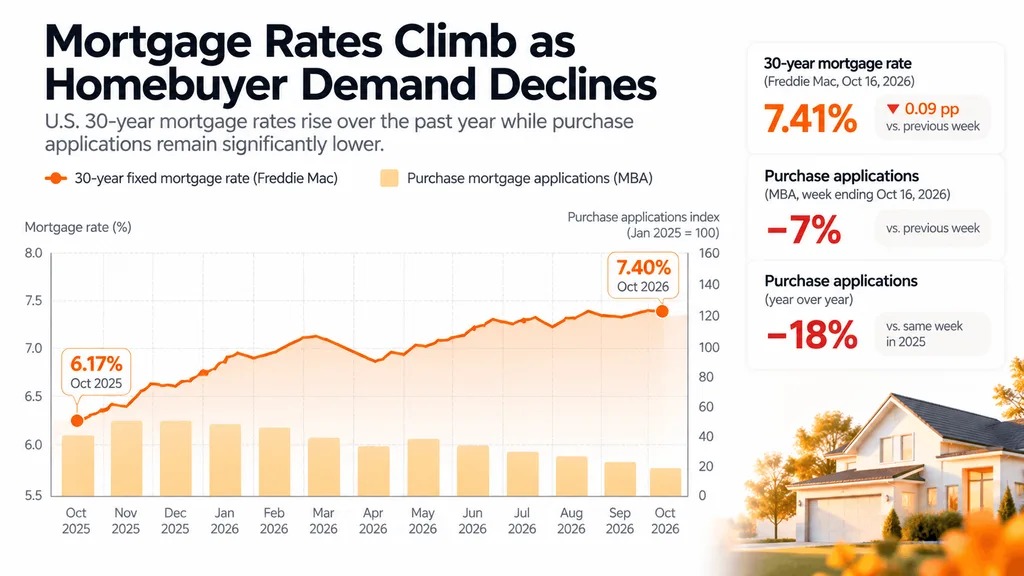
7.41%的房贷利率仍意味着高昂月供
对于一名购买40万美元住房、首付20%的买家来说,按揭本金将为32万美元。
若按30年期、7.50%的利率计算,每月本金和利息支出约为2238美元;若利率为7.41%,月供约降至2218美元,每月仅节省20美元。
上述计算未包括房产税、保险和维护费用,而这些支出可能显著抬高实际住房成本。
如果与更早前的借贷环境相比,差异会更加明显。8月时,30年期房贷利率更接近6.65%,同样的买家当时可以以明显更低的月度成本借款。
这种较长期的上升,反映的是通胀预期和债券市场环境的变化,而不只是对美联储基准利率的简单调整。
再融资需求大跌59%,购房者开始考虑浮动利率贷款
许多现有房主仍持有利率低得多的按揭贷款,这降低了他们再融资或搬家的财务动力。
与此同时,浮动利率抵押贷款在申请中的占比达到10.5%,其中5/1 ARM的平均利率降至6.46%。
尽管这类贷款提供更低的初始利率,但借款人在固定利率期结束后将面临不确定性。
在今年早些时候房贷利率接近6.8%时,这种权衡还没那么迫切;但此后的上升,已使替代性融资结构更具吸引力。
下一个主要催化因素是美联储10月27日至28日的会议,投资者正关注决策者是否会释放利率可能维持高位的信号。
这些压力自9月以来已明显改变市场格局,当时30年期房贷利率曾达到6.71%。
Maya Bennett
Maya Bennett是一名财经记者,拥有加密货币、股票及更广泛市场趋势的报道经验。她的工作重点包括比特币、主要数字资产、股票市场、货币政策以及推动投资者情绪的经济发展。她擅长将快速变化的市场故事转化为清晰、简洁的报道。