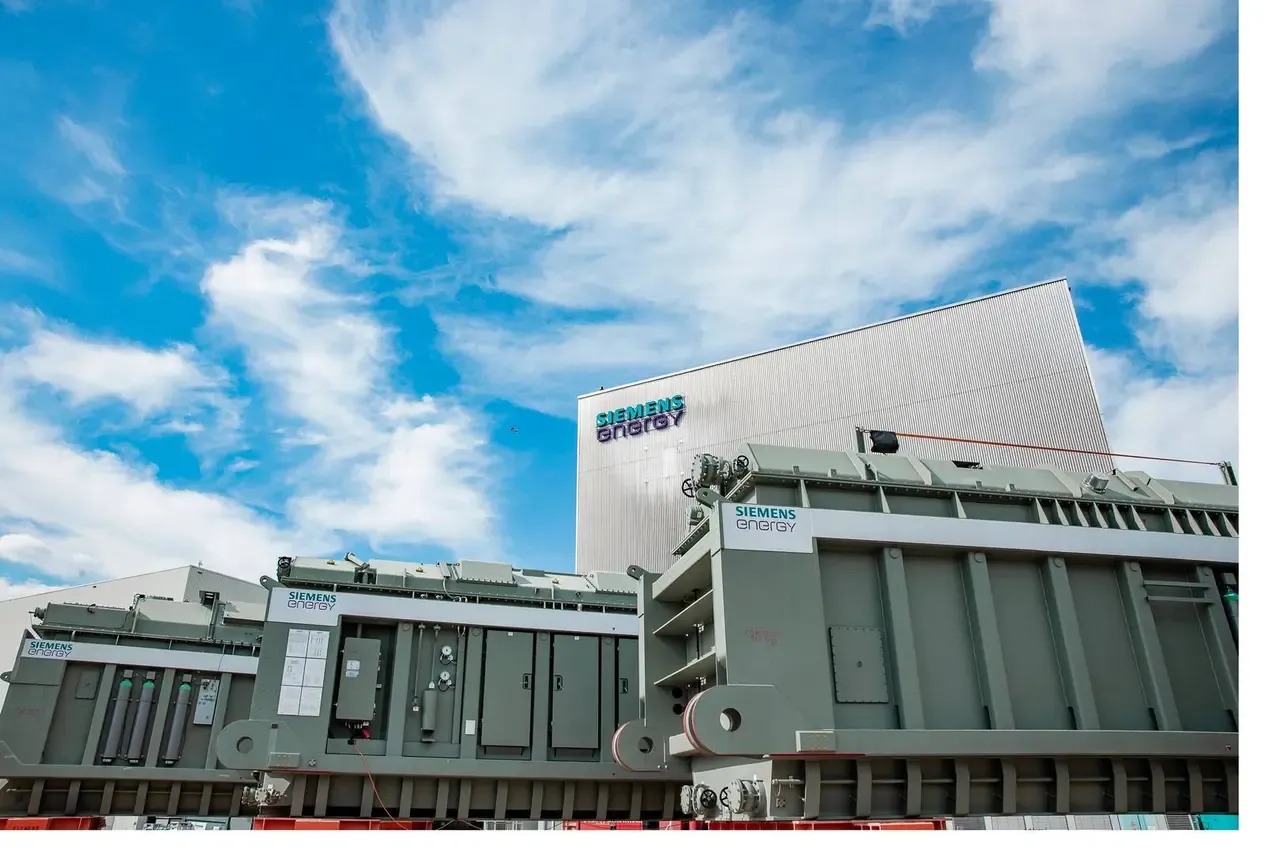
德国工业巨头西门子周四(11月12日)表示,受AI数据中心、电力基础设施和铁路运输需求增长推动,公司季度订单同比飙升58%,达到创纪录的348亿欧元,带动总订单积压升至1430亿欧元。
根据公司官方财报,第四财季营收增长11%,至237亿欧元;工业利润增长22%,至创纪录的39亿欧元。业绩好于分析师预期,并推动西门子股价在法兰克福早盘上涨约4.7%。
AI数据中心订单翻倍,积压订单升至1430亿欧元
西门子表示,第四财季来自数据中心客户的订单翻倍,尤其集中在其智能基础设施部门,该部门为电力分配和楼宇运营提供设备。
公司1430亿欧元的订单积压中,约有70亿欧元来自数据中心产品,反映出AI基础设施市场对供电和制冷设备的需求日益重要。
这一发展紧随西门子能源创纪录的订单积压之后。西门子能源的订单积压达到1640亿欧元,其中约150亿欧元与数据中心相关。西门子能源是一家独立上市公司,更侧重发电和电网基础设施。
两家公司的结果共同说明,AI投资带来的机会并不只局限于GPU。尽管美光等芯片制造商的股价波动较大,但支撑这些产品运行的实体基础设施需求依然强劲。
不过,西门子58%的订单增长并非完全由AI驱动。其移动出行部门的大型交通合同也对季度增长作出了重要贡献。
西门子上调增长预期,工业AI业务扩张
在创纪录业绩公布后,西门子将中期可比营收增长目标上调至7%至11%,高于此前的6%至9%。
对于2027财年,管理层预计可比营收增长为9%至11%,其中智能基础设施业务预计增长11%至13%。
公司数字业务在2026财年实现营收109亿欧元,同比增长16%。这反映出西门子在工业软件、自动化和AI赋能制造领域的角色不断扩大。
更强的前景预期出现在AI基础设施公司正面临借贷成本、建设进度以及大规模计算投资盈利能力审视之际。
与开发和运营AI云基础设施的企业不同,西门子的收入来自销售用于建设和运营这些设施所需的设备、软件和工程解决方案。
这一差异很重要,因为与AI相关的借贷已引发外界质疑:未来的计算收入是否足以证明当下的资本支出合理。
西门子能否维持AI基础设施增长?
西门子在2026财年实现创纪录的121亿欧元自由现金流,为其扩张工业技术组合提供了财务灵活性。
公司还提议将年度股息从每股5.35欧元提高至5.50欧元,以显示对现金创造能力的信心。
不过,持续扩张在一定程度上仍取决于大型科技公司是否继续投资数据中心。美国国债收益率上升和融资成本提高,最终可能影响建设活动和基础设施订单。