存储芯片股本周在更广泛的股市动荡中遭遇了尤其严重的抛售。
有两个担忧正在加剧压力——市场争论中国竞争是否正在威胁存储芯片行业的既有巨头,以及市场何时可能转为供过于求。
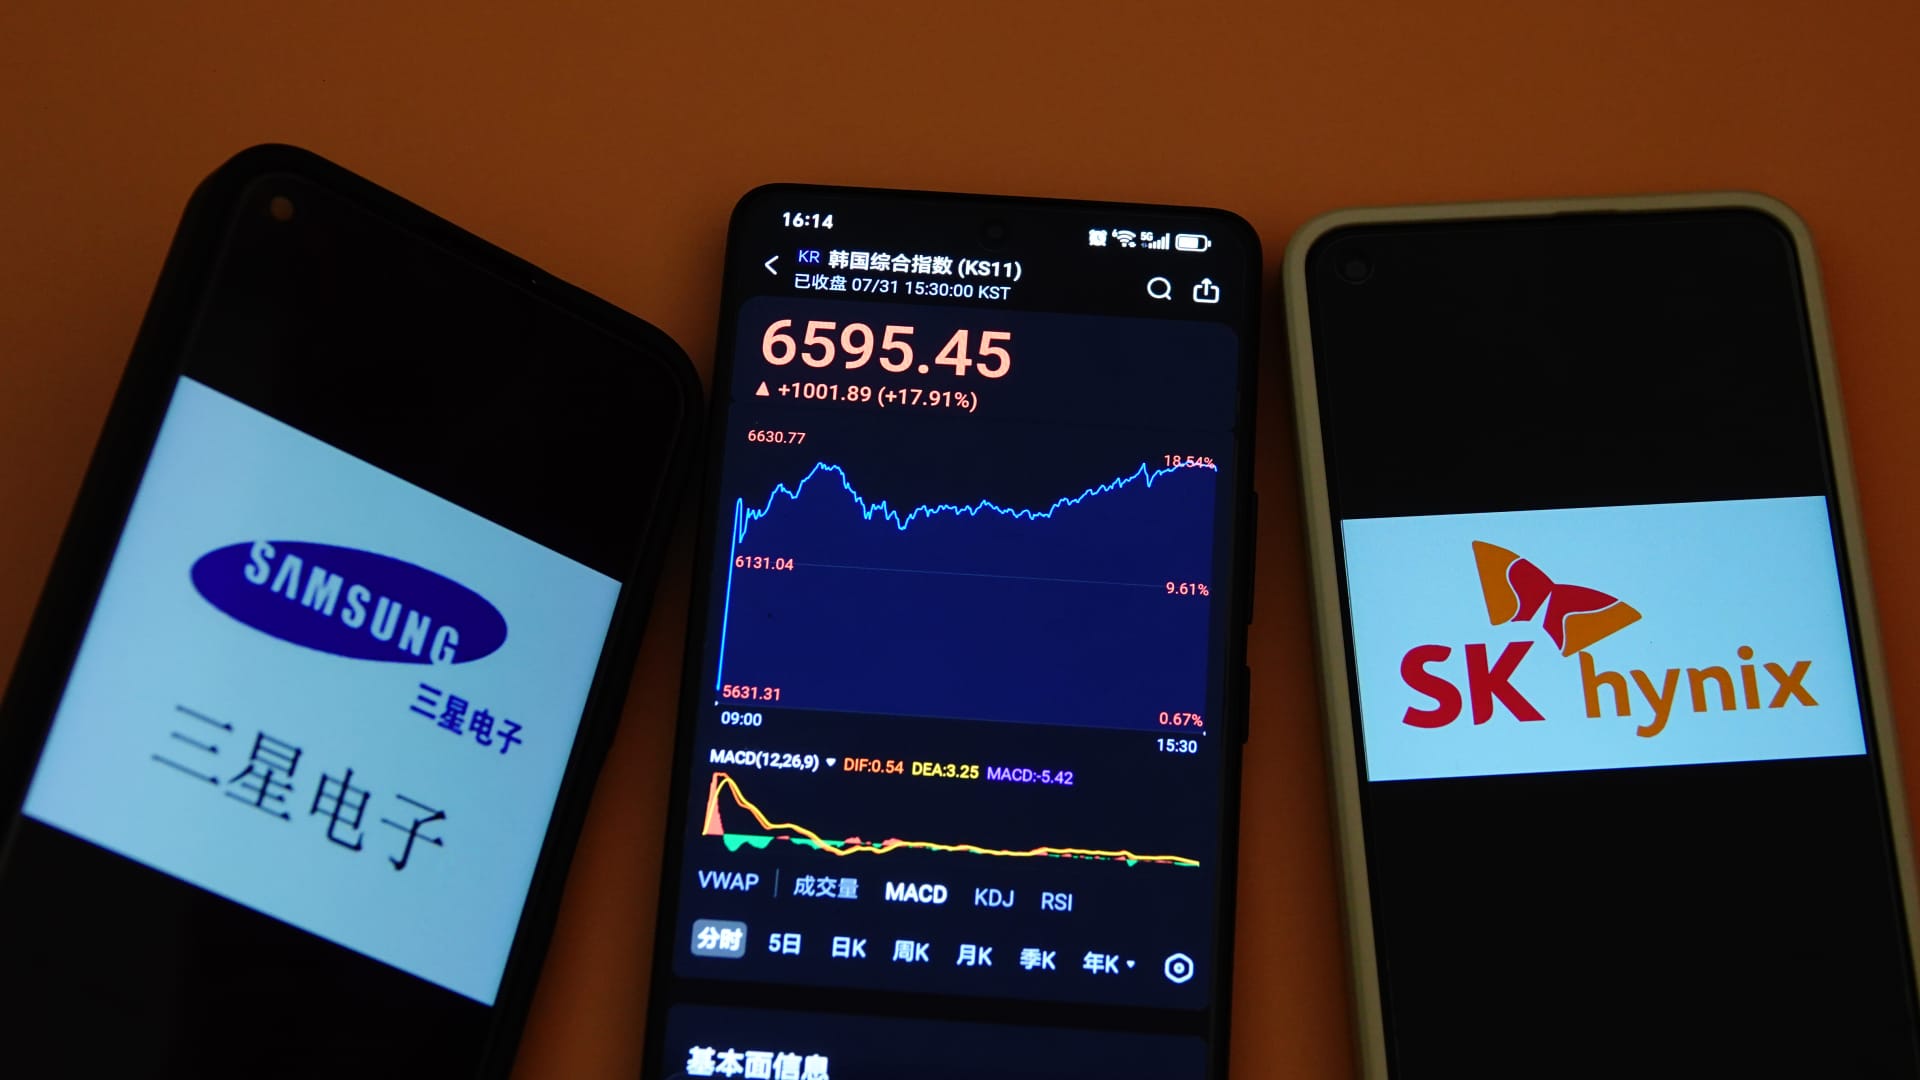
过去五个交易日里,SK海力士累计下跌26%,三星下跌22%,美光下跌约11%。
中国竞争担忧
本周初,市场最初的紧张情绪来自中国领先的存储芯片制造商长鑫存储技术,简称CXMT,宣布计划推出一款基于新架构的服务器存储产品。
CXMT的设计将允许更高的存储密度,这引发了外界担忧,认为这一突破可能导致这家中国公司从三星、SK海力士和美光等竞争对手手中夺取全球市场份额。
不过,一些分析师质疑CXMT是否能够扩大这种先进技术的量产规模。
Quilter Cheviot全球科技研究主管Ben Barringer周三在CNBC的《Squawk Box Europe》节目中表示:“问题当然在于任何架构变化……你可以把芯片做出来,但良率是多少?如果良率只有50%,那就等于有一半芯片被直接扔进垃圾桶,因为它们根本不好用。”
Rosenblatt Securities高级研究分析师Kevin Cassidy也表示,CXMT的这些进展不太可能为市场带来更多存储供给。
Cassidy告诉CNBC:“我们不认为这会改变供需关系。”
2029年会供过于求?
交易员还在讨论《每日经济新闻》一篇观点专栏中的评论。该报是韩国知名媒体,文中一名记者敦促韩国政府为人工智能热潮放缓做好准备,并寻找和培育下一个主要增长引擎。
据CNBC翻译,作者称,首尔国立大学黄教授以及韩国半导体产业协会执行董事Ahn Ki-hyun预计,到2029年将出现“新供应洪流”,使存储市场变成“红海”。作者还说,到2030年,“超级周期可能结束,行业可能进入下行周期”。
SpaceX和特斯拉首席执行官埃隆·马斯克在X上回应这篇文章称,中国“将在2028年生产大量RAM”。
随机存取存储器(RAM)由SK海力士、三星和美光等公司生产,中国的CXMT也在生产。
如果2029年RAM出现供过于求,将给存储股带来又一重压力,因为价格会走低,利润率也会被挤压。不过,如此遥远的预测尚未得到其他分析师呼应。
通常情况下,存储芯片最大的客户是消费电子公司,因为存储是智能手机和笔记本电脑等设备的关键组件。
但随着人工智能热潮加速,存储也成为英伟达芯片以及数据中心供应链其他环节的关键组成部分。随着需求上升,供给趋紧,价格出现了前所未有的上涨。
这推动三星、SK海力士和美光这三大存储芯片制造商的股价大幅上涨。不过,投资者面临的一个关键问题是,这个行业典型的繁荣与萧条周期是否终于正在改变。
存储价格过去通常会在需求超过供给时飙升,随后随着制造商扩大产能、市场转为供过于求而回落。投资者正在试图判断,这一周期是否不再存在,还是说行业已经发生了根本性变化。
目前,所有主要存储芯片制造商都在扩产,但工厂从建设到投产通常需要三到五年。
这使得许多分析师预计,短缺要到2028年才会缓解——但这未必意味着价格会大幅下跌。
Counterpoint Research预计,另一种关键存储类型DRAM的价格在2028年将较2027年下降约23%。不过,与2025年相比,DRAM价格仍将上涨约230%。
Counterpoint Research高级研究分析师Jeongku Choi告诉CNBC:“当前存储市场被认为处于‘新常态’时代,下行周期将不同于以往。”
“供应商和买家签订3到5年的长期协议(LTA),涉及大额预付款以及明确的价格上下限,以确保稳定性。因此,即便出现下行周期,也不预计会像过去那样出现剧烈下跌。”
——CNBC的Lisa Kim对本报道亦有贡献。